

Die erste Arbeit stammt von Tristan Caballero-Montes vom Centre for European Research in Microfinance (CERMi), Université de Mons, Brüssel, Belgien, und trägt den Titel: Integrating Market Conditions into Regulatory Decisions on Microfinance Interest Rates: Does Competition Matter?
Zusammenfassung seiner Arbeit
Die Mikrofinanzbranche hat sich rasch entwickelt und kommerzialisiert, wodurch sich der Wettbewerb und die Ausrichtung auf Gewinne verstärkt haben. Als Reaktion darauf haben viele Regierungen die Zinssätze für Mikrokredite gedeckelt. Anhand einzigartiger Daten zu Zinsobergrenzen und eines Datensatzes von 1.115 Mikrofinanzinstituten im Zeitraum 2015–2018 untersuchen wir mithilfe von Fixed-Effects-Regressionen und zweistufigen Residual-Inclusion-Regressionen die Auswirkungen solcher Regulierungsmaßnahmen auf die von Mikrofinanzinstituten angebotenen Kreditvolumina. Darüber hinaus untersuchen wir mit einer Moderationsanalyse und mehreren Wettbewerbsmaßen, ob die Marktbedingungen diesen Zusammenhang beeinflussen. Wir stellen fest, dass Mikrofinanzinstitute, die Zinsobergrenzen unterliegen, mit höheren Kreditvolumina und finanzieller Ausgrenzung in Verbindung stehen und dass der Wettbewerb diesen nachteiligen Effekt verstärkt. Wir schlagen zwei Mechanismen zur Erklärung dieser Ergebnisse vor, nämlich die Verschlechterung der Möglichkeiten zur Quersubventionierung und die Verschärfung risikobehafteter Strategien der Mikrofinanzinstitute, die beide durch den Wettbewerb begünstigt werden. Wir sprechen uns daher gegen Zinsbeschränkungen und für eine systemischere Analyse regulatorischer Ergebnisse unter Einbeziehung der Marktbedingungen aus.
Die vollständige Arbeit können Sie hier herunterladen.
Die zweite Arbeit stammt von Harshini Moonisamy-Ellapah von der Open University of Mauritius, Réduit, Moka, Mauritius, und trägt den Titel: Market Reaction to the Release of Environmental, Social and Governance (ESG) News and Sustainability Reports in Mauritius
Hintergrund ihrer Studie
In jüngster Zeit haben Wissenschaftler, Praktiker und politische Entscheidungsträger eine lebhafte Debatte über die Notwendigkeit eines dringenden globalen Übergangs zu nachhaltiger Entwicklung geführt, indem neue Möglichkeiten geschaffen werden, die „Ko-Evolution der Umwelt-, Sozial- und Governance-Faktoren (ESG)“ voranzutreiben (Giljum, 2005). Daraus folgt, dass der Übergang zu nachhaltiger Entwicklung eine rasche Neuausrichtung und Umstrukturierung nationaler und internationaler Institutionen hin zu einer stärkeren Berücksichtigung von Umweltbelangen, wirksamer Governance und besserer sozialer Integration erfordert (Steffen et al., 2015; Lo und Kwan, 2017). Laut UNPRI (2015) betreffen die nichtfinanziellen Informationen gemäß den ESG-Faktoren Folgendes: Die Umwelt bezieht sich auf Verschmutzung, Gasemissionen, Klimawandel, Abfallwirtschaft, Verlust der Biodiversität, erneuerbare Energien und natürliche Systeme; die Gesellschaft bezieht sich auf menschliches Wohlergehen, gute Arbeitsbedingungen und Menschenrechte; die Governance schließlich konzentriert sich auf Größe, Struktur und Unabhängigkeit des Vorstands, Geschlechtervielfalt, Kompetenzentwicklung, interne Kontrolle, einfachen Zugang zu Informationen, Ethikkodizes, Beziehungen zu Aktionären und deren Einbindung.
Die vollständige Arbeit können Sie hier herunterladen.
Die dritte Arbeit stammt von Paul Momtaz von der TUM School of Management, Technische Universität München, München, Deutschland, und trägt den Titel: Financing Sustainable Entrepreneurship: ESG Measurement, Valuation, and Performance in Token Offerings
Zusammenfassung seiner Arbeit
Nachhaltiges Unternehmertum (Sustainable Entrepreneurship, SE) strebt sowohl Rentabilitäts- als auch Nachhaltigkeitsziele an. Eine wesentliche Forschungslücke betrifft die wirtschaftliche Attraktivität von SE für Unternehmer und Investoren. Die Frage ist nicht eindeutig zu beantworten, da eine Nachhaltigkeitsorientierung kostspielige Einschränkungen mit sich bringt, während Start-ups ihre positiven externen Effekte nicht vollständig für sich nutzen können. Wir setzen die mithilfe eines Machine-Learning-Ansatzes (www.SustainableEntrepreneurship.org) ermittelten Umwelt-, Sozial- und Governance-Eigenschaften (ESG) von Start-ups in Beziehung zu Bewertung und Performance von SE bei Token-Angeboten. Start-ups mit ausgeprägten ESG-Zielen können Finanzierungen zu günstigeren Bewertungen aufnehmen, was Unternehmer überhaupt erst dazu anreizt, ESG-Ziele zu verfolgen. Ihre Performance nach der Finanzierung ist jedoch schwächer als die konventioneller Start-ups, was darauf hindeutet, dass Investoren für die Unterstützung nachhaltigkeitsorientierter Unternehmer einen relativen finanziellen Verlust in Kauf nehmen.
Die vollständige Arbeit können Sie hier herunterladen.
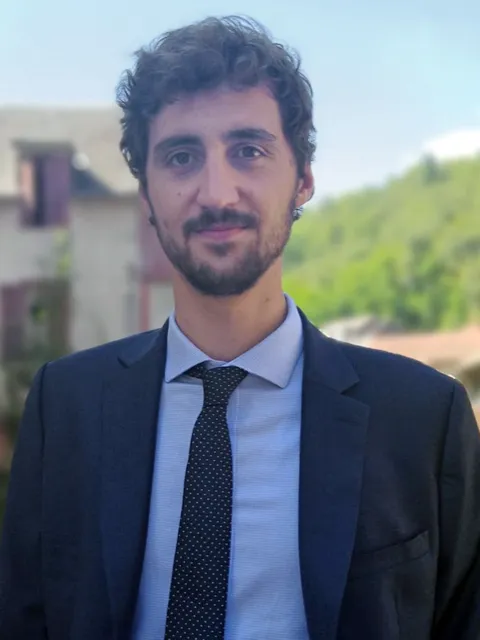
Die vierte Arbeit stammt von Victor Saint-Jean von Sciences Po, Paris, Frankreich, und trägt den Titel: Exit or Voice? Divestment, Activism, and Corporate Social Responsibility
Zusammenfassung seiner Arbeit
Sollten Investoren nicht verantwortungsvoll handelnde Unternehmen aus ihrem Portfolio ausschließen oder in sie investieren und sich bei der Unternehmensleitung engagieren? Diese Arbeit bewertet die relative Wirksamkeit der Strategien Exit (Desinvestition) und Voice (Aktivismus), um Unternehmen zur Einführung nachhaltigerer Geschäftspraktiken zu bewegen. Anhand von Daten zu Investmentfonds stelle ich fest, dass Aktivismus wirksamer ist als die Androhung einer Desinvestition, um das unsoziale Verhalten von US-Unternehmen einzudämmen. Ich schlage eine neuartige vierteljährliche Klassifizierung von Fondsgesellschaften als Desinvestoren, Aktivisten, beides oder keines von beiden vor, basierend auf ihren Portfoliobeständen und ihrem Abstimmungsverhalten zu Vorschlägen zur Corporate Social Responsibility (CSR) auf Hauptversammlungen. Unter Verwendung umfangreicher Anlegerrücknahmen als plausibel exogene Schocks für den Einfluss der Fonds ermittle ich die Wirkung jeder Gruppe auf das unsoziale Verhalten von Unternehmen, gemessen an der Wahrscheinlichkeit, dass in den Medien über eine Kontroverse berichtet wird. Das Hauptergebnis lautet, dass nur aktivistische Fonds erfolgreich Druck auf Unternehmen ausüben, sich besser zu verhalten. Ich stelle fest, dass ein solcher Fonds, wenn er gezwungen ist, 1 % des Eigenkapitals eines Unternehmens zu verkaufen, die Wahrscheinlichkeit einer Kontroverse in den folgenden 10 Monaten um 1 % erhöht. Der Effekt konzentriert sich auf Unternehmen mit dem niedrigsten CSR-Niveau: Bei ihnen steigt der Effekt auf 5 % und hält mehr als 15 Monate an. Dagegen finde ich keine Belege dafür, dass desinvestierende Fonds das unsoziale Verhalten von Unternehmen verringern. Schließlich stelle ich keinen Übertragungseffekt von prosozialem Aktivismus auf Umwelt- und Governance-Kontroversen fest.
Die vollständige Arbeit können Sie hier herunterladen.
Stimmen Sie für Ihre Lieblingsarbeit des Young Academic Award ab
Unser Vorsitzender wird auf der Jahresmitgliederversammlung der World Alliance, die vom 19. bis 21. Oktober 2022 in Casablanca, Marokko, stattfindet, die Gewinnerin bzw. den Gewinner der besten Arbeit bekannt geben und einen Preis in Höhe von 3.000 € verleihen; die Platzierten erhalten Preise in Höhe von 2.000 € (2. Platz) und 1.000 € (3. Platz).