


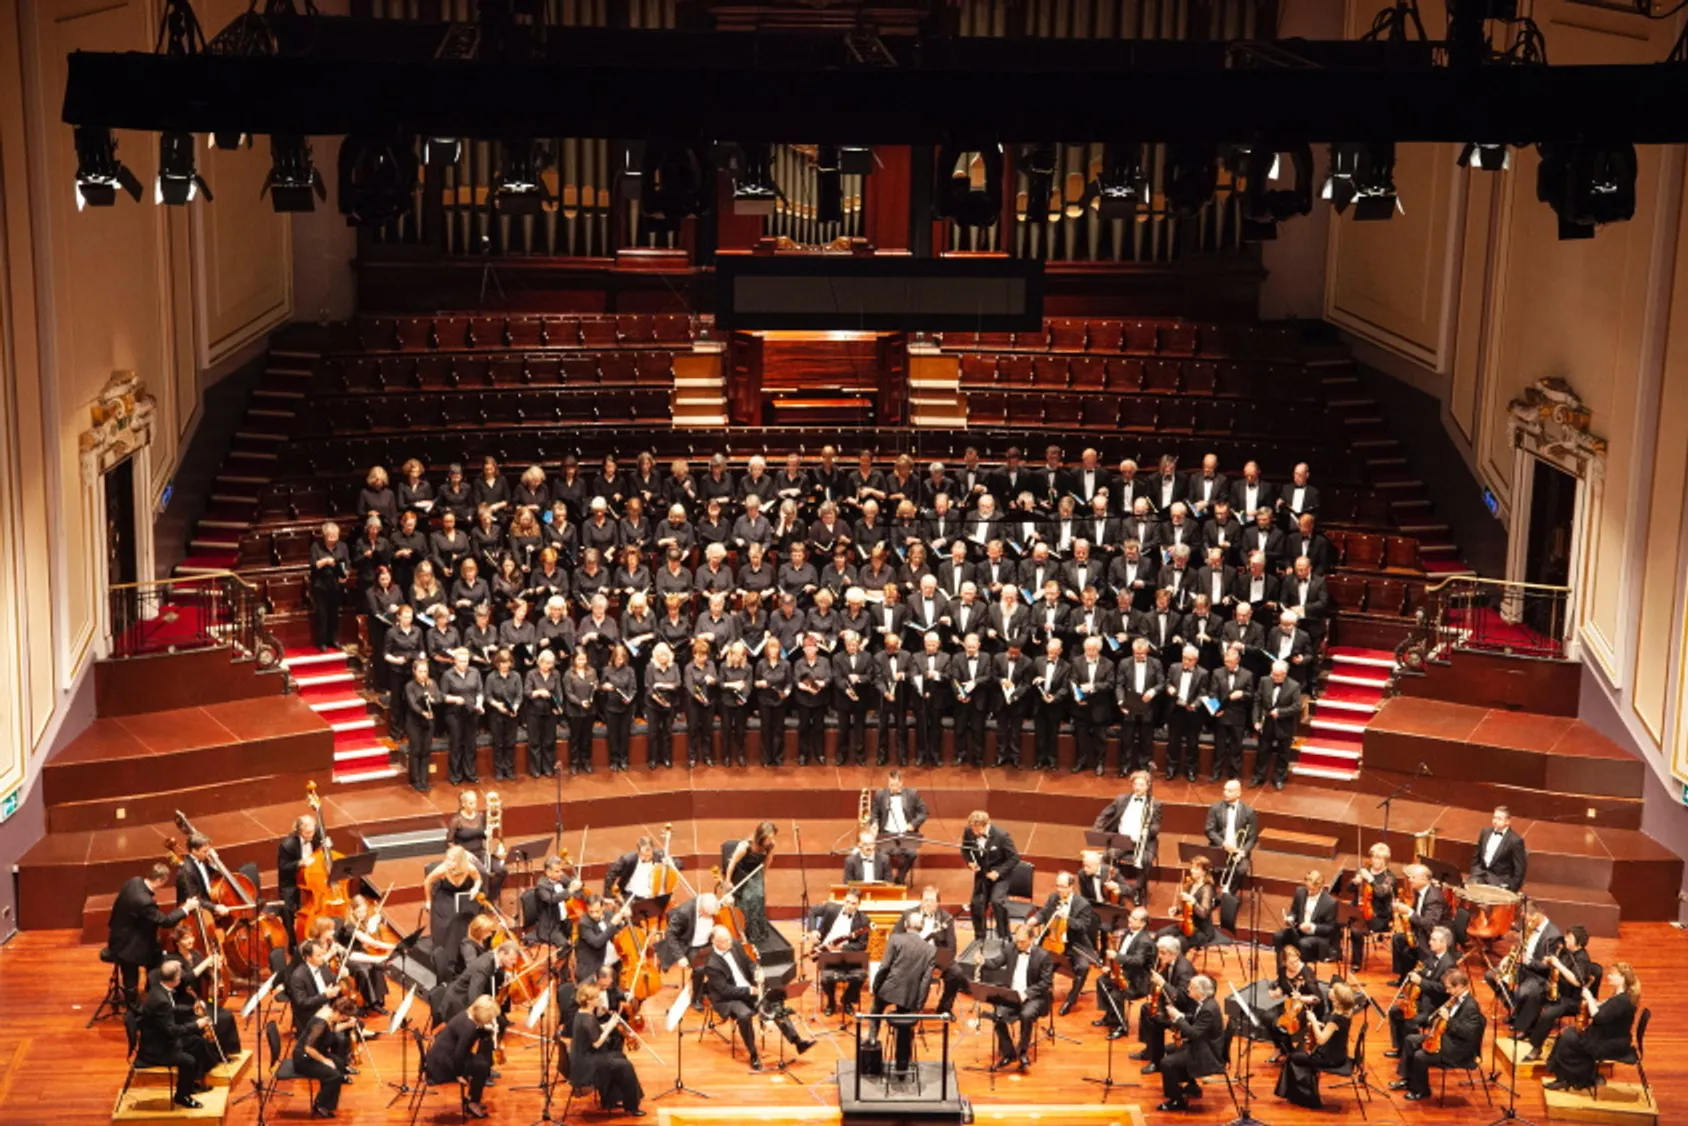
Concibo a los líderes de los centros financieros internacionales como directores de orquesta. Cada instrumento puede tocarse por sí solo –violines, clarinetes u oboes, o en este caso un banco o una aseguradora–, pero cuando se orquestan pasan a formar parte de un todo mayor.
Para hacerse una idea de lo que está ocurriendo en los servicios financieros, ya no basta con asistir a una conferencia de banca, de seguros o bursátil. En la década de 2020, la combinación, la realidad, es mucho más rica que eso.
En el transcurso de la vida de muchos de nosotros, la especialización en distintos servicios financieros se ha multiplicado en todo el mundo. En zonas donde la economía era en gran medida informal han llegado los servicios bancarios básicos. En jurisdicciones que ya contaban con bancos se han puesto en marcha y desarrollado más plenamente servicios de seguros y sistemas básicos de pensiones. En países con la fortuna de disponer de materias primas escasas en abundancia, o de elevadas tasas de ahorro nacional, se han creado fondos soberanos. Desde la Segunda Guerra Mundial, el porcentaje de la economía mundial financiado en los mercados de valores ha aumentado mucho más deprisa que el crecimiento mundial, lo que significa que se depende más de las bolsas para captar capital de inversión. Las instituciones de inversión colectiva han llegado a gestionar activos cuyo valor supera con creces el PIB mundial.
Y todo se mueve más con la evolución acelerada de las telecomunicaciones, los medios de comunicación y las tecnologías. Dos ejemplos lo demuestran. El primer satélite de comunicaciones, Telstar, se lanzó sobre el Atlántico Norte en julio de 1962. Su órbita no era geoestacionaria, por lo que las señales duraban solo unos minutos antes de que siguiera su recorrido orbital. Permitió la primera señal de televisión transatlántica en directo accesible al público; la emisión se difundió en Europa a través de Eurovisión y en Norteamérica a través de las tres cadenas nacionales estadounidenses y la canadiense de la época. Las primeras imágenes fueron la Estatua de la Libertad en Nueva York y la Torre Eiffel en París.
Avancemos a principios de la década de 1990: el consorcio privado que estaba construyendo la National Stock Exchange of India lanzó un satélite geoestacionario sobre el subcontinente y entregó a los futuros participantes del mercado antenas parabólicas para empezar a negociar en un mercado nacional unificado. Algunos años después, ese satélite y esas antenas dieron paso a miles de kilómetros de fibra óptica de alta velocidad y a centros de transmisión que conectaban todo el país.
Con efectos sobre todos estos servicios, los derivados financieros crecieron a una velocidad logarítmica a partir de los derivados agrícolas desde principios de la década de 1970, lo que permitió la cobertura y la asunción de riesgos a los distintos actores incluso con lo que hoy se considerarían calculadoras de bolsillo bastante primitivas. El epítome de la velocidad en los primeros años de este siglo fueron las torres de microondas construidas para transmitir señales entre Nueva York y Chicago.
Otro motor clave a finales de siglo fue que los reguladores permitieran que inversores institucionales de fuera de la jurisdicción fueran evaluados y conectados directamente a las bolsas para operar. Las bolsas de Estocolmo y Fráncfort estuvieron entre las pioneras del acceso directo al mercado desde fuera de la jurisdicción nacional: literalmente internacionalizaban la base de miembros mediante nuevas formas de acceso cómodo. La noción de mercado nacional cambió.
Antes, los banqueros conocían a los banqueros de su jurisdicción, y competían entre sí al tiempo que compartían conocimientos. La banca solía estar separada de los seguros; las aseguradoras también se conocían entre sí, competían y compartían conocimientos en su ámbito. Las bolsas solían estar solas en sus mercados nacionales, o casi. Los gestores de fondos conocían bien a otros gestores de fondos, y esas firmas solían estar en secciones separadas de su entidad matriz aseguradora o bancaria. Los actores de cada compartimento estanco apenas tenían interacción directa. Y lo mismo ocurría con los mercados de materias primas frente a los segmentos de derivados sobre activos intangibles, mientras que los operadores de divisas constituían otro mundo aparte.
Lo que más llama la atención al observador es cuánto más, y con cuánta mayor rapidez, desde finales del siglo pasado estas especialidades han llegado a interactuar, junto con los abogados, los contables y los reguladores. La noción de centro financiero tal como hemos llegado a conocerla es ecológica: es el efecto de clúster que se observa. Los compartimentos estancos se han vuelto mucho más permeables.
Los servicios financieros dejaron atrás hace tiempo el punto en que las instituciones actuaban de formas diferenciadas, de manera previsible dentro de un conjunto definido de competencias. Aunque no ofrezcan servicios en todo el espectro, las interacciones de la formación de precios de los activos las vinculan. Como han reconocido los miembros de la World Alliance, las ventajas que pueden obtenerse son numerosas: los conjuntos de conocimientos existentes pueden y deben orquestarse para garantizar el crecimiento –y la estabilidad– de todos.
Concibo a los líderes de los centros financieros internacionales como directores de orquesta. Cada instrumento puede tocarse por sí solo –violines, clarinetes u oboes, o en este caso un banco o una aseguradora–, pero cuando se orquestan pasan a formar parte de un todo mayor. La música sinfónica, o incluso las bandas de jazz y los quintetos, suenan de forma distinta a lo que tocan sus instrumentos por separado. La década de 2020 promete ser una década en la que la musicalidad conjunta de cada uno de los centros financieros internacionales del mundo será un factor importante en el crecimiento de las naciones y de la economía mundial.
La agenda de la World Alliance aborda los retos de nuestro tiempo, que requieren reflexión, conocimientos y colaboración a escala mundial. ¿Cómo pueden los servicios financieros atender mejor las necesidades de las pymes y qué eficiencias pueden obtenerse para ellas mediante el esfuerzo colectivo? Las respuestas a la emergencia climática exigen una atención –y un capital– enormes: ¿quién mejor que esta comunidad para responder? Y también hay cuestiones que afectan al núcleo mismo de nuestras economías de mercado en lo que respecta al correcto funcionamiento de las empresas y su gobernanza. En buena medida, las respuestas a estos problemas requerirán cooperación con las autoridades reguladoras del mundo, y la World Alliance también lo tiene en su agenda para esta década.
Los artículos aquí publicados reflejan las opiniones de sus respectivos autores y no necesariamente las de la World Alliance.