


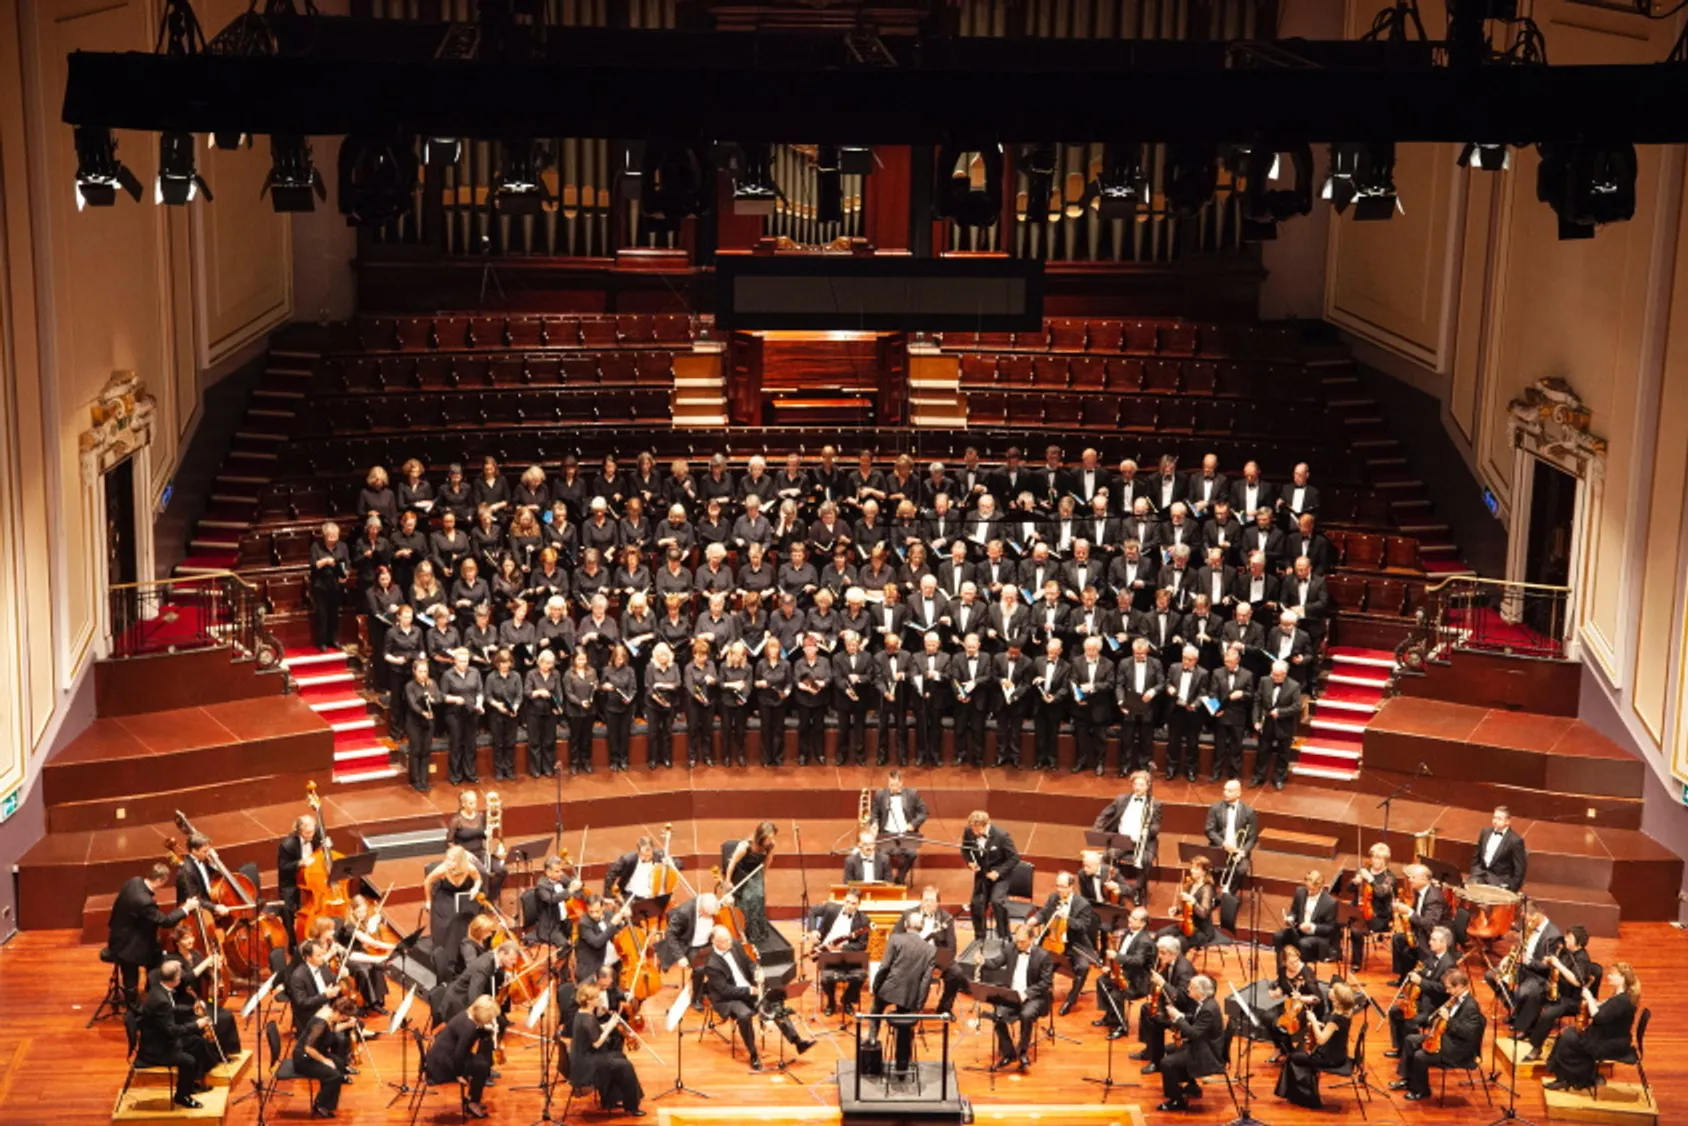
在我看来,国际金融中心的领导者就像乐团指挥。每件乐器——小提琴、单簧管或双簧管,在这里则是一家银行或一家保险公司——都可以独自演奏,但经过协调配合,它们便成为一个更宏大整体的一部分。
要了解金融服务领域正在发生什么,仅仅参加银行、保险或证券交易所的会议已经不够了。在21世纪20年代,金融服务的构成与现实远比这丰富得多。
在我们许多人的有生之年,各类金融服务的专业能力已在全球范围内成倍增长。在以非正规经济为主的地区,基本银行服务已经到来。在已有银行的司法管辖区,保险服务和基本养老金计划已经推出并得到更充分的发展。在幸运地拥有大量稀缺原材料或高国民储蓄率的国家,主权财富基金已经设立。自第二次世界大战以来,通过证券市场融资的部分在世界经济中所占的比例,其增长速度远超全球经济增长,这意味着筹集投资资本更多地依赖于交易所。集合投资计划的资产管理规模已增长至远超全球GDP的水平。
随着电信、媒体和技术的加速演进,一切事物的流动也日益频繁。两个例子可以说明这一点。第一颗通信卫星Telstar于1962年7月在北大西洋上空发射。它的轨道并非地球静止轨道,这意味着信号仅能持续几分钟,之后卫星便沿轨道移开。它实现了首次面向公众的跨大西洋电视直播信号;这次直播在欧洲由欧洲电视网(Eurovision)播出,在北美则由当时美国的三家全国性电视网和加拿大的一家全国性电视网播出。最初的画面是纽约的自由女神像和巴黎的埃菲尔铁塔。
时间快进到20世纪90年代初:筹建印度国家证券交易所的私营财团在印度次大陆上空发射了一颗地球静止卫星,并向未来的市场参与者提供卫星天线,使其能够在一个统一的全国性市场上开展交易。数年后,这颗卫星和这些天线被数千公里的高速光纤和传输中心所取代,将整个国家连接起来。
影响所有这些服务的是,自20世纪70年代初起,金融衍生品从农产品衍生品中发展而来,并以指数级速度增长,即使借助今天看来相当原始的手持计算器,也能让市场参与者进行风险对冲和承担风险。本世纪初,速度的极致体现是在纽约和芝加哥之间为传输信号而建造的微波塔。
上世纪末的另一个关键驱动因素是,监管机构允许来自本司法管辖区以外的机构投资者在经过审查后直接接入交易所进行交易。斯德哥尔摩和法兰克福的交易所是从本国司法管辖区以外提供直接市场准入的先行者之一——它们通过新的便捷准入形式,实实在在地推动了会员的国际化。“本土市场”的概念由此发生了变化。
过去,银行家们彼此熟识于各自的司法管辖区,他们既相互竞争,也分享专业知识。银行业过去通常与保险业相互分离;保险公司之间也彼此了解,在其领域内竞争并分享专业知识。交易所过去在本国市场上是唯一的,或在很大程度上如此。基金经理们彼此非常熟悉,而这些机构过去分属其母公司保险或银行机构的不同部门。每个“筒仓”中的参与者之间几乎没有直接互动。大宗商品市场与处理无形资产的衍生品板块之间也是如此,而外汇交易员则又自成一个圈子。
令观察者印象深刻的是,自上世纪末以来,这些不同形式的专业能力——连同律师、会计师和监管者——之间的互动变得何等频繁、何等迅速。我们如今所理解的金融中心是一种生态,是人们所见的集群效应。各个“筒仓”之间的壁垒已变得更加通透。
金融服务早已告别了各参与机构以各自不同的方式、在既定专业范围内可预见地运作的阶段。即使它们并不提供全方位的服务,资产定价的相互作用也将它们联系在一起。正如世界国际金融中心联盟成员所认识到的,由此可获得的优势是多方面的——现有的各类专业能力能够且必须加以协调,以确保所有各方的增长与稳定。
在我看来,国际金融中心的领导者就像乐团指挥。每件乐器——小提琴、单簧管或双簧管,在这里则是一家银行或一家保险公司——都可以独自演奏,但经过协调配合,它们便成为一个更宏大整体的一部分。交响乐,乃至爵士乐队和五重奏,听起来都与各件乐器单独演奏时截然不同。21世纪20年代有望成为这样一个十年:世界上每个国际金融中心的整体“乐感”都将成为各国和世界经济增长的重要因素。
联盟的议程着眼于我们这个时代需要思考、专业能力和全球协作的挑战。金融服务如何更好地满足中小企业的需求?通过集体努力可以为它们带来哪些效率提升?应对气候紧急状况需要投入大量关注和资本:还有谁比这一群体更适合作出回应?此外,还有一些问题触及我们市场经济的核心,涉及企业的正常运作及其管理责任。在很大程度上,解决这些问题需要与全球监管机构开展合作,而联盟也已将此列入其本十年的议程。
此处发表的文章仅代表作者本人观点,不一定代表 World Alliance 的立场。