


لنعتد الاعتماد على بيانات التأكيد. فهي ليست جديدة، لكنها ظلت بعيدة عن أنظار الرأي العام.
إلى أين تتجه الشركات فيما يتعلق بأهداف الاستدامة التي أعلنتها؟ وكيف تحرز تقدمًا؟ وكيف لنا أن نعرف ذلك؟
تمثل المعلومات الواضحة والموثوقة بشأن المعايير البيئية والاجتماعية والحوكمة (ESG) مشكلة شائكة، وهي تحدد كثيرًا من مهامنا وتعقّدها في آن واحد، بوصفنا قادة لمراكز مالية دولية، في توجيه المدخرات على النحو الذي يطلبه المستثمرون، وعلى النحو الذي نريد نحن أنفسنا أن نعمل به.
تبرز المعايير العالمية ببطء، ولا سيما بفضل الجاري حاليًا من إنشاء International Sustainability Standards Board تحت مظلة International Financial Reporting Standards (IFRS) Foundation [1]. وقد امتثل 90 بلدًا امتثالًا كاملًا لمعايير IFRS للمحاسبة في ولاياتها القضائية؛ وستسهم إضافة العمل على الاستدامة تدريجيًا في تأطير الفهم المشترك الذي يتعين علينا اكتسابه لهذه الموضوعات.
تعمل IFRS على تسريع التقارب في معايير الإفصاح العالمية عن الاستدامة، بما في ذلك أسسها الفنية. ويتألف فريق العمل التابع لها من:
- Task Force on Climate-related Financial Disclosures التابعة لـ Financial Stability Board؛
- Value Reporting Foundation التي تمثل الاندماج المزمع بين International Integrated Reporting Council وSustainability Accounting Standards Board؛
- Climate Disclosure Standards Board؛ و
- World Economic Forum.
وطوال هذه العملية، سيتشاور فريق العمل على نطاق واسع مع Global Reporting Initiative. ويمثل ذلك خلاصة عقود من عمل الخبراء. ولا يوجد خبراء أفضل منهم.
ولكن كيف ستصل هذه المعرفة إلى من يبحثون عنها؟
لا تندرج المسائل البيئية والاجتماعية ومسائل الحوكمة ضمن نطاق المقاييس المحاسبية المعتادة. فلا يمكننا عدّ هذه المجالات المختلفة من الأعمال أو قياسها بالطرق المألوفة. ولحسن الحظ، تمتلك مهنة المحاسبة أداة ثانية إلى جانب عملها المألوف في التدقيق، وهذه الأداة هي بيانات التأكيد. وهي محور هذا المقال.
على مدى عقدين تقريبًا، تولّى وضعَ المعايير العالمية المتفق عليها لعمل مهنة المحاسبة International Audit and Assurances Standards Board (IAASB) الخاضع للرقابة العامة، والذي أُنشئ في عام 2004. وتمثل مجموعة أعماله المعيار العالمي الذي اعتمدته حكومات مجموعة العشرين للمحاسبين، وهي مكوّن أساسي في خلاصة مبادئ Financial Stability Board.
ما هي خدمات التأكيد؟ ولماذا ظلت مجهولة إلى حد كبير؟
خدمات التأكيد نوع من الخدمات المهنية المستقلة التي يقدّمها عادةً محاسبون معتمدون أو قانونيون. ويمكن أن تشمل خدمات التأكيد مراجعة أي مستند أو معاملة مالية، كقرض أو عقد أو موقع إلكتروني مالي. وتشهد هذه المراجعة بصحة البند الذي يراجعه المحاسب القانوني المعتمد وسلامته. والغاية هي الحصول على مراجعة مستقلة يجريها طرف ثالث تُثبت صحة المعلومات المستقاة، والفرضيات المستخدمة في تقييمها، والاستنتاجات المستخلصة، أو تصححها:
- خدمات التأكيد خدمات مهنية مستقلة تحسّن جودة المعلومات أو سياقها لصانعي القرار؛
- تحدّ خدمات التأكيد من مخاطر المعلومات، مما يتيح اتخاذ قرارات أفضل؛
- تستخدم الشركات خدمات التأكيد لزيادة شفافية المعلومات التي تفصح عنها للسوق ولمستثمريها وملاءمتها وقيمتها؛
- يمكن تطبيق خدمات التأكيد على تقييمات المخاطر، وأداء الأعمال، وموثوقية نظم المعلومات، والتجارة الإلكترونية، وأداء الرعاية الصحية.
ويُعدّ تقديم التأكيد المستقل وسيلة لبث الطمأنينة بأن المعلومات التي تُتخذ القرارات على أساسها موثوقة، ومن ثمّ فهو يحدّ من المخاطر، وفي هذه الحالة مخاطر المعلومات. [2]
وسيساعد مقدمو خدمات التأكيد عملاءهم على التعامل مع التعقيدات والمخاطر والفرص في شبكات شركائهم، من خلال الإدارة والرصد الاستباقيين للمخاطر الناشئة عن العلاقات مع الأطراف الثالثة. وتستخدم الشركات خدمات التأكيد لزيادة شفافية المعلومات التي تفصح عنها للسوق ولمستثمريها وملاءمتها وقيمتها. ويجد كثيرون أن الإفصاح الأفضل عن أداء الأعمال يتحول إلى استراتيجية للنمو المستدام والتميز التنافسي.
وما يهم أعضاء التحالف العالمي وقرّاءهم هو خدمات التأكيد التي تتناول تقييمات المخاطر وقياسات أداء الأعمال. فكيف يمكن بغير ذلك تقييم أداء مجلس الإدارة أو مغزى الالتزام الاجتماعي للمؤسسة وأعمالها الخيرية؟
وسيوضح مثال من مجال ESG هذه النقطة: «التأكيد على بيان غازات الدفيئة»، الذي أُنجز في عام 2013.
تعهّد IAASB بوضع معيار دولي جديد لمهام التأكيد (ISAE) يتناول مسؤوليات المحاسبين المهنيين فيما يتعلق بمهام التأكيد على بيان غازات الدفيئة (GHG). ومع تزايد الاهتمام بالصلة بين غازات الدفيئة وتغير المناخ، كانت جهات كثيرة تقيس انبعاثاتها من غازات الدفيئة لأغراض الإدارة الداخلية، كما أن عددًا متزايدًا منها يُعدّ أيضًا بيانًا لغازات الدفيئة:
- في إطار نظام إفصاح تنظيمي؛
- في إطار نظام لتداول الانبعاثات؛ أو
- لإطلاع المستثمرين وغيرهم على أساس طوعي. ويمكن، على سبيل المثال، نشر الإفصاحات الطوعية في وثيقة مستقلة؛ أو إدراجها ضمن تقرير أشمل عن الاستدامة أو في التقرير السنوي للجهة، أو تقديمها دعمًا للإدراج في «سجل للكربون».
وفي ضوء ذلك، وافق IAASB على مقترح مشروع بشأن هذا الموضوع في اجتماعه المنعقد في ديسمبر 2007.
وكان محور هذا المشروع بيان غازات الدفيئة الخاص بالجهة؛ ولم يتضمن متطلبات أو إرشادات بشأن التأكيد على تعويضات الانبعاثات. (ومع أن ذلك ليس محورًا رئيسيًا، فمن المرجح أن يكون معيار منفصل بشأن هذا الموضوع مفيدًا لمدققي القوائم المالية عند النظر في القيمة الدفترية لحقوق تداول الانبعاثات في إطار تدقيق القوائم المالية).
وخلال عام 2008، شُكّل فريق استشاري للمشروع وعُقدت أربع موائد مستديرة في سيدني وملبورن وتورنتو وبروكسل. وضمت كل مائدة مستديرة ما بين 25 و30 مشاركًا تقريبًا. وجاء المشاركون من طيف متنوع من فئات أصحاب المصلحة، بما في ذلك شركات المحاسبة والهيئات المحاسبية؛ والجهات التنظيمية الحكومية وصانعو السياسات؛ والشركات المُعِدّة للتقارير؛ ومدققو القطاع العام؛ ومقدمو خدمات التأكيد وواضعو المعايير من خارج مهنة المحاسبة؛ والمستثمرون المؤسسيون؛ والمنظمات غير الحكومية؛ والأكاديميون؛ والمهنيون القانونيون.
وشهدت المائدتان المستديرتان الأوليان مناقشات استكشافية للنظر فيما إذا كان ينبغي وضع معيار دولي لمهام التأكيد، وإن كان الأمر كذلك، تحديد القضايا الرئيسية والتماس توجيه أولي. وتمثلت الخطوة التالية في مناقشة القضايا الرئيسية التي حُدّدت سابقًا، باستخدام هيكل أولي تجريبي للمعيار لتركيز النقاش. وقدّمت الجلسة الأخيرة ملاحظات على ورقة قضايا أُعدّت استنادًا إلى المدخلات الواردة في الموائد المستديرة السابقة. ونوقشت ورقة القضايا لاحقًا في اجتماع ديسمبر 2008 لـ IAASB، حين اتفق المجلس على أن وضع مثل هذا المعيار سيتسق مع ولايته المتعلقة بالمصلحة العامة.
وفي مطلع عام 2009، عملت IAASB Emissions Task Force على عدة صيغ متتالية للمعيار، عُرض في مراحل عدة منها للمراجعة والتعليق العام، على مدى عامين. وأدت الجولة الأولى التي ضمت 35 تعليقًا إلى إعادة الصياغة، واستقطبت الجولة الثانية 41 تعليقًا إضافيًا. ولأن هذه معايير عامة، فقد نُشرت جميع التعليقات دائمًا على الموقع الإلكتروني لـ IAASB. وتمثلت الخطوة الأخيرة في ضمان الاتساق مع معايير التأكيد ذات الصلة. وأخيرًا، احتاج المدققون إلى إرشادات بشأن كيفية التصرف أثناء العمل الميداني لجمع المعلومات التي يقدّمها العميل والتحقق منها.
وافق IAASB على المعيار ISAE 3410، مهام التأكيد على بيانات غازات الدفيئة، في اجتماعه المنعقد في مارس 2012، على أن يدخل حيز النفاذ في سبتمبر 2013.
حسنًا، كيف يبدو ذلك عمليًا؟
في حالة شركة الغازات الصناعية العملاقة Air Liquide، يقدّم الموقع الإلكتروني العرض الموجز أدناه.
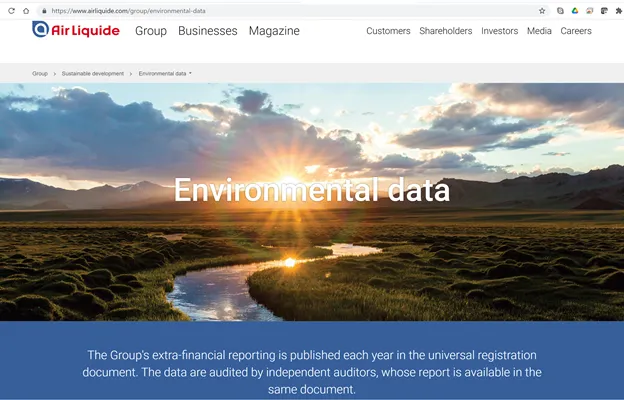
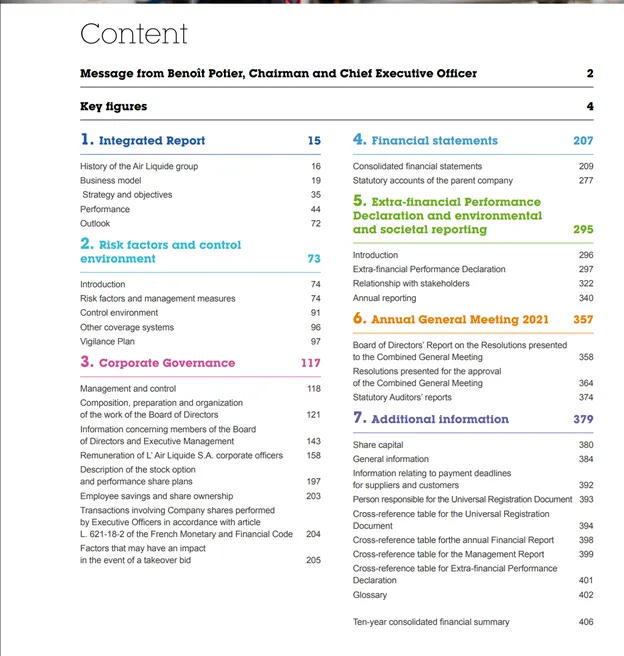
تنشر Air Liquide تقريرًا متكاملًا في شكل وثيقة تسجيل عالمية (Universal Registration Document)، مودعة لدى هيئة الأوراق المالية الفرنسية، AMF.
ويشير جدول المحتويات إلى أجزاء التقرير السنوي من الوثيقة، فضلًا عن المعلومات غير المالية التي لا تخضع للتدقيق الرسمي – وذلك مرة أخرى لعدم وجود معايير محاسبية متفق عليها عالميًا للأثر الاجتماعي والبيئي أو للحوكمة. وهذه النصوص الواردة في الوثيقة هي على الأرجح بيانات التأكيد الصادرة عن شركة المحاسبة التابعة لها، والمستخدمة للتحقق من جودة المعلومات ومنطق عرضها.
وتُحدَّد بوضوح مراجعة الحوكمة و«إعلان الأداء غير المالي» والإفصاح البيئي والاجتماعي. هل ثمة الكثير مما يتعين على القارئ الاطلاع عليه؟ بالطبع، لكن هذه هي الصورة الأصدق لوضع الشركة كما يتعين على مجلس إدارتها أن يقودها.
إن المعايير المتفق عليها عالميًا والخاضعة للرقابة العامة تستغرق وقتًا طويلًا حتى ترى النور.
وحين تكتمل، تحمل آثار نقاش عام مطوّل. لكنها تُنجز في نهاية المطاف. وحين يتعلق الأمر بمعلومات ESG، فإن الجمهور في عشرينيات هذا القرن أكثر تطلبًا وتقبلًا في آن واحد. وبات بالإمكان الآن الاستفادة مما يزيد كثيرًا على عقد من الخبرة.
لا تحتاج الشركات والمؤسسات المملوكة للدولة وجمهور المستثمرين إلى مزيد من المعلومات عن ESG، بل تحتاج إلى سبل أكثر توحيدًا لوصف ما يصعب قياسه كميًا. وهذه السبل في طريقها إلينا، بفضل تلك الأداة القديمة الموثوقة لدى المحاسبين: بيانات التأكيد.
[1] https://www.ifrs.org/projects/work-plan/sustainability-reporting/
[2] يمكن للمحاسبين المعتمدين الراغبين في تقديم خدمات التأكيد الاطلاع على الإرشادات الفنية في المعيار الدولي لمهام التأكيد (ISAE) 3000 وفي The Assurance Sourcebook الصادر عن Institute of Chartered Accountants in England and Wales (ICAEW)، والذي يتضمن أيضًا نصائح عملية للشركات التي تختار من بين خدمات التأكيد المختلفة.
تعبّر المقالات المنشورة هنا عن آراء كتّابها، ولا تعبّر بالضرورة عن آراء World Alliance.