


Vamos nos acostumar a confiar em relatórios de asseguração. Eles não são novos, mas vêm passando despercebidos pelo radar do público.
Quais empresas estão indo em que direção em relação às metas de sustentabilidade que declararam? Como estão avançando? Como sabemos?
Informações claras e confiáveis sobre ESG são um problema espinhoso, que tanto define quanto complica muitas das nossas tarefas como líderes de centros financeiros internacionais na canalização da poupança da forma que os investidores pedem e da forma como nós mesmos queremos trabalhar.
Normas globais estão surgindo, lentamente, sobretudo graças à criação, atualmente em curso, do International Sustainability Standards Board sob a égide da International Financial Reporting Standards (IFRS) Foundation [1]. 90 países adotaram integralmente as normas IFRS de contabilidade em suas jurisdições; a incorporação do trabalho sobre sustentabilidade ajudará progressivamente a estruturar o entendimento comum que precisamos adquirir sobre esses temas.
A IFRS está acelerando a convergência das normas globais de relato de sustentabilidade, incluindo seus fundamentos técnicos. Seu grupo de trabalho é composto por:
- a Task Force on Climate-related Financial Disclosures do Financial Stability Board;
- a Value Reporting Foundation, que representa a fusão prevista do International Integrated Reporting Council e do Sustainability Accounting Standards Board;
- o Climate Disclosure Standards Board; e
- o World Economic Forum.
Ao longo de todo o processo, o grupo de trabalho consultará amplamente a Global Reporting Initiative. Isso representa a síntese de décadas de trabalho especializado. Não existem especialistas melhores.
Mas como esse conhecimento chegará a quem o procura?
As questões ambientais, sociais e de governança não se enquadram no âmbito das medidas contábeis habituais. Não podemos contar ou medir essas diferentes áreas de negócio das formas conhecidas. Felizmente, a profissão contábil dispõe de um segundo instrumento além de seu conhecido trabalho de auditoria, e esse instrumento são os relatórios de asseguração. Eles são o foco deste artigo de opinião.
Há quase duas décadas, as normas globais acordadas para o trabalho da profissão contábil são estabelecidas pelo International Audit and Assurances Standards Board (IAASB), sujeito a supervisão pública e criado em 2004. O conjunto de seu trabalho é a norma global acordada para os contadores pelos governos do G20 e constitui um componente fundamental do compêndio de princípios do Financial Stability Board.
O que são serviços de asseguração? Por que permaneceram em grande parte desconhecidos?
Os serviços de asseguração são um tipo de serviço profissional independente geralmente prestado por contadores certificados ou habilitados. Os serviços de asseguração podem incluir a revisão de qualquer documento ou transação financeira, como um empréstimo, um contrato ou um site financeiro. Essa revisão certifica a exatidão e a validade do item revisado pelo contador. O objetivo é obter uma revisão independente, por terceiros, que valide ou corrija as informações obtidas, as hipóteses utilizadas para avaliá-las e as conclusões extraídas:
- Os serviços de asseguração são serviços profissionais independentes que melhoram a qualidade ou o contexto das informações para os tomadores de decisão;
- O risco de informação é reduzido pelos serviços de asseguração, permitindo uma melhor tomada de decisão;
- As empresas utilizam serviços de asseguração para aumentar a transparência, a relevância e o valor das informações que divulgam ao mercado e a seus investidores;
- Os serviços de asseguração podem ser aplicados a avaliações de risco, ao desempenho empresarial, à confiabilidade de sistemas de informação, ao comércio eletrônico e ao desempenho na área da saúde.
Fornecer asseguração independente é uma forma de dar conforto de que as informações com base nas quais se tomam decisões são confiáveis e, portanto, reduz riscos, neste caso, o risco de informação. [2]
Os prestadores de serviços de asseguração ajudarão os clientes a lidar com as complexidades, os riscos e as oportunidades em suas redes de parceiros, gerindo e monitorando de forma proativa os riscos decorrentes das relações com terceiros. As empresas utilizam serviços de asseguração para aumentar a transparência, a relevância e o valor das informações que divulgam ao mercado e a seus investidores. Muitas constatam que, ao compartilhar melhor o desempenho empresarial, isso se torna uma estratégia de crescimento sustentável e de diferenciação competitiva.
O que interessa aos membros da World Alliance e a seus leitores são os serviços de asseguração que tratam de avaliações de risco e de medições do desempenho empresarial. De que outra forma avaliar o desempenho de um conselho de administração ou o significado do engajamento social e da filantropia de uma empresa?
Um exemplo relativo a ESG ilustrará o ponto: a “Assurance on a Greenhouse Gas Statement”, concluída em 2013.
O IAASB comprometeu-se a desenvolver uma nova International Standard on Assurance Engagements (ISAE) que tratasse das responsabilidades dos contadores profissionais em relação a trabalhos de asseguração sobre uma declaração de gases de efeito estufa (GEE). Com a crescente atenção dada à relação entre os GEE e as mudanças climáticas, muitas entidades vinham quantificando suas emissões de GEE para fins de gestão interna, e um número crescente também está preparando uma declaração de GEE:
- No âmbito de um regime regulatório de divulgação;
- No âmbito de um sistema de comércio de emissões; ou
- Para informar investidores e outras partes de forma voluntária. As divulgações voluntárias podem ser, por exemplo, publicadas como documento independente; incluídas como parte de um relatório de sustentabilidade mais amplo ou no relatório anual de uma entidade; ou feitas para fundamentar a inclusão em um “registro de carbono”.
Com isso em mente, o IAASB aprovou uma proposta de projeto sobre esse tema em sua reunião de dezembro de 2007.
O foco desse projeto era a declaração de GEE de uma entidade; ele não incluía requisitos ou orientações sobre a asseguração de compensações de emissões. (Embora não fosse o foco principal, uma norma separada sobre esse tema provavelmente será útil aos auditores de demonstrações financeiras ao considerarem o valor contábil dos direitos de comércio de emissões em uma auditoria de demonstrações financeiras.)
Durante 2008, foi constituído um Painel Consultivo do Projeto e foram realizadas quatro mesas-redondas em Sydney e Melbourne, Toronto e Bruxelas. Cada mesa-redonda contou com aproximadamente 25-30 participantes. Os participantes vinham de uma gama diversificada de grupos de partes interessadas, incluindo firmas e entidades de contabilidade; reguladores governamentais e formuladores de políticas; empresas que divulgam relatórios; auditores do setor público; asseguradores não contábeis e normatizadores; investidores institucionais; organizações não governamentais; acadêmicos; e profissionais da área jurídica.
As duas primeiras mesas-redondas tiveram discussões exploratórias para avaliar se uma ISAE deveria ser desenvolvida e, em caso afirmativo, identificar as principais questões e buscar uma orientação inicial. O passo seguinte foi debater as principais questões identificadas anteriormente, utilizando um esboço preliminar de norma para orientar as discussões. A última sessão forneceu comentários sobre um Issues Paper preparado com base nas contribuições recebidas nas mesas-redondas anteriores. O Issues Paper foi posteriormente discutido na reunião de dezembro de 2008 do IAASB, quando o Conselho concordou que o desenvolvimento de tal norma seria compatível com seu mandato de interesse público.
No início de 2009, a Emissions Task Force do IAASB trabalhou em várias versões da norma, que em diversos momentos foi submetida a consulta e comentários públicos, ao longo de um período de dois anos. A primeira rodada de 35 comentários levou a uma nova redação, e a segunda rodada gerou mais 41 comentários. Por se tratar de normas públicas, todos os comentários sempre foram publicados no site do IAASB. O último passo foi garantir a coerência com as normas de asseguração relacionadas. E, por fim, os auditores precisavam de orientação sobre como proceder em campo ao coletar e verificar as informações que o cliente forneceria.
O IAASB aprovou a ISAE 3410, Assurance Engagements on Greenhouse Gas Statements, em sua reunião de março de 2012, com entrada em vigor em setembro de 2013.
Bem, como isso funciona na prática?
No caso da gigante de gases industriais Air Liquide, o site apresenta a visão resumida abaixo.
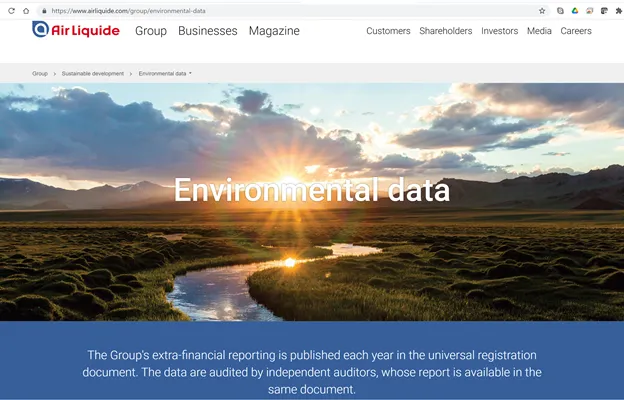
A Air Liquide publica um relatório integrado na forma de um Universal Registration Document, registrado junto à comissão francesa de valores mobiliários, a AMF.
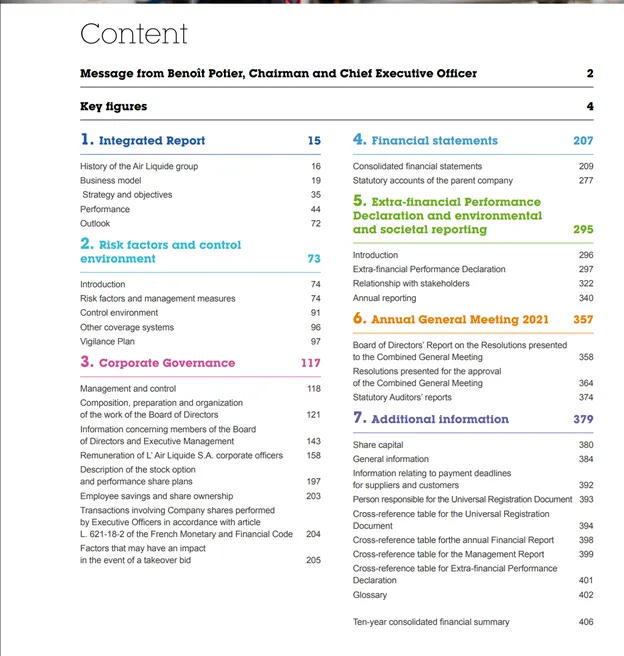
O Sumário remete às partes do Documento relativas ao relatório anual, bem como às informações extrafinanceiras que não estariam sujeitas a auditoria formal – novamente porque não existem normas contábeis universalmente acordadas para o impacto social e ambiental ou para a governança. Esses textos do Documento teriam sido os relatórios de asseguração da firma de contabilidade da empresa, utilizados para validar a qualidade das informações e a lógica de sua apresentação.
A análise da governança e a “Declaração de Desempenho Extrafinanceiro e o relato ambiental e social estão claramente delimitados. Há muito para o leitor percorrer? Certamente, mas este é o retrato mais fiel da posição da empresa tal como seu conselho de administração deve conduzi-la.
Normas globalmente acordadas e sujeitas a supervisão pública demoram a chegar.
Quando são concluídas, carregam as marcas de longos debates públicos. Mas são concluídas. Quando se trata de informações ESG, na década de 2020 o público é ao mesmo tempo mais exigente e mais receptivo. E agora é possível recorrer a bem mais de uma década de experiência.
Empresas, empresas estatais e o público investidor não precisam de mais informações sobre ESG; precisam de formas mais padronizadas de descrever aquilo que é difícil de quantificar. Elas estão chegando, graças a esse velho e confiável instrumento dos contadores: os relatórios de asseguração.
[1] https://www.ifrs.org/projects/work-plan/sustainability-reporting/
[2] Orientações técnicas para contadores certificados que desejem prestar serviços de asseguração podem ser encontradas na International Standard on Assurance Engagements (ISAE) 3000 e no The Assurance Sourcebook, publicado pelo Institute of Chartered Accountants in England and Wales (ICAEW), que também inclui conselhos práticos para as firmas que escolhem entre diferentes serviços de asseguração.
Os artigos aqui publicados refletem as opiniões de seus respectivos autores e não necessariamente as da World Alliance.