


인증 보고서에 의존하는 데 익숙해집시다. 인증 보고서는 새로운 것은 아니지만, 그동안 대중의 관심 밖에 머물러 왔습니다.
어떤 기업이 표명한 지속가능성 목표와 관련하여 어디로 나아가고 있습니까? 그들은 어떻게 진전을 이루고 있습니까? 우리는 그것을 어떻게 알 수 있습니까?
ESG에 관한 명확하고 신뢰할 수 있는 정보는 골치 아픈 문제이며, 투자자들이 요구하는 방식, 그리고 우리 스스로 일하고자 하는 방식으로 저축을 배분하는 국제금융센터의 리더로서 수행하는 많은 과업을 규정하는 동시에 복잡하게 만듭니다.
특히 International Financial Reporting Standards(IFRS) Foundation 산하에 현재 설립이 진행 중인 International Sustainability Standards Board 덕분에 글로벌 규범이 서서히 형성되고 있습니다 [1]. 90개국이 자국 관할권 내 회계에 IFRS 기준을 전면 적용하고 있으며, 여기에 지속가능성에 관한 작업이 더해지면 이러한 주제에 대해 우리가 갖추어야 할 공통의 이해를 점진적으로 정립하는 데 도움이 될 것입니다.
IFRS는 기술적 토대를 포함하여 글로벌 지속가능성 보고 기준의 수렴을 가속화하고 있습니다. 그 실무 그룹은 다음으로 구성됩니다.
- Financial Stability Board의 Task Force on Climate-related Financial Disclosures
- International Integrated Reporting Council과 Sustainability Accounting Standards Board의 합병 예정 기구인 Value Reporting Foundation
- Climate Disclosure Standards Board
- World Economic Forum
실무 그룹은 전 과정에 걸쳐 Global Reporting Initiative와 폭넓게 협의할 것입니다. 이는 수십 년에 걸친 전문가 작업의 집대성입니다. 이보다 뛰어난 전문가는 없습니다.
그렇다면 이러한 지식은 이를 찾는 이들에게 어떻게 전달될 것입니까?
환경, 사회, 거버넌스 문제는 통상적인 회계 측정의 범위에 속하지 않습니다. 이러한 다양한 사업 영역은 익숙한 방식으로 계산하거나 측정할 수 없습니다. 다행히 회계 전문 직업군에는 익숙한 감사 업무 외에 두 번째 도구가 있으며, 그것이 바로 인증 보고서입니다. 이것이 본 칼럼의 초점입니다.
약 20년 동안 회계 전문가들이 업무에 적용하는 합의된 글로벌 기준은 2004년에 설립되어 공적 감독을 받는 International Audit and Assurances Standards Board(IAASB)가 제정해 왔습니다. 그 성과물은 G20 정부들이 회계사를 위한 글로벌 기준으로 합의한 것이며, Financial Stability Board의 원칙 모음집의 핵심 구성 요소입니다.
인증 서비스란 무엇입니까? 왜 대체로 알려지지 않은 채 남아 있었습니까?
인증 서비스는 일반적으로 공인회계사가 제공하는 독립적인 전문 서비스의 한 유형입니다. 인증 서비스에는 대출, 계약, 금융 웹사이트 등 모든 금융 문서나 거래에 대한 검토가 포함될 수 있습니다. 이 검토를 통해 공인회계사(CPA)는 검토 대상의 정확성과 타당성을 인증합니다. 핵심은 수집된 정보, 이를 평가하는 데 사용된 가정, 그리고 도출된 결론을 검증하거나 바로잡는 독립적인 제3자 검토를 받는 것입니다.
- 인증 서비스는 의사결정자를 위해 정보의 품질이나 맥락을 개선하는 독립적인 전문 서비스입니다.
- 인증 서비스는 정보 위험을 줄여 더 나은 의사결정을 가능하게 합니다.
- 기업은 시장과 투자자에게 공시하는 정보의 투명성, 적합성, 가치를 높이기 위해 인증 서비스를 활용합니다.
- 인증 서비스는 위험 평가, 경영 성과, 정보 시스템의 신뢰성, 전자상거래, 의료 성과 등에 적용될 수 있습니다.
독립적인 인증을 제공하는 것은 의사결정의 근거가 되는 정보가 신뢰할 수 있다는 확신을 주는 방법이며, 따라서 위험, 이 경우에는 정보 위험을 줄여 줍니다. [2]
인증 서비스 제공자는 제3자 관계에서 발생하는 위험을 선제적으로 관리하고 모니터링함으로써 고객이 파트너 네트워크의 복잡성, 위험, 기회에 대처하도록 돕습니다. 기업은 시장과 투자자에게 공시하는 정보의 투명성, 적합성, 가치를 높이기 위해 인증 서비스를 활용합니다. 많은 기업은 경영 성과를 더 잘 공유하는 것이 지속 가능한 성장과 경쟁적 차별화 전략이 된다는 사실을 깨닫고 있습니다.
World Alliance 회원과 그 독자들이 관심을 갖는 것은 위험 평가와 경영 성과 측정을 다루는 인증 서비스입니다. 그 밖에 어떤 방법으로 이사회의 성과나 기업의 사회 공헌 및 자선 활동의 의미를 평가할 수 있겠습니까?
ESG에 관한 한 가지 사례가 이를 잘 보여 줍니다. 바로 2013년에 완성된 “온실가스 보고서에 대한 인증(Assurance on a Greenhouse Gas Statement)”입니다.
IAASB는 온실가스(GHG) 보고서에 대한 인증 업무와 관련하여 전문 회계사의 책임을 다루는 새로운 국제인증업무기준(ISAE)을 개발하기로 했습니다. 온실가스와 기후변화의 연관성에 대한 관심이 높아지면서 많은 기관이 내부 관리 목적으로 온실가스 배출량을 산정하고 있었으며, 다음과 같은 목적으로 온실가스 보고서를 작성하는 기관도 늘어나고 있습니다.
- 규제상 공시 제도의 일환으로
- 배출권 거래제의 일환으로
- 투자자 등에게 자발적으로 정보를 제공하기 위해. 자발적 공시는 예를 들어 독립된 문서로 발표되거나, 보다 포괄적인 지속가능성 보고서 또는 기관의 연차보고서에 포함되거나, "탄소 등록부"에 등재되기 위한 근거로 제출될 수 있습니다.
이를 염두에 두고 IAASB는 2007년 12월 회의에서 이 주제에 관한 프로젝트 제안을 승인했습니다.
이 프로젝트의 초점은 기관의 온실가스 보고서였으며, 배출량 상쇄에 대한 인증 요건이나 지침은 포함하지 않았습니다. (주된 초점은 아니었지만, 이 주제에 관한 별도의 기준은 재무제표 감사에서 배출권의 장부가액을 검토할 때 재무제표 감사인에게 도움이 될 가능성이 높습니다.)
2008년에 프로젝트 자문 패널이 구성되었고, 시드니와 멜버른, 토론토, 브뤼셀에서 네 차례의 원탁회의가 열렸습니다. 각 원탁회의에는 약 25-30명이 참가했습니다. 참가자들은 회계법인과 회계 단체, 정부 규제 당국과 정책 입안자, 보고 기업, 공공 부문 감사인, 비회계 인증기관과 기준 제정 기관, 기관투자자, 비정부기구, 학계, 법률 전문가 등 다양한 이해관계자 그룹에서 왔습니다.
처음 두 차례 원탁회의에서는 ISAE를 개발해야 하는지, 개발한다면 주요 쟁점을 파악하고 초기 방향을 모색하기 위한 탐색적 논의가 이루어졌습니다. 다음 단계에서는 논의에 초점을 맞추기 위해 "초안 골격" 형태의 기준을 활용하여 앞서 파악된 주요 쟁점을 토론했습니다. 마지막 회의에서는 이전 원탁회의에서 접수된 의견을 바탕으로 작성된 쟁점 보고서에 대한 피드백이 제시되었습니다. 이 쟁점 보고서는 이후 IAASB의 2008년 12월 회의에서 논의되었으며, 이사회는 이러한 기준을 개발하는 것이 공익적 임무에 부합한다는 데 합의했습니다.
2009년 초부터 IAASB 배출량 태스크포스는 2년에 걸쳐 기준의 여러 차례 개정 작업을 진행했으며, 그 과정에서 몇 차례 공개 검토와 의견 수렴을 거쳤습니다. 첫 번째 의견 수렴에서 접수된 35건의 의견에 따라 재작성이 이루어졌고, 두 번째에는 41건의 의견이 추가로 접수되었습니다. 이는 공적 기준이므로 모든 의견은 항상 IAASB 웹사이트에 게시되었습니다. 마지막 단계는 관련 인증기준과의 일관성을 확보하는 것이었습니다. 끝으로, 감사인들은 현장에서 고객이 제공하는 정보를 수집하고 검증할 때 어떻게 진행해야 하는지에 대한 지침이 필요했습니다.
IAASB는 2012년 3월 회의에서 ISAE 3410 온실가스 보고서에 대한 인증업무(Assurance Engagements on Greenhouse Gas Statements)를 승인했으며, 이 기준은 2013년 9월부터 시행되었습니다.
그렇다면 실제로는 어떤 모습입니까?
세계적인 산업용 가스 기업 Air Liquide의 경우, 웹사이트에서 아래와 같은 요약 정보를 제공합니다.
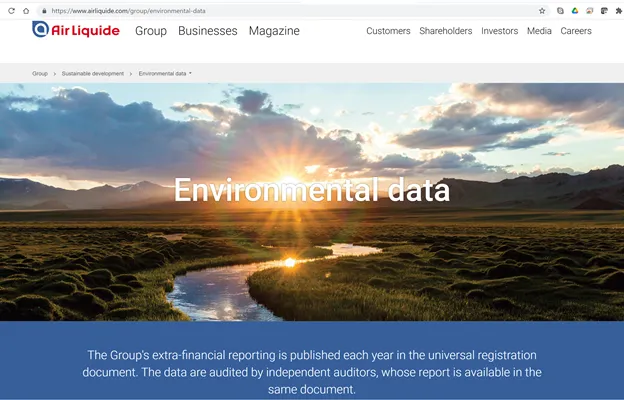
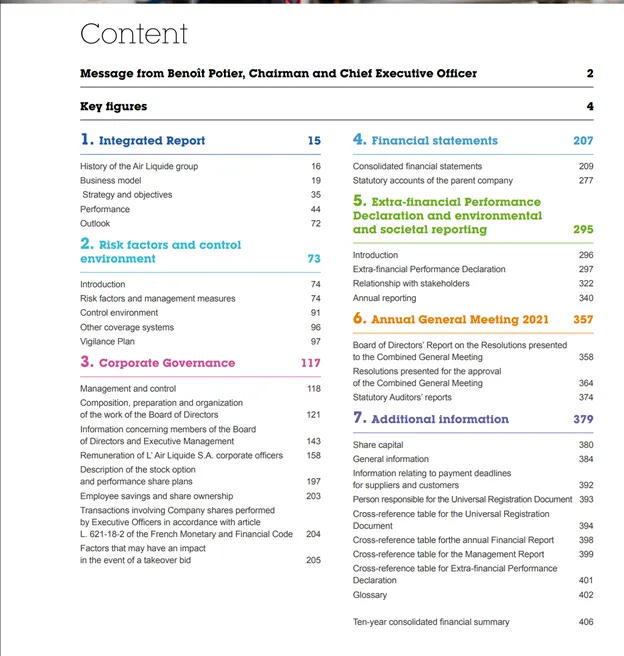
Air Liquide는 프랑스 증권 감독 당국인 AMF에 제출하는 Universal Registration Document 형태로 통합 보고서를 발행합니다.
목차에는 이 문서의 연차보고서 부분과 함께, 공식 감사 대상이 아닌 비재무 정보가 표시되어 있습니다. 이 역시 사회적·환경적 영향이나 거버넌스에 대해 보편적으로 합의된 회계 기준이 없기 때문입니다. 문서 내 이러한 내용은 정보의 품질과 제시 방식의 논리를 검증하는 데 사용된, 해당 기업 회계법인의 인증 보고서였을 것입니다.
거버넌스 검토와 “비재무 성과 보고서(Extra-financial Performance Declaration)” 및 환경·사회 보고는 명확하게 구분되어 있습니다. 독자가 검토해야 할 분량이 많습니까? 물론입니다. 그러나 이것이 이사회가 이끌어야 하는 기업의 현황을 보다 사실에 가깝게 보여 주는 모습입니다.
전 세계적으로 합의되고 공적 감독을 받는 기준이 마련되기까지는 오랜 시간이 걸립니다.
기준이 완성될 때에는 오랜 공개 토론의 흔적이 남아 있습니다. 그러나 기준은 결국 완성됩니다. ESG 정보와 관련하여 2020년대의 대중은 더 많은 것을 요구하는 동시에 더 수용적입니다. 그리고 이제는 10년을 훨씬 넘는 경험을 활용할 수 있습니다.
기업, 국영기업, 투자자들에게 필요한 것은 ESG에 관한 더 많은 정보가 아니라, 정량화하기 어려운 것을 기술하는 보다 표준화된 방법입니다. 오래되고 신뢰할 수 있는 회계사의 도구인 인증 보고서 덕분에 그러한 방법이 다가오고 있습니다.
[1] https://www.ifrs.org/projects/work-plan/sustainability-reporting/
[2] 인증 서비스를 수행하고자 하는 공인회계사를 위한 기술 지침은 국제인증업무기준(ISAE) 3000과 Institute of Chartered Accountants in England and Wales(ICAEW)가 발간한 The Assurance Sourcebook에서 찾아볼 수 있으며, 이 자료에는 다양한 인증 서비스 중에서 선택하려는 회계법인을 위한 실무 조언도 포함되어 있습니다.
여기에 게재된 글은 각 저자의 견해이며 반드시 World Alliance의 견해를 반영하는 것은 아닙니다.