


Habituons-nous à nous appuyer sur les rapports d'assurance. Ils ne sont pas nouveaux, mais ils sont restés largement sous le radar du grand public.
Quelles entreprises vont où au regard de leurs objectifs de durabilité affichés ? Comment progressent-elles ? Comment le savons-nous ?
Une information claire et fiable sur l'ESG est un problème épineux, qui à la fois définit et complique nombre de nos missions de dirigeants de places financières internationales, lorsqu'il s'agit d'orienter l'épargne comme le demandent les investisseurs et comme nous souhaitons nous-mêmes travailler.
Des normes mondiales émergent, lentement, notamment grâce à la création en cours de l'International Sustainability Standards Board sous l'égide de l'International Financial Reporting Standards (IFRS) Foundation [1]. 90 pays appliquent pleinement les normes comptables IFRS dans leurs juridictions ; l'ajout de travaux sur la durabilité contribuera progressivement à encadrer la compréhension commune que nous devons acquérir de ces sujets.
L'IFRS accélère la convergence des normes mondiales de reporting de durabilité, y compris de leurs fondements techniques. Son groupe de travail se compose :
- de la Task Force on Climate-related Financial Disclosures du Financial Stability Board ;
- de la Value Reporting Foundation, qui représente la fusion envisagée de l'International Integrated Reporting Council et du Sustainability Accounting Standards Board ;
- du Climate Disclosure Standards Board ; et
- du World Economic Forum.
Tout au long du processus, le groupe de travail consultera largement la Global Reporting Initiative. Cela représente la synthèse de décennies de travaux d'experts. Il n'existe pas de meilleurs experts.
Mais comment ce savoir parviendra-t-il à ceux qui le recherchent ?
Les questions environnementales, sociales et de gouvernance ne relèvent pas des mesures comptables habituelles. Nous ne pouvons pas compter ou mesurer ces différents domaines d'activité de manière familière. Heureusement, la profession comptable dispose d'un second outil, outre ses travaux d'audit bien connus : les rapports d'assurance. Ils sont l'objet de cette tribune.
Depuis près de deux décennies, les normes mondiales convenues de la profession comptable sont fixées par l'International Audit and Assurances Standards Board (IAASB), placé sous supervision publique et créé en 2004. L'ensemble de ses travaux constitue la norme mondiale reconnue par les gouvernements du G20 pour les comptables, et c'est un élément clé du recueil de principes du Financial Stability Board.
Que sont les services d'assurance ? Pourquoi sont-ils restés largement méconnus ?
Les services d'assurance sont un type de service professionnel indépendant généralement fourni par des experts-comptables certifiés ou agréés. Ils peuvent comprendre l'examen de tout document ou opération financière, comme un prêt, un contrat ou un site web financier. Cet examen certifie l'exactitude et la validité de l'élément examiné par l'expert-comptable. Il s'agit d'obtenir un examen indépendant, réalisé par un tiers, qui valide ou corrige les informations recueillies, les hypothèses utilisées pour les évaluer et les conclusions tirées :
- Les services d'assurance sont des services professionnels indépendants qui améliorent la qualité ou le contexte de l'information destinée aux décideurs ;
- Les services d'assurance réduisent le risque lié à l'information, ce qui permet une meilleure prise de décision ;
- Les entreprises recourent aux services d'assurance pour accroître la transparence, la pertinence et la valeur des informations qu'elles communiquent au marché et à leurs investisseurs ;
- Les services d'assurance peuvent s'appliquer aux évaluations des risques, à la performance de l'entreprise, à la fiabilité des systèmes d'information, au commerce électronique et à la performance en matière de santé.
Fournir une assurance indépendante permet de garantir que les informations sur lesquelles on fonde ses décisions sont fiables, et donc de réduire les risques, en l'occurrence le risque lié à l'information. [2]
Les prestataires de services d'assurance aident leurs clients à appréhender les complexités, les risques et les opportunités de leurs réseaux de partenaires en gérant et en surveillant de manière proactive les risques liés aux relations avec des tiers. Les entreprises recourent aux services d'assurance pour accroître la transparence, la pertinence et la valeur des informations qu'elles communiquent au marché et à leurs investisseurs. Nombre d'entre elles constatent qu'en communiquant mieux sur leur performance, elles en font une stratégie de croissance durable et de différenciation concurrentielle.
Ce qui intéresse les membres de la World Alliance et leurs lecteurs, ce sont les services d'assurance portant sur l'évaluation des risques et la mesure de la performance de l'entreprise. Comment évaluer autrement la performance d'un conseil d'administration ou la portée de l'engagement social et de la philanthropie d'une entreprise ?
Un exemple en matière d'ESG illustrera ce point : l'« Assurance on a Greenhouse Gas Statement », achevée en 2013.
L'IAASB a entrepris d'élaborer une nouvelle norme internationale de missions d'assurance (ISAE) portant sur les responsabilités des professionnels comptables dans le cadre des missions d'assurance relatives à une déclaration de gaz à effet de serre (GES). Face à l'attention croissante portée au lien entre GES et changement climatique, de nombreuses entités quantifiaient leurs émissions de GES à des fins de gestion interne, et un nombre croissant d'entre elles préparent également une déclaration de GES :
- dans le cadre d'un régime de publication réglementaire ;
- dans le cadre d'un système d'échange de quotas d'émission ; ou
- pour informer les investisseurs et d'autres parties sur une base volontaire. Les publications volontaires peuvent, par exemple, être diffusées sous forme de document autonome, intégrées à un rapport de durabilité plus large ou au rapport annuel d'une entité, ou réalisées en vue d'une inscription dans un « registre carbone ».
Dans cette optique, l'IAASB a approuvé une proposition de projet sur ce sujet lors de sa réunion de décembre 2007.
Ce projet portait sur la déclaration de GES d'une entité ; il ne comprenait pas d'exigences ni d'orientations relatives à l'assurance des compensations d'émissions. (Bien qu'il ne s'agisse pas d'un axe principal, une norme distincte sur ce sujet sera probablement utile aux auditeurs des états financiers lorsqu'ils examinent la valeur comptable des droits d'émission dans le cadre d'un audit des états financiers.)
En 2008, un Project Advisory Panel a été constitué et quatre tables rondes ont été organisées à Sydney et Melbourne, Toronto et Bruxelles. Chaque table ronde réunissait environ 25 à 30 participants, issus d'un large éventail de parties prenantes : cabinets et organismes comptables, régulateurs et décideurs publics, entreprises déclarantes, auditeurs du secteur public, prestataires d'assurance et normalisateurs non comptables, investisseurs institutionnels, organisations non gouvernementales, universitaires et juristes.
Les deux premières tables rondes ont donné lieu à des discussions exploratoires visant à déterminer s'il convenait d'élaborer une ISAE et, dans l'affirmative, à identifier les principaux enjeux et à définir une orientation initiale. L'étape suivante a consisté à débattre des enjeux clés identifiés précédemment, en s'appuyant sur une ébauche de norme servant de « ballon d'essai » pour cadrer les discussions. La dernière session a permis de recueillir des commentaires sur un Issues Paper élaboré à partir des contributions reçues lors des tables rondes précédentes. Cet Issues Paper a ensuite été examiné lors de la réunion de décembre 2008 de l'IAASB, au cours de laquelle le Board a convenu que l'élaboration d'une telle norme serait conforme à son mandat d'intérêt public.
Début 2009, l'IAASB Emissions Task Force a travaillé sur plusieurs versions successives de la norme, soumise à plusieurs reprises à l'examen et aux commentaires du public, sur une période de deux ans. Une première série de 35 commentaires a conduit à une nouvelle rédaction, et la seconde série en a suscité 41 autres. S'agissant de normes publiques, tous les commentaires ont toujours été publiés sur le site web de l'IAASB. La dernière étape a consisté à assurer la cohérence avec les normes d'assurance connexes. Enfin, les auditeurs avaient besoin d'orientations sur la manière de procéder sur le terrain pour collecter et vérifier les informations fournies par le client.
L'IAASB a approuvé l'ISAE 3410, Assurance Engagements on Greenhouse Gas Statements, lors de sa réunion de mars 2012, avec une entrée en vigueur en septembre 2013.
Concrètement, à quoi cela ressemble-t-il ?
Dans le cas du géant des gaz industriels Air Liquide, le site web présente la synthèse ci-dessous.
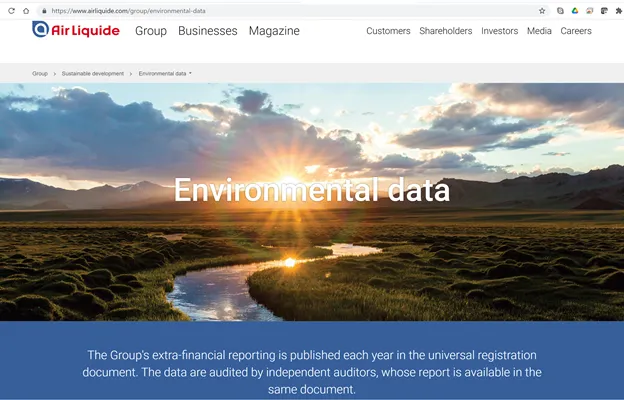
Air Liquide publie un rapport intégré sous la forme d'un Document d'enregistrement universel, déposé auprès de l'autorité française des marchés financiers, l'AMF.
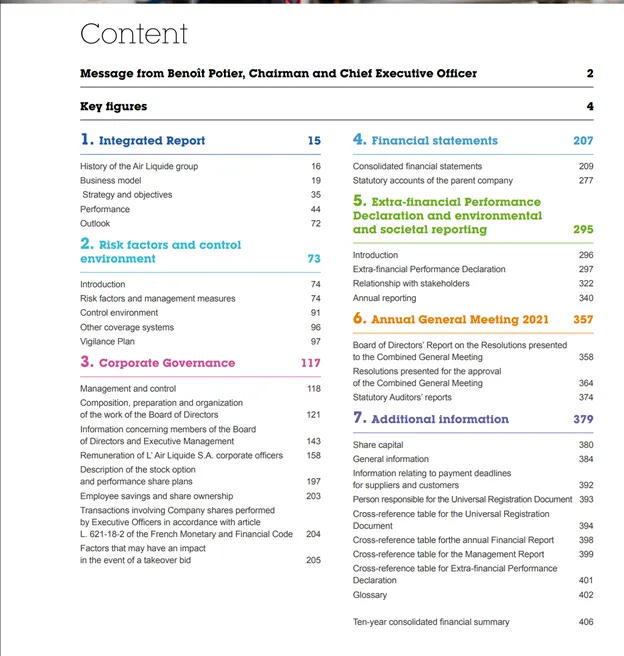
La table des matières renvoie aux parties du Document relevant du rapport annuel, ainsi qu'aux informations extra-financières qui ne feraient pas l'objet d'un audit formel – là encore parce qu'il n'existe pas de normes comptables universellement reconnues pour l'impact social et environnemental ou la gouvernance. Ces textes du Document auraient fait l'objet de rapports d'assurance de son cabinet comptable, utilisés pour valider la qualité des informations et la logique de leur présentation.
L'examen de la gouvernance et la « Déclaration de performance extra-financière » ainsi que le reporting environnemental et social sont clairement délimités. Le lecteur a-t-il beaucoup à parcourir ? Certes, mais c'est l'image la plus fidèle de la situation de l'entreprise, telle que son conseil d'administration doit la diriger.
Les normes convenues à l'échelle mondiale et placées sous supervision publique sont longues à voir le jour.
Une fois achevées, elles portent les cicatrices de longs débats publics. Mais elles finissent par aboutir. En matière d'information ESG, le public des années 2020 est à la fois plus exigeant et plus réceptif. Et l'on peut désormais s'appuyer sur bien plus d'une décennie d'expérience.
Les entreprises, les entreprises publiques et les investisseurs n'ont pas besoin de davantage d'informations sur l'ESG ; ils ont besoin de moyens plus normalisés de décrire ce qui est difficile à quantifier. Ces moyens arrivent, grâce à ce vieil outil fiable du comptable : les rapports d'assurance.
[1] https://www.ifrs.org/projects/work-plan/sustainability-reporting/
[2] Les experts-comptables certifiés souhaitant proposer des services d'assurance trouveront des orientations techniques dans la norme internationale de missions d'assurance (ISAE) 3000 et dans The Assurance Sourcebook publié par l'Institute of Chartered Accountants in England and Wales (ICAEW), qui contient également des conseils pratiques pour les cabinets choisissant entre différents services d'assurance.
Les articles publiés ici reflètent l'opinion de leurs auteurs respectifs et pas nécessairement celle de la World Alliance.