


讓我們逐漸習慣於依賴鑑證聲明。它們並不新鮮,但一直未引起公眾的廣泛關注。
哪些公司在其既定的永續發展目標方面走向何方?它們進展如何?我們又如何得知?
清晰可靠的ESG資訊是一個令人困擾的問題。作為國際金融中心的領導者,我們需要按照投資者的要求、也按照我們自己希望的工作方式引導儲蓄的流向,而這一問題既界定了我們的許多任務,也使之複雜化。
全球規範正在緩慢形成,這尤其得益於目前正在國際財務報告準則(IFRS)基金會主導下籌建的國際永續準則理事會[1]。已有90個國家在其司法管轄區內全面採用了國際財務報告準則的會計準則;增加永續發展方面的工作,將逐步幫助我們形成對這些議題必須具備的共同理解。
國際財務報告準則基金會正在加速推動全球永續發展報告準則及其技術基礎的趨同。其工作小組由以下機構組成:
- 金融穩定理事會下設的氣候相關財務資訊披露工作小組;
- 價值報告基金會,代表國際綜合報告委員會與永續發展會計準則委員會擬議中的合併;
- 氣候披露準則理事會;以及
- 世界經濟論壇。
在整個過程中,工作小組將與全球報告倡議組織進行廣泛磋商。這代表著數十年專家工作的集大成,再沒有比他們更好的專家了。
但是,這些知識將如何傳遞給需要它的人?
環境、社會和治理問題並不屬於常規會計計量的範圍。我們無法以熟悉的方式對這些不同的業務領域進行計數或計量。所幸,會計行業除了人們熟悉的審計工作之外,還有第二種工具,那就是鑑證聲明。這正是本文關注的重點。
近二十年來,會計行業公認的全球工作準則一直由2004年成立、接受公共監督的國際審計與鑑證準則理事會(IAASB)制定。其工作成果是二十國集團各國政府認可的會計師全球準則,也是金融穩定理事會原則彙編的重要組成部分。
什麼是鑑證服務?為何它們在很大程度上一直鮮為人知?
鑑證服務是一種獨立的專業服務,通常由註冊會計師或特許會計師提供。鑑證服務可包括對任何財務文件或交易的審閱,例如貸款、合約或金融網站。這種審閱由註冊會計師證明所審閱事項的正確性和有效性。其目的是獲得獨立第三方的審閱,以驗證或更正所採集的資訊、評估資訊所採用的假設以及所得出的結論:
- 鑑證服務是為決策者提高資訊品質或改善資訊背景的獨立專業服務;
- 鑑證服務可降低資訊風險,從而有助於作出更好的決策;
- 企業利用鑑證服務提高其向市場和投資者披露資訊的透明度、相關性和價值;
- 鑑證服務可應用於風險評估、業務績效、資訊系統可靠性、電子商務以及醫療績效等領域。
提供獨立鑑證,是讓人們確信其決策所依據的資訊可靠的一種方式,從而降低風險,在此即資訊風險。[2]
鑑證服務提供者將通過主動管理和監控第三方關係所帶來的風險,幫助客戶應對其合作夥伴網路中的複雜性、風險和機遇。企業利用鑑證服務提高其向市場和投資者披露資訊的透明度、相關性和價值。許多企業發現,更好地分享業務績效本身就會成為一種永續增長和差異化競爭的戰略。
聯盟會員及其讀者感興趣的,是涉及風險評估和業務績效計量的鑑證服務。否則,又該如何評估董事會的績效,或一家企業社會參與和慈善活動的意義呢?
一個ESG方面的例子可以說明這一點:2013年完成的「溫室氣體報告鑑證」。
國際審計與鑑證準則理事會著手制定一項新的國際鑑證業務準則(ISAE),規範職業會計師在溫室氣體(GHG)報告鑑證業務中的責任。隨著溫室氣體與氣候變遷之間的聯繫日益受到關注,許多實體出於內部管理目的對其溫室氣體排放進行量化,越來越多的實體還編製溫室氣體報告:
- 作為監管披露制度的一部分;
- 作為排放交易計畫的一部分;或
- 在自願基礎上向投資者和其他方提供資訊。自願披露可以採取多種形式,例如作為單獨文件發布、納入更廣泛的永續發展報告或實體年度報告,或為納入「碳登記冊」而提供。
有鑑於此,國際審計與鑑證準則理事會在2007年12月的會議上批准了關於這一主題的專案提案。
該專案的重點是實體的溫室氣體報告,不包括對排放抵消進行鑑證的要求或指引。(雖然並非主要關注點,但一項關於這一主題的單獨準則很可能有助於財務報表審計師在財務報表審計中考慮排放交易權的帳面價值。)
2008年,成立了專案諮詢小組,並在雪梨和墨爾本、多倫多以及布魯塞爾舉行了四次圓桌會議。每次圓桌會議約有25至30名參與者,來自多元化的利益相關方群體,包括會計師事務所和會計職業團體、政府監管機構和政策制定者、報告公司、公共部門審計師、非會計鑑證機構和準則制定機構、機構投資者、非政府組織、學術界以及法律專業人士。
前兩次圓桌會議進行了探索性討論,以考慮是否應制定一項國際鑑證業務準則;如果應當制定,則確定關鍵問題並尋求初步方向。下一步是以一份「稻草人」式的準則框架草案為討論焦點,就此前確定的關鍵問題進行辯論。最後一次會議就根據此前各次圓桌會議所獲意見編製的一份問題文件提供了回饋。該問題文件隨後在國際審計與鑑證準則理事會2008年12月的會議上進行了討論,理事會一致認為,制定此類準則符合其公共利益使命。
2009年初,國際審計與鑑證準則理事會排放問題工作小組在兩年時間裡對該準則進行了多輪修改,其間多次公開徵求公眾意見。第一輪收到的35條意見促成了重新起草,第二輪又收到41條意見。由於這些是公共準則,所有意見均一直在國際審計與鑑證準則理事會網站上公布。最後一步是確保與相關鑑證準則保持一致。最終,審計師還需要關於在實地收集和核實客戶所提供資訊時如何開展工作的指引。
國際審計與鑑證準則理事會在2012年3月的會議上批准了ISAE 3410《溫室氣體報告鑑證業務》,自2013年9月起生效。
那麼,這在實踐中是什麼樣子?
以工業氣體巨頭法國液化空氣集團(Air Liquide)為例,其網站提供了如下摘要視圖。
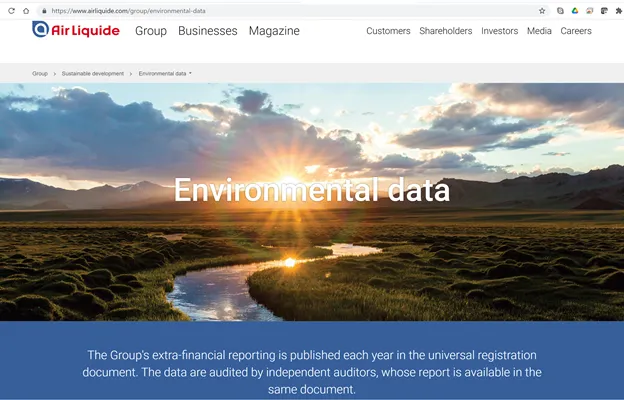
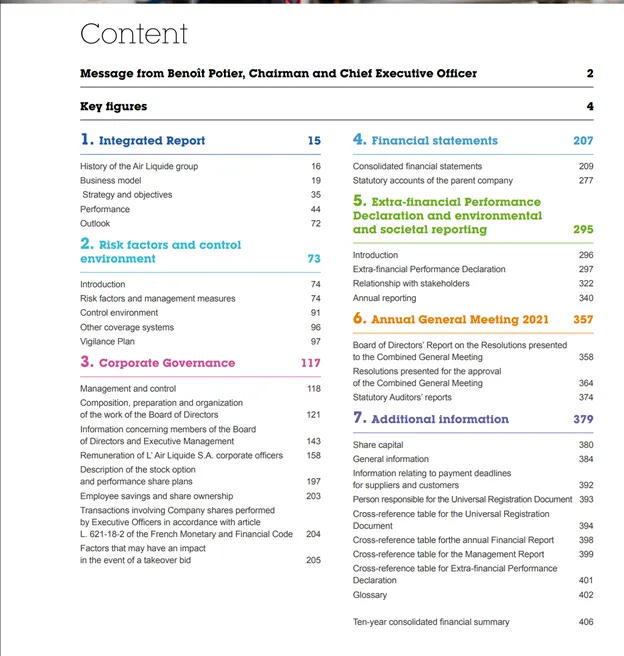
法國液化空氣集團以通用註冊文件的形式發布綜合報告,並向法國證券監管機構法國金融市場管理局(AMF)備案。
其目錄涉及該文件中的年度報告部分,以及不受正式審計約束的非財務資訊,這同樣是因為在社會和環境影響或治理方面尚無普遍認可的會計準則。文件中的這些內容應附有其會計師事務所的鑑證聲明,用於驗證資訊的品質及其呈現邏輯。
治理審查與「非財務績效聲明」以及環境和社會報告之間的界限劃分清晰。讀者需要閱讀的內容多嗎?當然多,但這才更真實地反映了公司的狀況,而董事會正是必須基於這一狀況來領導公司。
全球公認、接受公共監督的準則往往姍姍來遲。
當它們最終完成時,身上帶著漫長公開辯論留下的痕跡。但它們終究會完成。就ESG資訊而言,在21世紀20年代,公眾的要求更高,接受度也更高。而且現在已有十多年的經驗可供借鑑。
企業、國有企業和投資公眾需要的並不是更多的ESG資訊,而是以更加標準化的方式描述難以量化的內容。得益於會計師那一古老而可靠的工具——鑑證聲明,這些標準化方式正在到來。
[1] https://www.ifrs.org/projects/work-plan/sustainability-reporting/
[2] 希望從事鑑證服務的註冊會計師可參閱《國際鑑證業務準則第3000號》(ISAE 3000)中的技術指引,以及英格蘭及威爾士特許會計師協會(ICAEW)出版的《鑑證資料手冊》(The Assurance Sourcebook),後者還為事務所在不同鑑證服務之間進行選擇提供了實用建議。
此處發表的文章僅代表各作者的觀點,不必然代表 World Alliance 的立場。