


Gewöhnen wir uns daran, uns auf Prüfungsvermerke (Assurance Statements) zu stützen. Sie sind nicht neu, aber sie sind bislang weitgehend unter dem Radar der Öffentlichkeit geblieben.
Welche Unternehmen bewegen sich wohin in Bezug auf ihre erklärten Nachhaltigkeitsziele? Wie kommen sie voran? Woher wissen wir das?
Klare und verlässliche Informationen zu ESG sind ein leidiges Problem, das viele unserer Aufgaben als Verantwortliche internationaler Finanzplätze sowohl bestimmt als auch erschwert, wenn es darum geht, Ersparnisse so zu lenken, wie Investoren es verlangen und wie wir selbst arbeiten möchten.
Globale Normen entstehen langsam, insbesondere dank der derzeit laufenden Einrichtung des International Sustainability Standards Board unter der Ägide der International Financial Reporting Standards (IFRS) Foundation [1]. 90 Länder haben die IFRS-Standards für die Rechnungslegung in ihrem Hoheitsgebiet vollständig übernommen; die zusätzliche Arbeit an der Nachhaltigkeit wird schrittweise dazu beitragen, das gemeinsame Verständnis zu formen, das wir zu diesen Themen entwickeln müssen.
Die IFRS treibt die Konvergenz globaler Standards für die Nachhaltigkeitsberichterstattung einschließlich ihrer technischen Grundlagen voran. Ihre Arbeitsgruppe setzt sich zusammen aus:
- der Task Force on Climate-related Financial Disclosures des Financial Stability Board;
- der Value Reporting Foundation, die den geplanten Zusammenschluss des International Integrated Reporting Council und des Sustainability Accounting Standards Board repräsentiert;
- dem Climate Disclosure Standards Board; und
- dem World Economic Forum.
Während des gesamten Prozesses wird sich die Arbeitsgruppe eingehend mit der Global Reporting Initiative abstimmen. Dies stellt die Synthese jahrzehntelanger Expertenarbeit dar. Bessere Experten gibt es nicht.
Doch wie wird dieses Wissen an diejenigen vermittelt, die danach suchen?
Fragen zu Umwelt, Sozialem und Unternehmensführung fallen nicht in den Bereich üblicher Rechnungslegungsgrößen. Wir können diese verschiedenen Geschäftsbereiche nicht auf gewohnte Weise zählen oder messen. Glücklicherweise verfügt der Berufsstand der Wirtschaftsprüfer neben der bekannten Abschlussprüfung über ein zweites Instrument, und dieses Instrument sind Prüfungsvermerke (Assurance Statements). Sie stehen im Mittelpunkt dieses Meinungsbeitrags.
Seit fast zwei Jahrzehnten werden die vereinbarten globalen Standards für die Arbeit des Berufsstands der Wirtschaftsprüfer vom öffentlich beaufsichtigten, 2004 gegründeten International Audit and Assurances Standards Board (IAASB) festgelegt. Das Regelwerk dieses Gremiums ist der von den G20-Regierungen vereinbarte globale Standard für Wirtschaftsprüfer und ein zentraler Bestandteil des Kompendiums von Grundsätzen des Financial Stability Board.
Was sind Assurance-Leistungen? Warum sind sie weitgehend unbekannt geblieben?
Assurance-Leistungen sind eine Art unabhängiger professioneller Dienstleistung, die in der Regel von zugelassenen Wirtschaftsprüfern erbracht wird. Assurance-Leistungen können die Prüfung beliebiger Finanzdokumente oder -transaktionen umfassen, etwa eines Darlehens, eines Vertrags oder einer Finanzwebsite. Diese Prüfung bescheinigt die Richtigkeit und Gültigkeit des vom Wirtschaftsprüfer geprüften Gegenstands. Ziel ist eine unabhängige Prüfung durch Dritte, die die beschafften Informationen, die zu ihrer Bewertung herangezogenen Annahmen und die gezogenen Schlussfolgerungen bestätigt oder korrigiert:
- Assurance-Leistungen sind unabhängige professionelle Dienstleistungen, die die Qualität oder den Kontext von Informationen für Entscheidungsträger verbessern;
- Assurance-Leistungen verringern das Informationsrisiko und ermöglichen so bessere Entscheidungen;
- Unternehmen nutzen Assurance-Leistungen, um die Transparenz, Relevanz und den Wert der Informationen zu erhöhen, die sie gegenüber dem Markt und ihren Investoren offenlegen;
- Assurance-Leistungen können auf Risikobewertungen, die Geschäftsentwicklung, die Zuverlässigkeit von Informationssystemen, den elektronischen Handel und die Leistungsfähigkeit im Gesundheitswesen angewendet werden.
Eine unabhängige Prüfung ist ein Weg, Gewissheit darüber zu schaffen, dass die Informationen, auf deren Grundlage Entscheidungen getroffen werden, verlässlich sind, und verringert somit Risiken – in diesem Fall das Informationsrisiko. [2]
Anbieter von Assurance-Leistungen helfen ihren Kunden, die Komplexität, Risiken und Chancen in ihren Partnernetzwerken zu bewältigen, indem sie die aus Beziehungen zu Dritten resultierenden Risiken proaktiv steuern und überwachen. Unternehmen nutzen Assurance-Leistungen, um die Transparenz, Relevanz und den Wert der Informationen zu erhöhen, die sie gegenüber dem Markt und ihren Investoren offenlegen. Viele stellen fest, dass eine bessere Kommunikation der Geschäftsentwicklung zu einer Strategie für nachhaltiges Wachstum und wettbewerbliche Differenzierung wird.
Für die Mitglieder der World Alliance und ihre Leserschaft sind Assurance-Leistungen von Interesse, die sich auf Risikobewertungen und die Messung der Geschäftsentwicklung beziehen. Wie sonst ließe sich die Leistung eines Verwaltungsrats oder die Bedeutung des sozialen Engagements und der Philanthropie eines Unternehmens bewerten?
Ein Beispiel aus dem ESG-Bereich verdeutlicht dies: das 2013 abgeschlossene Projekt „Assurance on a Greenhouse Gas Statement“.
Der IAASB nahm sich vor, einen neuen International Standard on Assurance Engagements (ISAE) zu entwickeln, der die Verantwortlichkeiten von Wirtschaftsprüfern im Hinblick auf Prüfungsaufträge zu Treibhausgaserklärungen (THG-Erklärungen) regelt. Angesichts der zunehmenden Aufmerksamkeit für den Zusammenhang zwischen Treibhausgasen und Klimawandel quantifizierten viele Unternehmen ihre THG-Emissionen für interne Managementzwecke, und immer mehr erstellen zudem eine THG-Erklärung:
- im Rahmen einer aufsichtsrechtlichen Offenlegungsregelung;
- im Rahmen eines Emissionshandelssystems; oder
- um Investoren und andere auf freiwilliger Basis zu informieren. Freiwillige Offenlegungen können beispielsweise als eigenständiges Dokument veröffentlicht, in einen umfassenderen Nachhaltigkeitsbericht oder in den Geschäftsbericht eines Unternehmens aufgenommen oder zur Unterstützung der Aufnahme in ein „Kohlenstoffregister“ erstellt werden.
Vor diesem Hintergrund genehmigte der IAASB auf seiner Sitzung im Dezember 2007 einen Projektvorschlag zu diesem Thema.
Im Mittelpunkt dieses Projekts stand die THG-Erklärung eines Unternehmens; Anforderungen oder Leitlinien zur Prüfung von Emissionskompensationen waren nicht enthalten. (Auch wenn dies nicht im Vordergrund stand, wird ein separater Standard zu diesem Thema Abschlussprüfern voraussichtlich helfen, wenn sie im Rahmen einer Abschlussprüfung den Buchwert von Emissionshandelsrechten beurteilen.)
Im Jahr 2008 wurde ein Projektbeirat eingerichtet, und es fanden vier Gesprächsrunden in Sydney und Melbourne, Toronto und Brüssel statt. An jeder Gesprächsrunde nahmen etwa 25–30 Personen teil. Die Teilnehmenden stammten aus einem breiten Spektrum von Interessengruppen, darunter Wirtschaftsprüfungsgesellschaften und Berufsorganisationen der Wirtschaftsprüfer, staatliche Aufsichtsbehörden und politische Entscheidungsträger, berichtende Unternehmen, Prüfer des öffentlichen Sektors, Prüfer und Standardsetzer außerhalb des Wirtschaftsprüferberufs, institutionelle Investoren, Nichtregierungsorganisationen, Wissenschaftler und Juristen.
In den ersten beiden Gesprächsrunden wurde sondierend erörtert, ob ein ISAE entwickelt werden sollte, und gegebenenfalls, welche zentralen Fragen zu klären sind und welche erste Richtung eingeschlagen werden sollte. Im nächsten Schritt wurden die zuvor identifizierten zentralen Fragen anhand eines skizzenhaften Standardentwurfs („Strohmann“) diskutiert, um die Gespräche zu fokussieren. In der letzten Sitzung gab es Rückmeldungen zu einem Issues Paper, das auf Grundlage der in den vorangegangenen Gesprächsrunden gewonnenen Beiträge erstellt worden war. Das Issues Paper wurde anschließend auf der Sitzung des IAASB im Dezember 2008 erörtert, bei der das Gremium übereinkam, dass die Entwicklung eines solchen Standards mit seinem Mandat im öffentlichen Interesse im Einklang stehe.
Ab Anfang 2009 erarbeitete die Emissions Task Force des IAASB über einen Zeitraum von zwei Jahren mehrere Fassungen des Standards, der mehrfach zur öffentlichen Prüfung und Stellungnahme vorgelegt wurde. Die erste Runde mit 35 Stellungnahmen führte zu einer Neufassung, und die zweite Runde brachte 41 weitere Stellungnahmen. Da es sich um öffentliche Standards handelt, wurden alle Stellungnahmen stets auf der Website des IAASB veröffentlicht. Der letzte Schritt bestand darin, die Übereinstimmung mit verwandten Assurance-Standards sicherzustellen. Und schließlich benötigten die Prüfer Leitlinien für ihr Vorgehen vor Ort beim Sammeln und Überprüfen der vom Kunden bereitgestellten Informationen.
Der IAASB verabschiedete ISAE 3410, Assurance Engagements on Greenhouse Gas Statements, auf seiner Sitzung im März 2012 mit Wirkung ab September 2013.
Wie sieht das nun in der Praxis aus?
Im Fall des Industriegasekonzerns Air Liquide bietet die Website die folgende Übersicht.
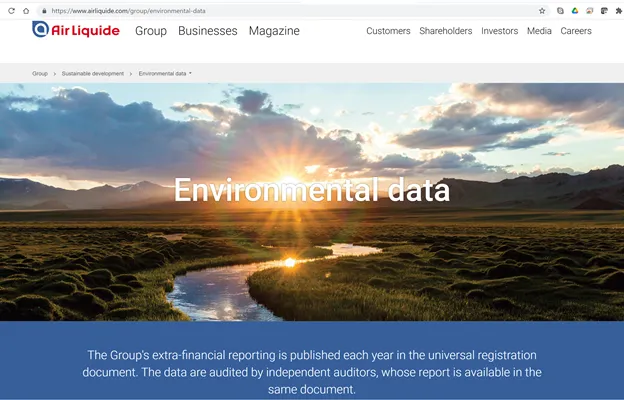
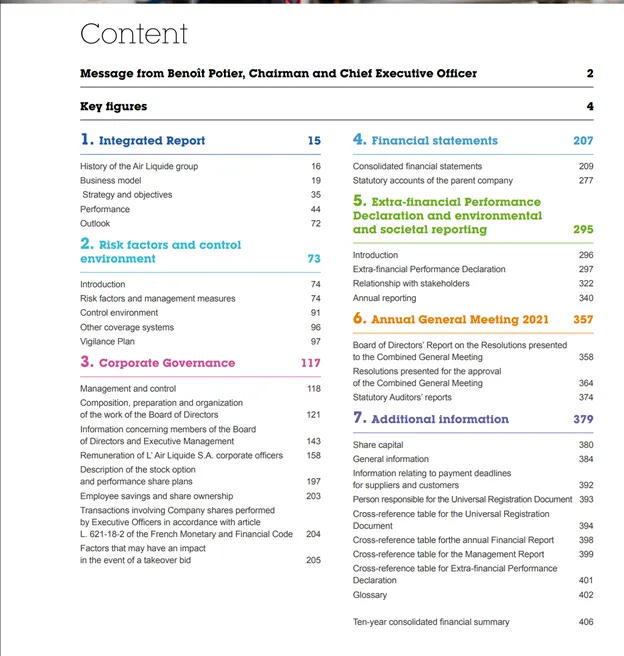
Air Liquide veröffentlicht einen integrierten Bericht in Form eines Universal Registration Document, das bei der französischen Wertpapieraufsichtsbehörde AMF hinterlegt wird.
Das Inhaltsverzeichnis verweist auf die Teile des Dokuments, die den Geschäftsbericht bilden, sowie auf nichtfinanzielle Informationen, die keiner formellen Abschlussprüfung unterliegen – wiederum, weil es keine allgemein anerkannten Rechnungslegungsstandards für soziale und ökologische Auswirkungen oder für die Unternehmensführung gibt. Bei diesen Texten im Dokument handelt es sich um die Prüfungsvermerke der Wirtschaftsprüfungsgesellschaft des Unternehmens, mit denen die Qualität der Informationen und die Logik ihrer Darstellung bestätigt werden.
Die Prüfung der Unternehmensführung sowie die „Erklärung zur nichtfinanziellen Leistung“ und die ökologische und soziale Berichterstattung sind klar voneinander abgegrenzt. Muss sich der Leser durch viel Material arbeiten? Natürlich, doch dies ist das zutreffendere Bild der Lage des Unternehmens, so wie sein Verwaltungsrat es führen muss.
Global vereinbarte, öffentlich beaufsichtigte Standards lassen lange auf sich warten.
Wenn sie fertiggestellt sind, tragen sie die Narben langwieriger öffentlicher Debatten. Aber sie werden fertiggestellt. Wenn es um ESG-Informationen geht, ist die Öffentlichkeit in den 2020er-Jahren sowohl anspruchsvoller als auch aufgeschlossener. Und inzwischen kann auf weit mehr als ein Jahrzehnt an Erfahrung zurückgegriffen werden.
Unternehmen, staatseigene Betriebe und die investierende Öffentlichkeit benötigen nicht mehr Informationen zu ESG, sondern stärker standardisierte Möglichkeiten, das zu beschreiben, was schwer zu quantifizieren ist. Diese sind auf dem Weg – dank jenes alten, verlässlichen Instruments der Wirtschaftsprüfer: der Prüfungsvermerke.
[1] https://www.ifrs.org/projects/work-plan/sustainability-reporting/
[2] Technische Leitlinien für zugelassene Wirtschaftsprüfer, die Assurance-Leistungen erbringen möchten, finden sich im International Standard on Assurance Engagements (ISAE) 3000 sowie in The Assurance Sourcebook, herausgegeben vom Institute of Chartered Accountants in England and Wales (ICAEW), das auch praktische Hinweise für Gesellschaften enthält, die zwischen verschiedenen Assurance-Leistungen wählen.
Die hier veröffentlichten Beiträge geben die Ansichten der jeweiligen Autorinnen und Autoren wieder und nicht notwendigerweise die der World Alliance.