


Давайте привыкать полагаться на заключения о подтверждении достоверности. Они не новы, но до сих пор оставались вне поля зрения широкой общественности.
Какие компании и куда движутся в отношении заявленных целей в области устойчивого развития? Каких успехов они добиваются? Откуда нам это известно?
Получение четкой и надежной информации об ESG — непростая проблема, которая одновременно определяет и усложняет многие наши задачи как руководителей международных финансовых центров, направляющих сбережения так, как того требуют инвесторы и как мы сами хотим работать.
Постепенно формируются глобальные нормы, в частности благодаря создаваемому в настоящее время Совету по международным стандартам устойчивого развития (International Sustainability Standards Board) под эгидой Фонда International Financial Reporting Standards (IFRS) [1]. 90 стран в полной мере применяют стандарты IFRS в сфере бухгалтерского учета в своих юрисдикциях; дополнение этой работы вопросами устойчивого развития будет постепенно помогать формировать общее понимание этих тем, которое нам необходимо выработать.
IFRS ускоряет сближение глобальных стандартов отчетности в области устойчивого развития, включая их техническую основу. В состав его рабочей группы входят:
- Рабочая группа Совета по финансовой стабильности по раскрытию финансовой информации, связанной с климатом (Task Force on Climate-related Financial Disclosures);
- Value Reporting Foundation, представляющий планируемое объединение International Integrated Reporting Council и Sustainability Accounting Standards Board;
- Climate Disclosure Standards Board; а также
- Всемирный экономический форум.
На протяжении всего процесса рабочая группа будет проводить широкие консультации с Global Reporting Initiative. Это синтез десятилетий экспертной работы. Лучших экспертов не найти.
Но как эти знания будут доведены до тех, кто в них нуждается?
Экологические, социальные и управленческие вопросы не вписываются в рамки привычных учетных показателей. Мы не можем подсчитать или измерить эти различные области деятельности привычными способами. К счастью, помимо привычного аудита, у профессии бухгалтеров есть второй инструмент — заключения о подтверждении достоверности. Именно им посвящена эта статья.
Уже почти два десятилетия согласованные глобальные стандарты работы профессии бухгалтеров устанавливает созданный в 2004 году и находящийся под общественным надзором International Audit and Assurances Standards Board (IAASB). Совокупность его стандартов признана правительствами стран G20 согласованным глобальным стандартом для бухгалтеров и является ключевым элементом свода принципов Financial Stability Board.
Что такое услуги по подтверждению достоверности? Почему они остаются малоизвестными?
Услуги по подтверждению достоверности — это вид независимых профессиональных услуг, которые, как правило, оказывают сертифицированные или дипломированные бухгалтеры. Они могут включать проверку любого финансового документа или операции, например кредита, договора или финансового веб-сайта. Такая проверка удостоверяет правильность и обоснованность объекта, проверяемого дипломированным бухгалтером. Смысл в том, чтобы получить независимую проверку третьей стороной, которая подтверждает или корректирует исходную информацию, гипотезы, использованные для ее оценки, и сделанные выводы:
- Услуги по подтверждению достоверности — это независимые профессиональные услуги, повышающие качество или контекст информации для лиц, принимающих решения;
- Услуги по подтверждению достоверности снижают информационный риск, позволяя принимать более обоснованные решения;
- Компании пользуются услугами по подтверждению достоверности, чтобы повысить прозрачность, актуальность и ценность информации, которую они раскрывают рынку и своим инвесторам;
- Услуги по подтверждению достоверности могут применяться к оценке рисков, результатам деятельности компании, надежности информационных систем, электронной коммерции и эффективности здравоохранения.
Независимое подтверждение достоверности — это способ обеспечить уверенность в том, что информация, на основе которой принимаются решения, надежна, и тем самым снизить риски, в данном случае информационный риск. [2]
Поставщики услуг по подтверждению достоверности помогут клиентам ориентироваться в сложностях, рисках и возможностях их партнерских сетей, проактивно управляя рисками, связанными с отношениями с третьими сторонами, и отслеживая их. Компании пользуются услугами по подтверждению достоверности, чтобы повысить прозрачность, актуальность и ценность информации, которую они раскрывают рынку и своим инвесторам. Многие убеждаются, что более качественное раскрытие результатов деятельности становится стратегией устойчивого роста и конкурентного отличия.
Членов Всемирного альянса и их читателей интересуют услуги по подтверждению достоверности, касающиеся оценки рисков и измерения результатов деятельности компаний. Как еще оценить работу совета директоров или значение социальной вовлеченности и благотворительности предприятия?
Пример из сферы ESG иллюстрирует эту мысль: стандарт «Assurance on a Greenhouse Gas Statement», завершенный в 2013 году.
IAASB взялся за разработку нового Международного стандарта заданий, обеспечивающих уверенность (ISAE), который определяет обязанности профессиональных бухгалтеров в отношении заданий по подтверждению достоверности отчета о выбросах парниковых газов (ПГ). В условиях растущего внимания к связи между ПГ и изменением климата многие организации количественно оценивали свои выбросы ПГ для целей внутреннего управления, и все большее их число также готовит отчет о выбросах ПГ:
- В рамках нормативного режима раскрытия информации;
- В рамках системы торговли квотами на выбросы; или
- Для добровольного информирования инвесторов и других лиц. Добровольно раскрываемая информация может, например, публиковаться в виде отдельного документа, включаться в более широкий отчет об устойчивом развитии или в годовой отчет организации либо представляться для включения в «углеродный реестр».
С учетом этого IAASB на своем заседании в декабре 2007 года одобрил проектное предложение по данной теме.
В центре внимания проекта был отчет организации о выбросах ПГ; он не включал требований или рекомендаций по подтверждению компенсации выбросов. (Хотя это и не было основной темой, отдельный стандарт по данному вопросу, вероятно, поможет аудиторам финансовой отчетности при рассмотрении балансовой стоимости прав на торговлю выбросами в ходе аудита финансовой отчетности.)
В 2008 году была создана Консультативная группа проекта и проведены четыре круглых стола в Сиднее и Мельбурне, Торонто и Брюсселе. В каждом круглом столе участвовали примерно 25-30 человек. Участники представляли широкий круг заинтересованных сторон, в том числе бухгалтерские фирмы и профессиональные объединения бухгалтеров; государственные регулирующие органы и лиц, определяющих политику; отчитывающиеся компании; аудиторов государственного сектора; небухгалтерские организации, подтверждающие достоверность, и разработчиков стандартов; институциональных инвесторов; неправительственные организации; представителей академического сообщества и юристов.
На первых двух круглых столах проводились предварительные обсуждения того, следует ли разрабатывать ISAE, и если да, то с целью определить ключевые вопросы и получить первоначальные ориентиры. Следующим шагом стало обсуждение выявленных ранее ключевых вопросов на основе предварительного каркаса стандарта, призванного сфокусировать дискуссию. На последней сессии были получены отзывы на аналитический документ, подготовленный на основе предложений, высказанных на предыдущих круглых столах. Этот документ впоследствии обсуждался на заседании IAASB в декабре 2008 года, когда Совет согласился, что разработка такого стандарта соответствует его мандату по защите общественных интересов.
С начала 2009 года рабочая группа IAASB по выбросам в течение двух лет подготовила несколько редакций стандарта, который неоднократно выносился на общественное обсуждение. Первый раунд, в ходе которого поступило 35 замечаний, привел к переработке текста, а во втором раунде было получено еще 41 замечание. Поскольку речь идет о публичных стандартах, все замечания всегда размещались на сайте IAASB. Последним шагом стало обеспечение согласованности со смежными стандартами по подтверждению достоверности. И наконец, аудиторам требовались рекомендации о том, как действовать на местах при сборе и проверке информации, предоставляемой клиентом.
IAASB утвердил ISAE 3410, Assurance Engagements on Greenhouse Gas Statements, на своем заседании в марте 2012 года со вступлением в силу в сентябре 2013 года.
Как же это выглядит на практике?
В случае гиганта в области промышленных газов Air Liquide на сайте приводится приведенная ниже сводная информация.
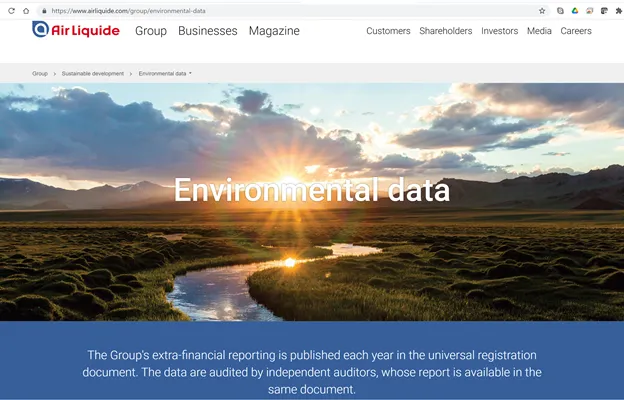
Air Liquide публикует интегрированный отчет в форме Универсального регистрационного документа, подаваемого во французскую комиссию по ценным бумагам AMF.
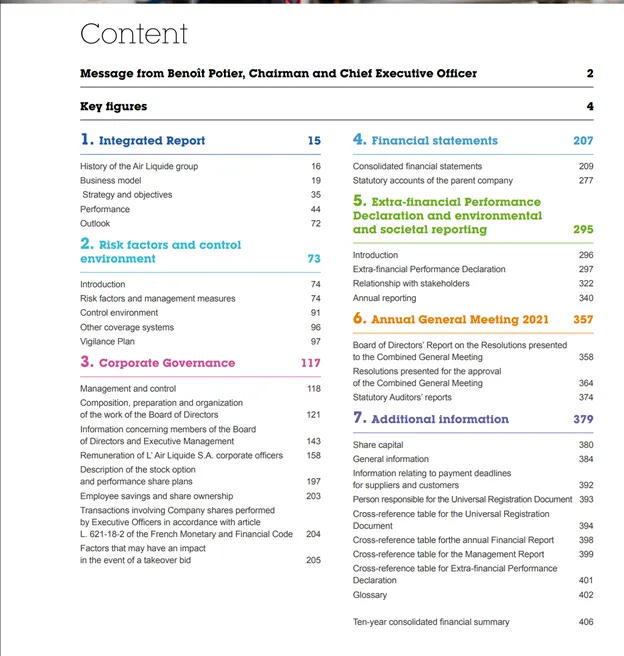
Оглавление отсылает к разделам Документа, относящимся к годовому отчету, а также к нефинансовой информации, которая не подлежит формальному аудиту — опять же потому, что не существует общепризнанных стандартов учета социального и экологического воздействия или корпоративного управления. Эти тексты в Документе сопровождались бы заключениями о подтверждении достоверности от аудиторской фирмы компании, используемыми для подтверждения качества информации и логики ее представления.
Обзор корпоративного управления и «Декларация о нефинансовых результатах деятельности», а также экологическая и социальная отчетность четко разграничены. Много ли материала предстоит изучить читателю? Безусловно, но именно так выглядит более достоверная картина положения компании, которой должен руководить ее совет директоров.
Глобально согласованные стандарты, находящиеся под общественным надзором, создаются долго.
Когда работа над ними завершается, они несут на себе следы долгих публичных дебатов. Но они все же принимаются. Что касается информации об ESG, в 2020-е годы общество стало одновременно более требовательным и более восприимчивым. И теперь можно опираться на более чем десятилетний опыт.
Корпорациям, государственным предприятиям и инвесторам нужна не дополнительная информация об ESG, а более стандартизированные способы описания того, что трудно поддается количественной оценке. И они появляются благодаря старому надежному инструменту бухгалтеров — заключениям о подтверждении достоверности.
[1] https://www.ifrs.org/projects/work-plan/sustainability-reporting/
[2] Технические рекомендации для сертифицированных бухгалтеров, желающих оказывать услуги по подтверждению достоверности, содержатся в Международном стандарте заданий, обеспечивающих уверенность (ISAE) 3000, а также в The Assurance Sourcebook, изданном Institute of Chartered Accountants in England and Wales (ICAEW), где также приводятся практические советы для фирм, выбирающих между различными услугами по подтверждению достоверности.
Опубликованные здесь статьи отражают мнение их авторов, которое не обязательно совпадает с позицией Всемирного альянса.