


Acostumbrémonos a confiar en los informes de aseguramiento. No son nuevos, pero han pasado bastante desapercibidos para el gran público.
¿Hacia dónde se dirigen las empresas en relación con sus objetivos de sostenibilidad declarados? ¿Cómo avanzan? ¿Cómo lo sabemos?
Disponer de información clara y fiable sobre ESG es un problema espinoso, que define y a la vez complica muchas de nuestras tareas como responsables de centros financieros internacionales a la hora de canalizar el ahorro tal como piden los inversores y tal como nosotros mismos queremos trabajar.
Están surgiendo normas mundiales, lentamente, en particular gracias a la creación, actualmente en curso, del International Sustainability Standards Board bajo los auspicios de la International Financial Reporting Standards (IFRS) Foundation [1]. 90 países aplican plenamente las normas contables IFRS en sus jurisdicciones; la incorporación del trabajo sobre sostenibilidad ayudará progresivamente a enmarcar la comprensión común que debemos adquirir sobre estas materias.
IFRS está acelerando la convergencia de las normas mundiales de información sobre sostenibilidad, incluidos sus fundamentos técnicos. Su grupo de trabajo está compuesto por:
- el Task Force on Climate-related Financial Disclosures del Financial Stability Board;
- la Value Reporting Foundation, que representa la fusión prevista del International Integrated Reporting Council y el Sustainability Accounting Standards Board;
- el Climate Disclosure Standards Board; y
- el World Economic Forum.
A lo largo de todo el proceso, el grupo de trabajo consultará ampliamente con la Global Reporting Initiative. Esto representa la síntesis de décadas de trabajo de expertos. No hay mejores expertos.
Pero ¿cómo va a hacerse llegar este conocimiento a quienes lo buscan?
Las cuestiones ambientales, sociales y de gobernanza no entran dentro del ámbito de las mediciones contables habituales. No podemos contabilizar ni medir estas distintas áreas de negocio de las formas conocidas. Afortunadamente, la profesión contable dispone de una segunda herramienta además de su conocida labor de auditoría: los informes de aseguramiento. Son el tema central de esta opinión.
Desde hace casi dos décadas, las normas mundiales acordadas para el trabajo de la profesión contable las establece el International Audit and Assurances Standards Board (IAASB), sujeto a supervisión pública y creado en 2004. El conjunto de su trabajo constituye la norma mundial acordada por los gobiernos del G20 para los contables, y es un componente clave del compendio de principios del Financial Stability Board.
¿Qué son los servicios de aseguramiento? ¿Por qué han permanecido en gran medida desconocidos?
Los servicios de aseguramiento son un tipo de servicio profesional independiente que suelen prestar contables certificados o colegiados. Pueden incluir la revisión de cualquier documento u operación financiera, como un préstamo, un contrato o un sitio web financiero. Esta revisión certifica la exactitud y validez del elemento revisado por el contable certificado. Se trata de obtener una revisión independiente, realizada por un tercero, que valide o corrija la información obtenida, las hipótesis utilizadas para evaluarla y las conclusiones extraídas:
- Los servicios de aseguramiento son servicios profesionales independientes que mejoran la calidad o el contexto de la información para quienes toman decisiones;
- Los servicios de aseguramiento reducen el riesgo de información, lo que permite tomar mejores decisiones;
- Las empresas recurren a los servicios de aseguramiento para aumentar la transparencia, la pertinencia y el valor de la información que divulgan al mercado y a sus inversores;
- Los servicios de aseguramiento pueden aplicarse a evaluaciones de riesgos, rendimiento empresarial, fiabilidad de los sistemas de información, comercio electrónico y rendimiento sanitario.
Proporcionar un aseguramiento independiente es una forma de ofrecer la tranquilidad de que la información sobre la que se toman decisiones es fiable y, por tanto, reduce los riesgos, en este caso el riesgo de información. [2]
Los proveedores de servicios de aseguramiento ayudan a sus clientes a desenvolverse en las complejidades, los riesgos y las oportunidades de sus redes de socios mediante la gestión y el seguimiento proactivos de los riesgos derivados de las relaciones con terceros. Las empresas recurren a los servicios de aseguramiento para aumentar la transparencia, la pertinencia y el valor de la información que divulgan al mercado y a sus inversores. Muchas descubren que, al comunicar mejor su rendimiento empresarial, esto se convierte en una estrategia de crecimiento sostenible y de diferenciación competitiva.
Lo que interesa a los miembros de la World Alliance y a sus lectores son los servicios de aseguramiento que abordan las evaluaciones de riesgos y la medición del rendimiento empresarial. ¿De qué otro modo evaluar el desempeño de un consejo de administración o el significado del compromiso social y la filantropía de una empresa?
Un ejemplo relativo a ESG ilustrará la cuestión: el “Assurance on a Greenhouse Gas Statement”, finalizado en 2013.
El IAASB se propuso elaborar una nueva Norma Internacional de Encargos de Aseguramiento (ISAE) que abordara las responsabilidades de los contables profesionales en los encargos de aseguramiento sobre una declaración de gases de efecto invernadero (GEI). Con la creciente atención prestada al vínculo entre los GEI y el cambio climático, muchas entidades estaban cuantificando sus emisiones de GEI con fines de gestión interna, y un número cada vez mayor prepara también una declaración de GEI:
- En el marco de un régimen de divulgación reglamentaria;
- En el marco de un régimen de comercio de derechos de emisión; o
- Para informar a los inversores y a otras partes de forma voluntaria. La información voluntaria puede, por ejemplo, publicarse como documento independiente, incluirse en un informe de sostenibilidad más amplio o en el informe anual de una entidad, o presentarse para respaldar la inscripción en un “registro de carbono”.
Con esto en mente, el IAASB aprobó una propuesta de proyecto sobre este tema en su reunión de diciembre de 2007.
El proyecto se centraba en la declaración de GEI de una entidad; no incluía requisitos ni orientaciones sobre el aseguramiento de las compensaciones de emisiones. (Aunque no sea su objetivo principal, una norma independiente sobre este tema probablemente será de ayuda para los auditores de estados financieros a la hora de considerar el valor contable de los derechos de emisión en una auditoría de estados financieros).
Durante 2008 se creó un Grupo Asesor del Proyecto y se celebraron cuatro mesas redondas en Sídney y Melbourne, Toronto y Bruselas. Cada mesa redonda contó con unos 25-30 participantes, procedentes de una amplia variedad de grupos de interés, entre ellos firmas y organismos de contabilidad; reguladores y responsables políticos; empresas informantes; auditores del sector público; proveedores de aseguramiento y organismos de normalización no contables; inversores institucionales; organizaciones no gubernamentales; académicos y profesionales del Derecho.
Las dos primeras mesas redondas mantuvieron debates exploratorios para considerar si debía elaborarse una ISAE y, en caso afirmativo, identificar las cuestiones clave y obtener una orientación inicial. El paso siguiente fue debatir las cuestiones clave identificadas previamente, utilizando un esquema preliminar de norma para centrar los debates. La última sesión aportó comentarios sobre un documento de cuestiones elaborado a partir de las aportaciones recibidas en las mesas redondas anteriores. Dicho documento se debatió posteriormente en la reunión de diciembre de 2008 del IAASB, en la que el Consejo acordó que la elaboración de una norma de este tipo sería coherente con su mandato de interés público.
A principios de 2009, el grupo de trabajo sobre emisiones del IAASB elaboró varias versiones sucesivas de la norma, que en varios momentos se sometió a revisión y comentarios públicos, a lo largo de un periodo de dos años. La primera ronda de 35 comentarios dio lugar a una nueva redacción, y la segunda ronda suscitó otros 41 comentarios. Dado que se trata de normas públicas, todos los comentarios se han publicado siempre en el sitio web del IAASB. El último paso fue garantizar la coherencia con las normas de aseguramiento relacionadas. Y, por último, los auditores necesitaban orientaciones sobre cómo proceder sobre el terreno al recopilar y verificar la información facilitada por el cliente.
El IAASB aprobó la ISAE 3410, Assurance Engagements on Greenhouse Gas Statements, en su reunión de marzo de 2012, con entrada en vigor en septiembre de 2013.
Y bien, ¿cómo se traduce esto en la práctica?
En el caso del gigante de los gases industriales Air Liquide, su sitio web ofrece el resumen que figura a continuación.
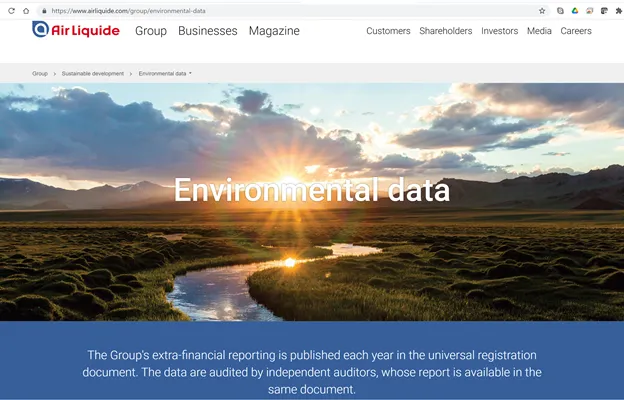
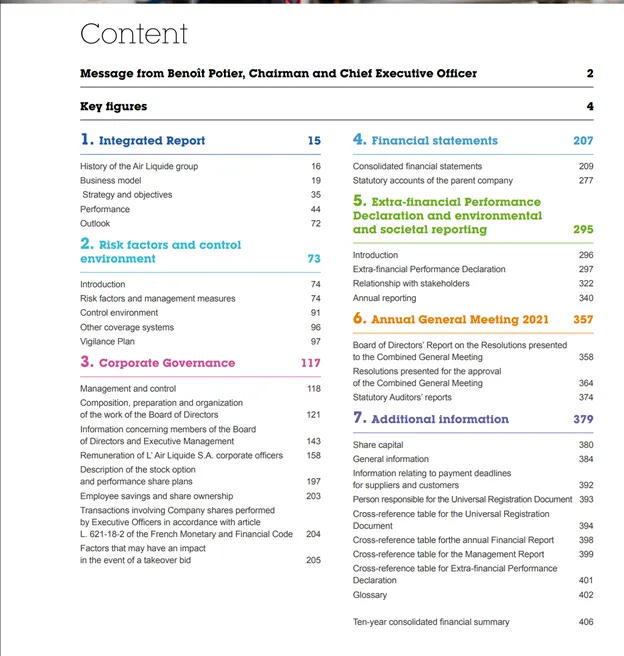
Air Liquide publica un informe integrado en forma de Documento de Registro Universal, presentado ante la autoridad francesa de los mercados de valores, la AMF.
El índice remite a las partes del Documento correspondientes al informe anual, así como a la información extrafinanciera, que no estaría sujeta a una auditoría formal, de nuevo porque no existen normas contables universalmente aceptadas para el impacto social y medioambiental ni para la gobernanza. Estos textos del Documento serían los informes de aseguramiento de su firma de auditoría, utilizados para validar la calidad de la información y la lógica de su presentación.
El examen de la gobernanza y la “Declaración de Desempeño Extrafinanciero” y la información medioambiental y social están claramente delimitados. ¿Tiene el lector mucho que revisar? Por supuesto, pero esta es la imagen más fiel de la situación de la empresa, tal como su consejo de administración debe dirigirla.
Las normas acordadas a escala mundial y sujetas a supervisión pública tardan mucho en llegar.
Cuando se completan, llevan las cicatrices de un largo debate público. Pero salen adelante. En lo que respecta a la información ESG, en la década de 2020 el público es a la vez más exigente y más receptivo. Y ahora se puede aprovechar más de una década de experiencia.
Las empresas, las empresas públicas y el público inversor no necesitan más información sobre ESG; necesitan formas más normalizadas de describir lo que es difícil de cuantificar. Están llegando, gracias a esa vieja y fiable herramienta del contable: los informes de aseguramiento.
[1] https://www.ifrs.org/projects/work-plan/sustainability-reporting/
[2] Las orientaciones técnicas para los contables certificados que deseen prestar servicios de aseguramiento figuran en la International Standard on Assurance Engagements (ISAE) 3000 y en The Assurance Sourcebook, publicado por el Institute of Chartered Accountants in England and Wales (ICAEW), que incluye también consejos prácticos para las firmas que deban elegir entre distintos servicios de aseguramiento.
Los artículos aquí publicados reflejan las opiniones de sus respectivos autores y no necesariamente las de la World Alliance.