


让我们逐渐习惯于依赖鉴证声明。它们并不新鲜,但一直未引起公众的广泛关注。
哪些公司在其既定的可持续发展目标方面走向何方?它们进展如何?我们又如何得知?
清晰可靠的ESG信息是一个令人困扰的问题。作为国际金融中心的领导者,我们需要按照投资者的要求、也按照我们自己希望的工作方式引导储蓄的流向,而这一问题既界定了我们的许多任务,也使之复杂化。
全球规范正在缓慢形成,这尤其得益于目前正在国际财务报告准则(IFRS)基金会主导下筹建的国际可持续准则理事会[1]。已有90个国家在其司法管辖区内全面采用了国际财务报告准则的会计准则;增加可持续发展方面的工作,将逐步帮助我们形成对这些议题必须具备的共同理解。
国际财务报告准则基金会正在加速推动全球可持续发展报告准则及其技术基础的趋同。其工作组由以下机构组成:
- 金融稳定理事会下设的气候相关财务信息披露工作组;
- 价值报告基金会,代表国际综合报告委员会与可持续发展会计准则委员会拟议中的合并;
- 气候披露准则理事会;以及
- 世界经济论坛。
在整个过程中,工作组将与全球报告倡议组织进行广泛磋商。这代表着数十年专家工作的集大成,再没有比他们更好的专家了。
但是,这些知识将如何传递给需要它的人?
环境、社会和治理问题并不属于常规会计计量的范围。我们无法以熟悉的方式对这些不同的业务领域进行计数或计量。所幸,会计行业除了人们熟悉的审计工作之外,还有第二种工具,那就是鉴证声明。这正是本文关注的重点。
近二十年来,会计行业公认的全球工作准则一直由2004年成立、接受公共监督的国际审计与鉴证准则理事会(IAASB)制定。其工作成果是二十国集团各国政府认可的会计师全球准则,也是金融稳定理事会原则汇编的重要组成部分。
什么是鉴证服务?为何它们在很大程度上一直鲜为人知?
鉴证服务是一种独立的专业服务,通常由注册会计师或特许会计师提供。鉴证服务可包括对任何财务文件或交易的审阅,例如贷款、合同或金融网站。这种审阅由注册会计师证明所审阅事项的正确性和有效性。其目的是获得独立第三方的审阅,以验证或更正所采集的信息、评估信息所采用的假设以及所得出的结论:
- 鉴证服务是为决策者提高信息质量或改善信息背景的独立专业服务;
- 鉴证服务可降低信息风险,从而有助于作出更好的决策;
- 企业利用鉴证服务提高其向市场和投资者披露信息的透明度、相关性和价值;
- 鉴证服务可应用于风险评估、业务绩效、信息系统可靠性、电子商务以及医疗绩效等领域。
提供独立鉴证,是让人们确信其决策所依据的信息可靠的一种方式,从而降低风险,在此即信息风险。[2]
鉴证服务提供者将通过主动管理和监控第三方关系所带来的风险,帮助客户应对其合作伙伴网络中的复杂性、风险和机遇。企业利用鉴证服务提高其向市场和投资者披露信息的透明度、相关性和价值。许多企业发现,更好地分享业务绩效本身就会成为一种可持续增长和差异化竞争的战略。
联盟成员及其读者感兴趣的,是涉及风险评估和业务绩效计量的鉴证服务。否则,又该如何评估董事会的绩效,或一家企业社会参与和慈善活动的意义呢?
一个ESG方面的例子可以说明这一点:2013年完成的“温室气体报告鉴证”。
国际审计与鉴证准则理事会着手制定一项新的国际鉴证业务准则(ISAE),规范职业会计师在温室气体(GHG)报告鉴证业务中的责任。随着温室气体与气候变化之间的联系日益受到关注,许多实体出于内部管理目的对其温室气体排放进行量化,越来越多的实体还编制温室气体报告:
- 作为监管披露制度的一部分;
- 作为排放交易计划的一部分;或
- 在自愿基础上向投资者和其他方提供信息。自愿披露可以采取多种形式,例如作为单独文件发布、纳入更广泛的可持续发展报告或实体年度报告,或为纳入“碳登记册”而提供。
有鉴于此,国际审计与鉴证准则理事会在2007年12月的会议上批准了关于这一主题的项目提案。
该项目的重点是实体的温室气体报告,不包括对排放抵消进行鉴证的要求或指引。(虽然并非主要关注点,但一项关于这一主题的单独准则很可能有助于财务报表审计师在财务报表审计中考虑排放交易权的账面价值。)
2008年,成立了项目咨询小组,并在悉尼和墨尔本、多伦多以及布鲁塞尔举行了四次圆桌会议。每次圆桌会议约有25至30名参与者,来自多元化的利益相关方群体,包括会计师事务所和会计职业团体、政府监管机构和政策制定者、报告公司、公共部门审计师、非会计鉴证机构和准则制定机构、机构投资者、非政府组织、学术界以及法律专业人士。
前两次圆桌会议进行了探索性讨论,以考虑是否应制定一项国际鉴证业务准则;如果应当制定,则确定关键问题并寻求初步方向。下一步是以一份“稻草人”式的准则框架草案为讨论焦点,就此前确定的关键问题进行辩论。最后一次会议就根据此前各次圆桌会议所获意见编制的一份问题文件提供了反馈。该问题文件随后在国际审计与鉴证准则理事会2008年12月的会议上进行了讨论,理事会一致认为,制定此类准则符合其公共利益使命。
2009年初,国际审计与鉴证准则理事会排放问题工作组在两年时间里对该准则进行了多轮修改,其间多次公开征求公众意见。第一轮收到的35条意见促成了重新起草,第二轮又收到41条意见。由于这些是公共准则,所有意见均一直在国际审计与鉴证准则理事会网站上公布。最后一步是确保与相关鉴证准则保持一致。最终,审计师还需要关于在实地收集和核实客户所提供信息时如何开展工作的指引。
国际审计与鉴证准则理事会在2012年3月的会议上批准了ISAE 3410《温室气体报告鉴证业务》,自2013年9月起生效。
那么,这在实践中是什么样子?
以工业气体巨头法国液化空气集团(Air Liquide)为例,其网站提供了如下摘要视图。
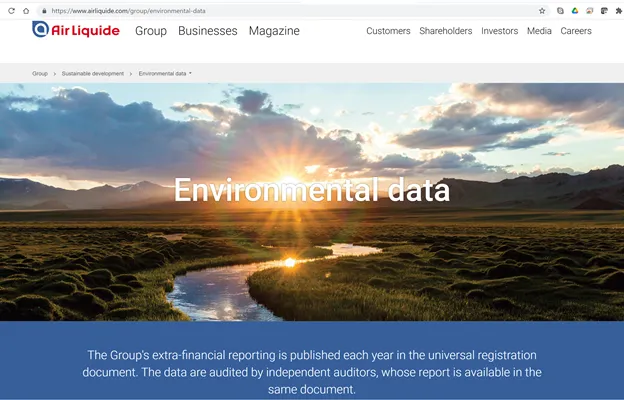
法国液化空气集团以通用注册文件的形式发布综合报告,并向法国证券监管机构法国金融市场管理局(AMF)备案。
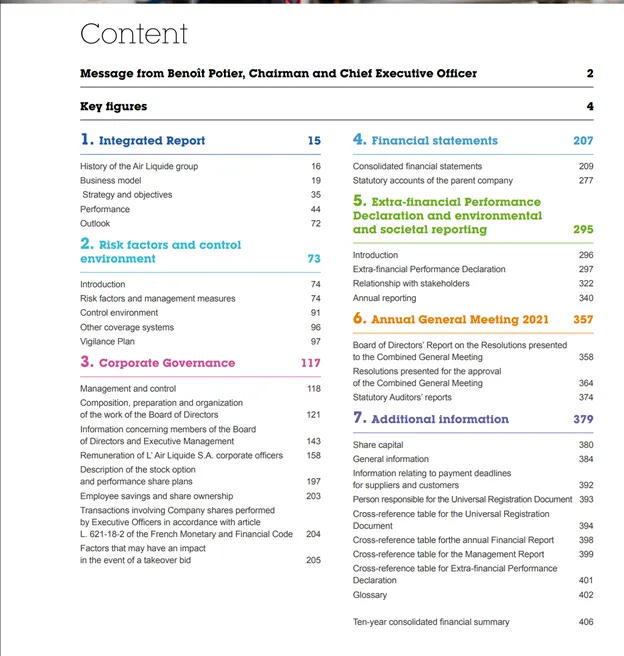
其目录涉及该文件中的年度报告部分,以及不受正式审计约束的非财务信息,这同样是因为在社会和环境影响或治理方面尚无普遍认可的会计准则。文件中的这些内容应附有其会计师事务所的鉴证声明,用于验证信息的质量及其呈现逻辑。
治理审查与“非财务绩效声明”以及环境和社会报告之间的界限划分清晰。读者需要阅读的内容多吗?当然多,但这才更真实地反映了公司的状况,而董事会正是必须基于这一状况来领导公司。
全球公认、接受公共监督的准则往往姗姗来迟。
当它们最终完成时,身上带着漫长公开辩论留下的痕迹。但它们终究会完成。就ESG信息而言,在21世纪20年代,公众的要求更高,接受度也更高。而且现在已有十多年的经验可供借鉴。
企业、国有企业和投资公众需要的并不是更多的ESG信息,而是以更加标准化的方式描述难以量化的内容。得益于会计师那一古老而可靠的工具——鉴证声明,这些标准化方式正在到来。
[1] https://www.ifrs.org/projects/work-plan/sustainability-reporting/
[2] 希望从事鉴证服务的注册会计师可参阅《国际鉴证业务准则第3000号》(ISAE 3000)中的技术指引,以及英格兰及威尔士特许会计师协会(ICAEW)出版的《鉴证资料手册》(The Assurance Sourcebook),后者还为事务所在不同鉴证服务之间进行选择提供了实用建议。
此处发表的文章仅代表作者本人观点,不一定代表 World Alliance 的立场。