


Umsicht!
Wie viel?
Im Zentrum der Finanzdienstleistungssysteme scheint ein riesiger und entscheidender Geschäftsbereich nicht die lautstarke Medienberichterstattung auf sich zu ziehen, die seinen Pendants an den Kapitalmärkten, in der Vermögensverwaltung und im Bankwesen zuteilwird: Der geschätzte weltweite Wert der 2020 gezahlten Versicherungsprämien belief sich laut dem Insurance Information Institute auf 6,3 Billionen USD, ein Plus von knapp über 1 % gegenüber 2019. Das ist ein erheblicher Mittelzufluss. Der geschätzte Wert der Versicherungsportfolios lag 2019 bei 36,3 Billionen USD – aufgrund eines Meldeproblems keine exakte Entsprechung der Daten, doch man bekommt eine Vorstellung von den Größenverhältnissen.
Versicherung ist nicht gerade eine Welt für sich, und das Adjektiv „ruhig“ zu ihrer Beschreibung dürfte wohl eine gute Nachricht sein. Ruhig bedeutet nicht, dass Versicherung im Verborgenen stattfindet: Dieses Geschäft umfasst weit mehr als die nüchternen mathematischen Ergebnisse versicherungsmathematischer Schätzungen. Was ist für Versicherer zu Beginn des Jahres 2022 bemerkenswert, wenn so viel Geld auf dem Spiel steht?
Dieser Meinungsbeitrag will gerade deshalb etwas Aufmerksamkeit für die Versicherung wecken, weil dieses Segment für jeden internationalen Finanzplatz von entscheidender Bedeutung ist.
Wer?
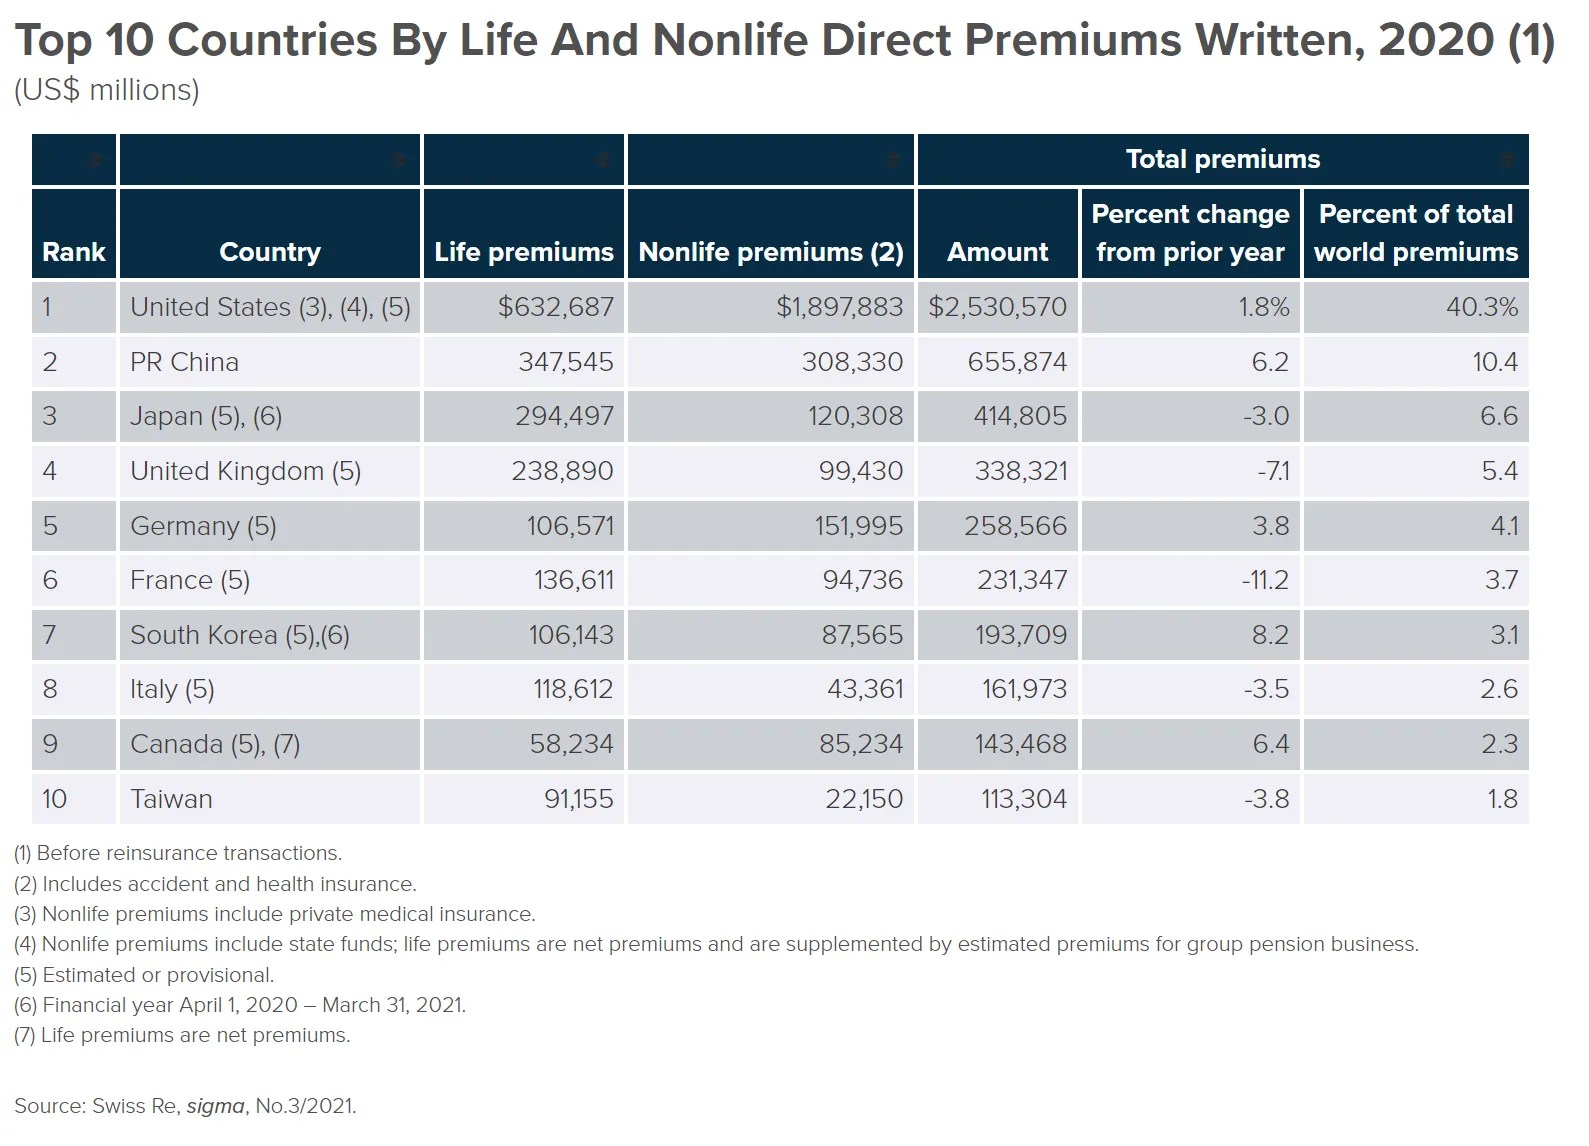
Das schiere Ausmaß der weltweiten Versicherungsgeschäfte wirft Fragen der Finanzstabilität auf – eine Tatsache, die den globalen finanzpolitischen Entscheidungsträgern nicht entgangen ist. Die International Association of Insurance Supervisors (IAIS) wurde 1994 als Organisation mit freiwilliger Mitgliedschaft gegründet. Anfang 2022 kamen ihre Mitglieder aus mehr als 200 Jurisdiktionen und beaufsichtigten Versicherungsgesellschaften und Versicherungsvereine auf Gegenseitigkeit, auf die 97 % der weltweiten Versicherungsprämien entfallen. Wie die Tabelle am Ende dieses Meinungsbeitrags zeigt, ist die Versicherungsbranche nach wie vor stark auf zehn Länder konzentriert, auch wenn ihre Anlageportfolios zweifellos breiter gestreut sind.
Die IAIS ist das internationale Standardsetzungsgremium, das für die Entwicklung von Grundsätzen, Standards und anderen unterstützenden Materialien für die Beaufsichtigung des Versicherungssektors sowie für die Unterstützung bei deren Umsetzung zuständig ist. Die IAIS bietet ihren Mitgliedern zudem ein Forum, um ihre Erfahrungen und ihr Verständnis der Versicherungsaufsicht und der Versicherungsmärkte auszutauschen. In Anerkennung ihrer gebündelten Expertise wird die IAIS regelmäßig von den Staats- und Regierungschefs der G20 und anderen internationalen Standardsetzern hinzugezogen. Die 26 von der IAIS vereinbarten Insurance Core Principles sind Teil des Kompendiums von Standards des Financial Stability Board für das weltweite Finanzsystem; sie dienen den Versicherungsaufsehern in ihren Heimatmärkten als Leitlinien, nicht unmittelbar den Versicherern selbst.
Der Auftrag der IAIS besteht darin, „eine wirksame und weltweit einheitliche Beaufsichtigung der Versicherungsbranche zu fördern, um faire, sichere und stabile Versicherungsmärkte zum Nutzen und Schutz der Versicherungsnehmer zu entwickeln und zu erhalten und einen Beitrag zur globalen Finanzstabilität zu leisten“. Der zentrale Zweck der IAIS ist, ganz ohne Ironie, zugleich das Hauptproblem: eine wirksame und weltweit einheitliche Aufsicht zu erreichen. So schwierig globale Grundsätze und Standards für jedes Geschäftssegment auch sind, ist dies das richtige Ziel für die politischen Entscheidungsträger.
Die Tätigkeit der IAIS wird von ihrem Sekretariat unterstützt, das bei der Bank for International Settlements in Basel angesiedelt ist.
Was?
Mit welchen Fragen befassten sich die IAIS und ihre verschiedenen Ausschüsse zum Ende des Jahres 2021? Das von ihr gegen Jahresende einberufene Town Hall beleuchtete die wichtigsten Anliegen:
Klimaszenarioanalyse: Instrumente zum Verständnis des Klimarisikos entwickeln
Das erste Panel befasste sich mit sich herausbildenden bewährten Verfahren der Klimaszenarioanalyse für Versicherer. Es ging um die Schritte, die Aufsichtsbehörden unternehmen können, um diese sowohl als wirksames Instrument der Risikobewertung für Versicherer als auch als makroprudenzielles Analyseinstrument für sich selbst zu nutzen. Die IAIS wird weitere Leitlinien erarbeiten, um die Aufsichtsbehörden bei der Entwicklung von Anforderungen an Szenarioanalysen zu unterstützen. Die Komplexität der Aufgabe betrifft die Entwicklung der Szenarioanalyse und die Nutzung derselben Modelle, um gute Ergebnisse zu erzielen.
Der beste Ansatz besteht darin, dass die Versicherer den ersten Schritt tun und damit beginnen, die Klimarisiken ihrer Kunden und dessen, was sich möglicherweise in ihren Anlageportfolios befindet, zu verstehen und zu bewerten. Die Panelteilnehmer legten die Zielkonflikte dar, die die Komplexität solcher Übungen beeinflussen. Sie waren sich einig, dass man nicht „das Perfekte zum Feind des Guten“ werden lassen dürfe, und betonten die Vorteile, schon jetzt mit der Arbeit zu beginnen. Versicherer müssen das interne Unternehmenswissen aufbauen, um diese Risiken besser zu verstehen, und Klimaaspekte anschließend in das Enterprise Risk Management (ERM) sowie in mittel- und langfristige strategische Entscheidungen einbeziehen. Das Panel kam zu dem Schluss, dass dies für Aufsichtsbehörden bedeutet, zu prüfen, wie die Klimarisikoanalyse in die Entscheidungen der Unternehmen einfließt, und bereit zu sein, die Geschäftsleitung der Versicherer danach zu fragen, wie sie dieses Risiko berücksichtigt.
Global Monitoring Exercise: Eine sich wandelnde Landschaft für den Versicherungssektor
Die IAIS führt jährlich eine Global Monitoring Exercise (GME) durch, die sich in diesem Jahr insbesondere auf die Risiken und strategischen Herausforderungen im Zusammenhang mit Kredit- und Cyberrisiken konzentriert. Dieses zweite Panel erörterte, was dies für die Geschäftsmodelle der Versicherer bedeutet, wie Verbraucher betroffen sein könnten und welche Schritte Aufsichtsbehörden unternehmen können, um sicherzustellen, dass diese Risiken wirksam gesteuert werden.
Das Panel erörterte, wie die Private-Equity-Branche in bestimmten Jurisdiktionen zunehmend Lebensversicherungsgeschäfte übernimmt, um stetige Kapitalzuflüsse in ihre Fondsangebote zu erzielen. Angesichts der Rekordstände bei Staats- und Unternehmensschulden diskutierte das Panel das mit diesen Entwicklungen verbundene Kreditrisiko, welche Risiken sich daraus für Versicherer ergeben könnten und welches Augenmerk Aufsichtsbehörden darauf richten müssen, damit diese Risiken angemessen gesteuert werden.
Zum Abschluss erörterte das Panel die wachsenden Risiken durch Cyberbedrohungen für Unternehmen. Daten zu den Cyber-Exposures der Versicherer sind begrenzt, Daten zum Kumulrisiko im Zusammenhang mit der Zeichnung von Cyberpolicen sind noch weniger verfügbar, was Preisgestaltung und Reservebildung bei Cyberversicherungen erschwert. Die Schlussfolgerung lautet, dass eine konservative Zeichnungspolitik geboten ist und die Branche angesichts der derzeit spärlichen Datenlage vorsichtig bleiben muss.
Pandemierisiko: Die Rolle der Aufsichtsbehörden beim Umgang mit künftigen Pandemierisiken
Die Diskussion wandte sich dann dem Pandemierisiko zu, um die Rollen von Versicherern, Regierungen und Aufsichtsbehörden beim Schließen der Schutzlücke bei Pandemien zu betrachten. Das Panel erörterte Möglichkeiten zur Deckung dieses Risikos und inwieweit öffentlicher und privater Sektor gefordert wären, sich des Risikos anzunehmen. Das Panel war sich einig, dass Aufsichtsbehörden an der Entwicklung etwaiger öffentlich-privater Partnerschaften beteiligt sein müssen.
In der Publikumsumfrage des Town Hall hielten fast zwei Drittel des Publikums öffentlich-private Partnerschaften für den wirksamsten Weg, die Schutzlücke bei pandemiebedingten Betriebsunterbrechungen zu schließen; nur 27 % glaubten, dass staatlich finanzierte Programme und Konjunkturpakete allein diese Risiken bewältigen könnten.
Die Panelteilnehmer hoben die unterschiedlichen Herausforderungen in Schwellen- und Entwicklungsländern hervor, in denen die Versicherungsmärkte weniger entwickelt sind und größere fiskalische Zwänge bestehen. Das Panel erörterte zudem, inwieweit neu aufkommende Risiken die Fähigkeit traditioneller Versicherungsmodelle, künftig Deckung zu bieten, auf die Probe stellen werden; mehr als die Hälfte des Publikums war der Ansicht, dass dies beim Klimarisiko der Fall sein werde.
Innovation: Governance und Ethik von künstlicher Intelligenz und maschinellem Lernen
Die Panelsitzungen endeten mit einer Diskussion über Governance und Ethik im Zusammenhang mit dem Einsatz von künstlicher Intelligenz (KI) und maschinellem Lernen (ML) im Versicherungssektor. In diesem sich rasch entwickelnden Bereich erörterte das Panel, welche Auswirkungen dies auf Versicherungsnehmer und Versicherer hätte. Es wurde untersucht, wie Governance-Rahmenwerke inhärenten Verzerrungen in zugrunde liegenden KI-/ML-Modellen im Hinblick auf Diversität, Gleichberechtigung und Inklusion begegnen könnten. Ebenso wurde erörtert, wie wichtig es ist, dass die Vorstände und Aufsichtsräte der Versicherer diese Risiken verstehen und sich im Klaren darüber sind, welche Überwachungs- und Kontrollmechanismen zur Minderung dieser Risiken eingerichtet werden müssen. Die Panelteilnehmer waren sich einig, dass man sich weniger auf die eingesetzten KI-Werkzeuge konzentrieren, sondern breiter über die Datensätze nachdenken sollte und darüber, ob diese eigene Verzerrungen mit sich bringen. In der Publikumsumfrage stimmten alle Befragten zu, dass eine gewisse zusätzliche Regulierung erforderlich ist, wobei 43 % einen prinzipienbasierten Ansatz zur Behandlung dieser Fragen forderten.
Was noch?
Die Newsletter-Artikel der IAIS von Ende 2021 hoben das Problem des Bilanzmanagements nach Jahren niedriger oder negativer Realzinsen hervor. In einem stark regulierten Umfeld mussten die Versicherer selbst vertragliche Leistungen auf der Grundlage von Berechnungen erbringen, die vor Jahren angestellt worden waren. Das so entstandene Ungleichgewicht hält seit der globalen Finanzkrise von 2008–2009 schon mehr als ein Jahrzehnt an; was als vorübergehende Korrekturmaßnahme für einen gewaltigen wirtschaftlichen Schock gedacht schien, hat das Verhältnis von Anlage und Risiko für die gesamte Branche allmählich verändert.
Die Doppelfrage von Solvenz und Liquidität ist für die Agenda der Versicherungsbranche entscheidend und von dauerhafter Bedeutung. Sie wird stets Gegenstand von Debatten und neuen Bewertungen sein, wie es sich gehört.
Anhang – Die konzentrierte Versicherungsbranche
Zehn Länder machten 2020, gemessen an den gezahlten Prämien, 80 % der weltweiten Versicherungsbranche aus.
Die hier veröffentlichten Beiträge geben die Ansichten der jeweiligen Autorinnen und Autoren wieder und nicht notwendigerweise die der World Alliance.