


审慎!
规模有多大?
在金融服务体系的核心,有一个庞大而关键的业务领域,似乎并未像资本市场、投资管理和银行业等同行那样吸引喧嚣的新闻报道:据美国保险信息研究所(Insurance Information Institute)统计,2020年全球支付的保险保费估计总值为6.3万亿美元,较2019年增长略高于1%。这是一笔可观的现金流入。2019年保险投资组合的估计价值为36.3万亿美元,由于统计口径问题,这一数据与前者并不完全匹配,但可以借此了解两者的比例关系。
保险业并非完全独立于其他领域,用“安静”来形容它或许应当算是好消息。安静并不意味着保险业隐匿不显:这一行业远不止精算估算得出的枯燥数学结果。面对如此巨大的资金规模,2022年伊始,有哪些事项值得保险公司关注?
本文旨在为保险业“发声”,正是因为这一领域对每一个国际金融中心都至关重要。
谁在监管?
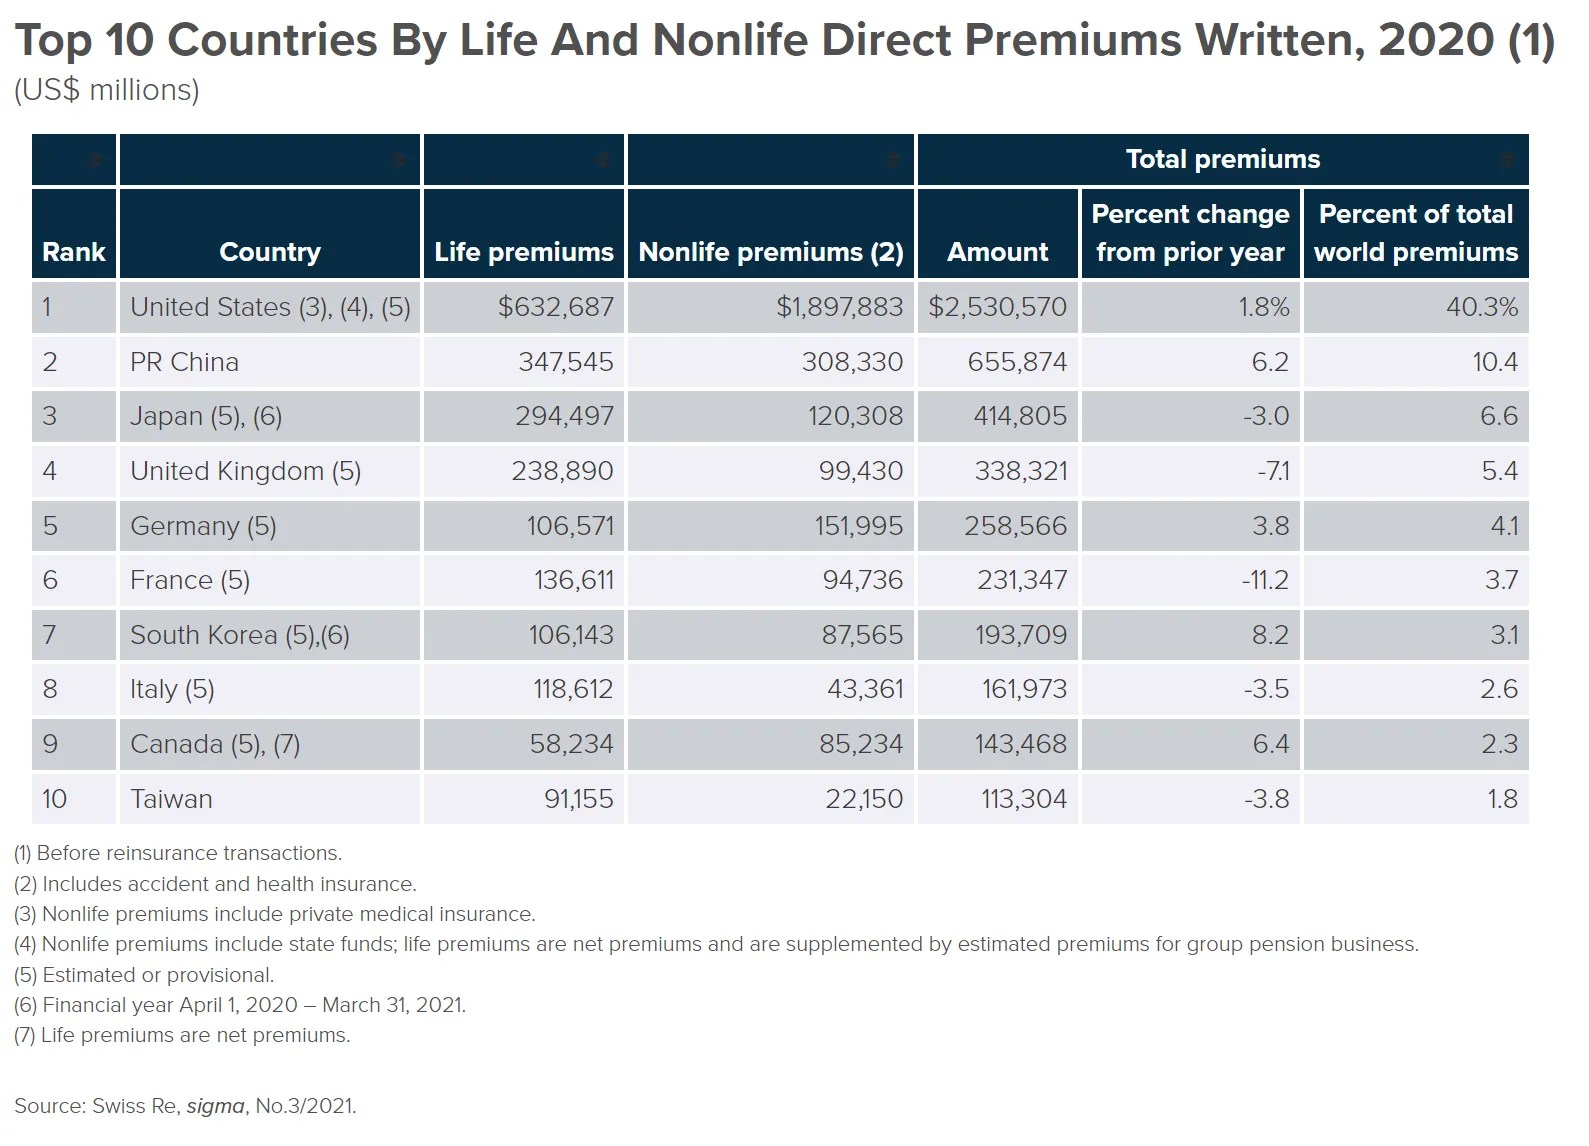
全球保险业务的庞大规模引发了金融稳定方面的问题,这一现实并未被全球金融政策制定者所忽视。国际保险监督官协会(IAIS)成立于1994年,是一个自愿加入的会员制组织。到2022年初,其成员来自200多个司法管辖区,监管着占全球保险保费97%的保险公司和相互保险组织。如本文末尾的表格所示,保险业仍高度集中于十个国家,尽管其投资组合无疑分布得更为广泛。
国际保险监督官协会是负责制定保险业监管原则、标准及其他辅助材料并协助其实施的国际标准制定机构。该协会还为其成员提供一个论坛,以分享在保险监管和保险市场方面的经验与认识。鉴于其集体专业能力,国际保险监督官协会经常应二十国集团领导人和其他国际标准制定机构之邀提供意见。该协会商定的26项保险核心原则是金融稳定理事会全球金融体系标准汇编的组成部分;这些原则为各本国市场的保险监管机构提供指导,而非直接指导保险公司本身。
国际保险监督官协会的使命是“促进对保险业有效且全球一致的监管,以发展和维护公平、安全和稳定的保险市场,造福和保护保单持有人,并为全球金融稳定作出贡献”。毫无讽刺意味地说,该协会的核心宗旨恰恰也是主要难题:实现有效且全球一致的监管。无论为每个业务领域制定全球原则和标准有多么困难,这都是政策制定者应有的正确目标。
国际保险监督官协会的活动由其设在巴塞尔国际清算银行的秘书处提供支持。
关注什么?
2021年末,国际保险监督官协会及其各委员会正在处理哪些问题?该协会年底召开的全体大会(Town Hall)突出了以下主要关切:
气候情景分析:开发理解气候风险的工具
第一场专题讨论聚焦于保险公司气候情景分析方面正在形成的良好实践,以及监管机构可以采取哪些步骤,既将其作为对保险公司的有效风险评估工具,也将其作为自身的宏观审慎分析工具。国际保险监督官协会将进一步制定指引,支持监管机构制定情景分析要求。这项任务的复杂性既涉及情景分析的开发,也涉及如何运用这些模型获得良好的结果。
最佳做法是由保险公司迈出第一步,着手了解和评估其客户的气候风险以及其投资组合中可能存在的气候风险。讨论嘉宾阐述了影响此类工作复杂性的各种权衡。他们一致认为不应“因追求完美而放弃良好”,并强调立即着手开展工作的益处。保险公司需要积累内部知识,以更好地理解这些风险,进而将气候因素纳入企业风险管理(ERM)以及中长期战略决策之中。讨论得出的结论是,对监管机构而言,这意味着要考虑气候风险分析如何影响企业所作的决策,并随时准备向保险公司高级管理层询问其如何将这一风险纳入考量。
全球监测工作:保险业不断变化的格局
国际保险监督官协会每年开展全球监测工作(GME),今年尤其关注信用风险和网络风险方面的风险与战略挑战。第二场专题讨论探讨了这对保险公司商业模式意味着什么、消费者可能受到怎样的影响,以及监管机构可以采取哪些步骤帮助确保这些风险得到有效管理。
讨论关注到,在某些司法管辖区,私募股权行业正越来越多地收购寿险业务,以便为其基金产品寻求稳定的资金流入。鉴于主权债务和企业债务均处于创纪录水平,讨论嘉宾探讨了与这些动态相关的信用风险、可能给保险公司带来的风险,以及监管机构为确保这些风险得到充分管理所需给予的关注。
讨论最后探讨了网络威胁给企业带来的日益增长的风险。有关保险公司网络风险敞口的数据有限,而有关网络保险承保累积风险的数据更为匮乏,这给网络保险的定价和准备金计提带来了挑战。结论是,审慎承保是必要的,鉴于目前数据稀缺,行业必须保持谨慎。
大流行病风险:监管机构在应对未来大流行病风险中的作用
随后,讨论转向大流行病风险,探讨保险公司、政府和监管机构在弥合大流行病保障缺口方面的作用。讨论嘉宾探讨了承保这一风险的各种方案,以及公共部门和私营部门在多大程度上需要共同应对这一风险。嘉宾们一致认为,监管机构需要参与任何公私合作安排的制定。
在全体大会的现场调查中,近三分之二的听众认为,弥合大流行病营业中断保障缺口最有效的途径是公私合作,仅有27%的人认为单靠政府出资计划和经济刺激方案就能应对这些风险。
讨论嘉宾强调了新兴经济体和发展中经济体所面临的不同挑战——这些经济体的保险市场不够发达,财政约束也更大。讨论还探讨了新兴风险将在多大程度上挑战传统保险模式未来提供保障的能力,超过半数的听众认为气候风险就属于这种情况。
创新:人工智能与机器学习的治理与伦理
专题讨论最后围绕保险业使用人工智能(AI)和机器学习(ML)所引发的治理与伦理问题展开。在这一快速发展的领域,讨论嘉宾探讨了其对保单持有人和保险公司的影响。他们研究了治理框架如何在多元、公平和包容方面应对底层人工智能和机器学习模型中固有的偏差。他们还讨论了保险公司董事会理解这些风险的重要性,以及明确需要建立哪些监测和控制措施来缓解这些风险。嘉宾们一致认为,应减少对所使用的人工智能工具本身的关注,而更广泛地思考数据集及其是否自带偏差。在现场调查中,所有受访者都认为需要一定的额外监管,其中43%的人呼吁采用基于原则的方法来应对这些问题。
还有什么?
国际保险监督官协会2021年末的简报文章着重指出了在多年低利率或负实际利率之后出现的资产负债表管理问题。在高度监管的环境中,保险公司本身必须按照多年前所作的计算履行合同赔付。自2008—2009年全球金融危机以来,由此造成的失衡已持续十余年;原本看似应对巨大经济冲击的临时性纠正措施,已逐渐改变了整个行业的投资与风险权衡。
偿付能力和流动性这两个问题对保险业议程而言至关重要且长期存在。它们将始终受到讨论和重新评估,这也理所应当。
附录——高度集中的保险业
按已付保费计算,2020年十个国家占全球保险业的80%。
此处发表的文章仅代表作者本人观点,不一定代表 World Alliance 的立场。