


Prudência!
Quanto?
No centro dos sistemas de serviços financeiros, uma área de negócios vasta e crítica não parece atrair a ruidosa cobertura jornalística que recebem os seus pares dos mercados de capitais, da gestão de investimentos e da atividade bancária: o valor global estimado dos prêmios de seguro pagos em 2020 foi de $ 6,3 tri, pouco mais de 1% acima de 2019, segundo o Insurance Information Institute. Trata-se de uma entrada de caixa significativa. O valor estimado das carteiras de seguros era de $ 36,3 tri em 2019, uma correspondência inexata com os dados devido a um problema de reporte, mas é possível ter uma ideia das proporções.
Os seguros não são exatamente um mundo à parte, e o adjetivo “silencioso” para descrevê-los provavelmente deveria ser uma boa notícia. Silencioso não significa que os seguros estejam escondidos: há muito mais neste negócio do que os áridos resultados matemáticos das estimativas atuariais. Com tanto dinheiro em jogo, o que merece destaque para as seguradoras no início de 2022?
Este artigo de opinião pretende fazer algum barulho sobre os seguros precisamente porque este segmento é crucial para todo centro financeiro internacional.
Quem?
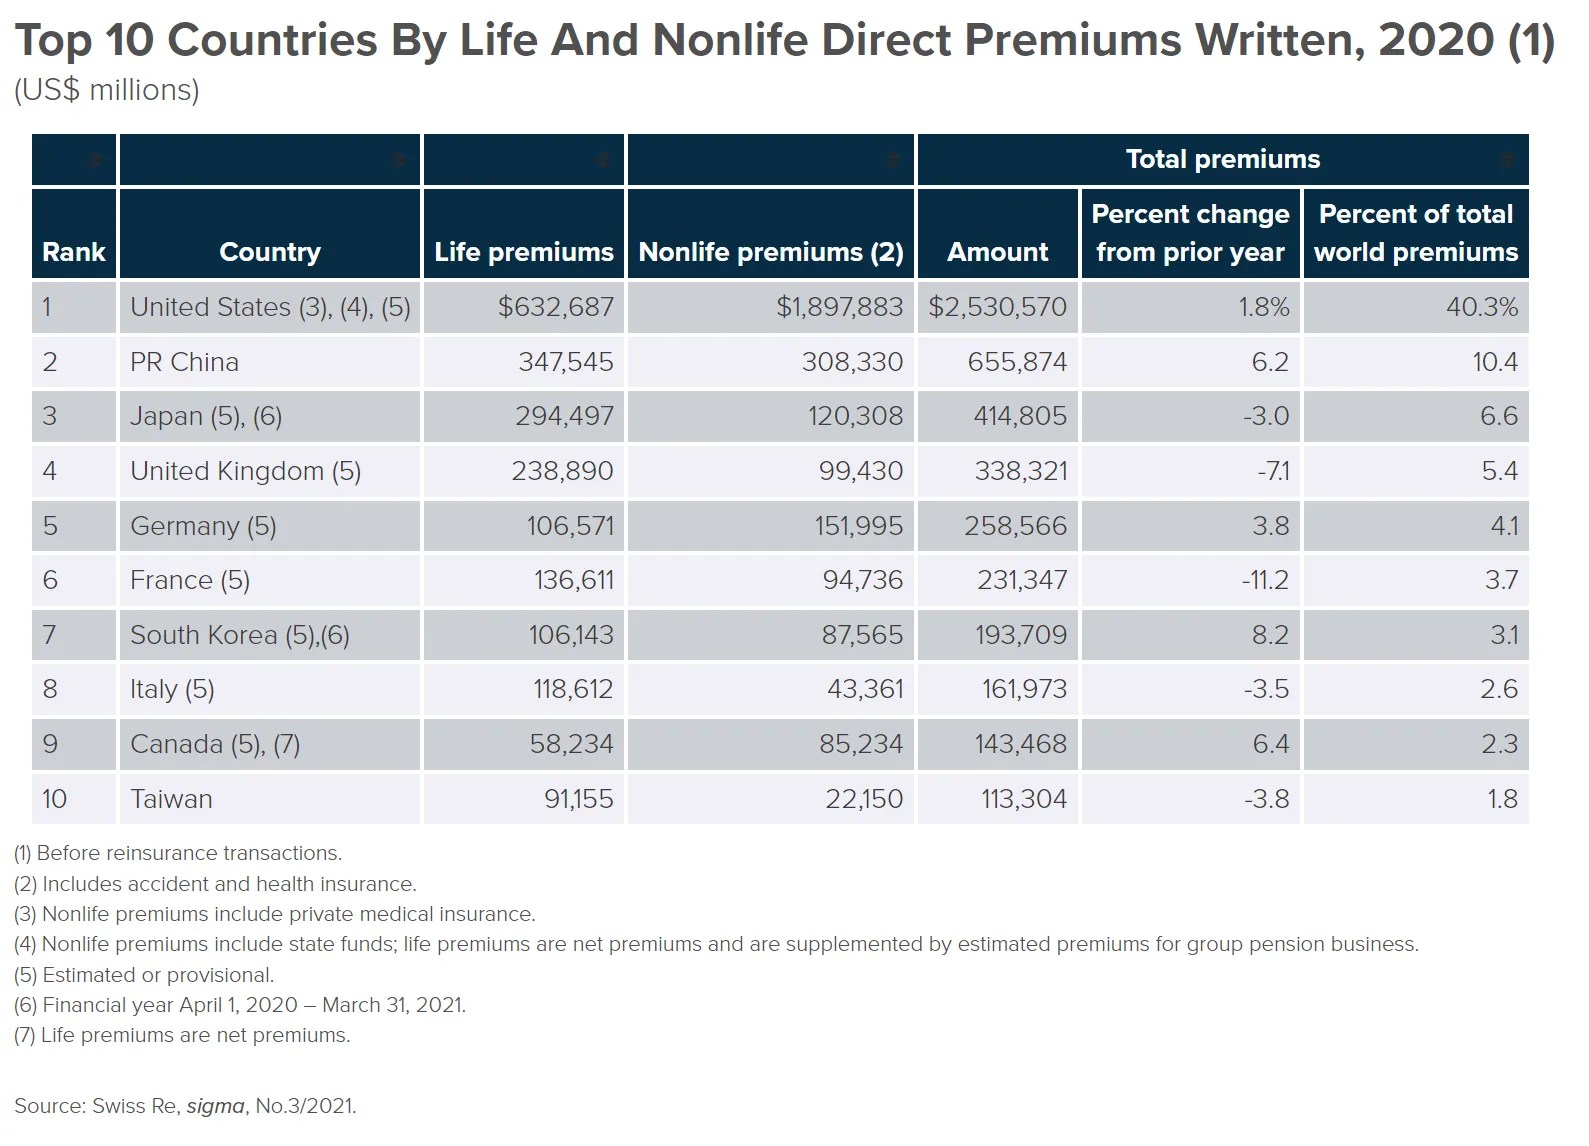
A enorme escala dos negócios de seguros no mundo suscita questões de estabilidade financeira, uma realidade que não passou despercebida pelos formuladores de políticas financeiras globais. A International Association of Insurance Supervisors (IAIS) foi criada em 1994 como uma organização de adesão voluntária. No início de 2022, seus membros provinham de mais de 200 jurisdições e supervisionavam sociedades seguradoras e mútuas que representam 97% dos prêmios de seguro do mundo. O setor de seguros continua fortemente concentrado em dez países, como mostra a tabela no final deste artigo, embora suas carteiras de investimentos sem dúvida se estendam para além deles.
A IAIS é o organismo internacional de normatização responsável por desenvolver princípios, normas e outros materiais de apoio para a supervisão do setor de seguros e por auxiliar na sua implementação. A IAIS também oferece um fórum para que os seus Membros compartilhem suas experiências e sua compreensão da supervisão de seguros e dos mercados de seguros. Em reconhecimento à sua expertise coletiva, a IAIS é regularmente solicitada pelos líderes do G20 e por outros organismos internacionais de normatização. Os 26 Princípios Fundamentais de Seguros acordados pela IAIS fazem parte do Compêndio de normas do Financial Stability Board para o sistema financeiro mundial; eles orientam os supervisores de seguros em seus mercados domésticos, e não diretamente as próprias seguradoras.
A missão da IAIS “é promover uma supervisão eficaz e globalmente coerente do setor de seguros, a fim de desenvolver e manter mercados de seguros justos, seguros e estáveis em benefício e para a proteção dos segurados, e contribuir para a estabilidade financeira global.” O propósito central da IAIS é, sem qualquer ironia, o principal problema: ter uma supervisão eficaz e globalmente coerente. Por mais difíceis que sejam os princípios e normas globais para cada segmento de negócios, esse é o objetivo certo para os formuladores de políticas.
As atividades da IAIS são apoiadas pelo seu Secretariado, sediado no Banco de Compensações Internacionais, em Basileia.
O quê?
No final de 2021, que questões estavam sendo tratadas pela IAIS e pelos seus diversos comitês? O Town Hall que ela convocou no final do ano destacou as principais preocupações:
Análise de cenários climáticos: desenvolver as ferramentas para compreender o risco climático
O primeiro painel concentrou-se nas boas práticas emergentes em análise de cenários climáticos para as seguradoras. As medidas que os supervisores podem tomar tanto para utilizá-la como uma ferramenta eficaz de avaliação de riscos para as seguradoras quanto como uma ferramenta analítica macroprudencial para eles próprios. A IAIS trabalhará em orientações adicionais para apoiar os supervisores à medida que desenvolvem requisitos de análise de cenários. A complexidade da tarefa envolve o desenvolvimento da análise de cenários e o uso desses mesmos modelos para obter bons resultados.
A melhor abordagem é que as seguradoras deem o primeiro passo, começando a trabalhar para compreender e avaliar os riscos climáticos de seus clientes e o que pode estar em suas carteiras de investimentos. Os painelistas expuseram as contrapartidas que influenciam a complexidade desses exercícios. Concordaram com a necessidade de não deixar que “o perfeito seja inimigo do bom” e destacaram os benefícios de começar o trabalho desde já. As seguradoras precisam desenvolver o conhecimento corporativo interno para compreender melhor esses riscos e, em seguida, integrar as considerações climáticas à Gestão de Riscos Corporativos (ERM) e à tomada de decisões estratégicas de médio e longo prazo. O painel concluiu que, para os supervisores, isso significa considerar de que forma a análise do risco climático está orientando as decisões que as empresas tomam e estar prontos para perguntar aos altos executivos das seguradoras como estão levando esse risco em conta.
Global Monitoring Exercise: um cenário em mudança para o setor de seguros
A IAIS realiza anualmente um Global Monitoring Exercise (GME), que este ano se concentrou em particular nos riscos e desafios estratégicos relativos aos riscos de crédito e cibernéticos. Este segundo painel examinou o que isso significa para os modelos de negócios das seguradoras, como os consumidores poderiam ser afetados e que medidas os supervisores podem tomar para ajudar a garantir que esses riscos sejam geridos de forma eficaz.
O painel examinou como o setor de private equity vem adquirindo cada vez mais negócios de seguros de vida em determinadas jurisdições, em busca de entradas de capital estáveis para os seus fundos. À luz dos níveis recordes de dívida soberana e corporativa, o painel discutiu o risco de crédito associado a esses desenvolvimentos, os riscos que isso poderia representar para as seguradoras e a atenção que os supervisores precisam dedicar para garantir que esses riscos sejam geridos adequadamente.
O painel concluiu discutindo os riscos crescentes das ameaças cibernéticas para as empresas. Os dados sobre as exposições cibernéticas das seguradoras são limitados, e os dados sobre o risco de acumulação relacionado à subscrição de apólices cibernéticas são ainda menos disponíveis, o que representa desafios para a precificação e a constituição de reservas dos seguros cibernéticos. A conclusão é que se justifica uma subscrição conservadora e que o setor deve permanecer cauteloso, dada a atual escassez de dados.
Risco de pandemia: o papel dos supervisores no enfrentamento do risco de futuras pandemias
A discussão passou então ao risco de pandemia, para examinar os papéis das seguradoras, dos governos e dos supervisores no enfrentamento da lacuna de proteção contra pandemias. O painel discutiu opções para cobrir esse risco e em que medida os setores público e privado seriam chamados a enfrentá-lo. O painel concordou com a necessidade de os supervisores participarem do desenvolvimento de quaisquer arranjos de parceria público-privada.
Na enquete realizada com o público do Town Hall, quase dois terços dos participantes consideraram que a forma mais eficaz de enfrentar a lacuna de proteção contra a interrupção de negócios causada por pandemias é por meio de parcerias público-privadas, e apenas 27% acreditavam que regimes financiados pelo governo e pacotes de estímulo, por si só, poderiam enfrentar esses riscos.
Os painelistas destacaram os diferentes desafios enfrentados pelas economias emergentes e em desenvolvimento, onde os mercados de seguros não são tão desenvolvidos e as restrições fiscais são maiores. O painel também discutiu em que medida os riscos emergentes desafiarão a capacidade dos modelos de seguro tradicionais de oferecer cobertura no futuro, tendo mais da metade do público considerado que esse seria o caso do risco climático.
Inovação: governança e ética da inteligência artificial e do aprendizado de máquina
As sessões de painel foram encerradas com uma discussão sobre governança e ética decorrentes do uso da inteligência artificial (IA) e do aprendizado de máquina (AM) no setor de seguros. Nesta área em rápida evolução, o painel examinou o impacto que isso teria sobre os segurados e as seguradoras. Os participantes analisaram como os quadros de governança poderiam tratar os vieses inerentes aos modelos de IA-AM subjacentes em termos de diversidade, equidade e inclusão. Discutiram também a importância de os conselhos de administração das seguradoras compreenderem esses riscos e terem clareza sobre o monitoramento e os controles que precisam ser implementados para mitigá-los. Os painelistas concordaram com a necessidade de se concentrar menos nas ferramentas de IA utilizadas e pensar de forma mais ampla sobre os conjuntos de dados e se eles trazem seus próprios vieses. Na enquete com o público, todos os participantes concordaram com a necessidade de alguma regulação adicional, e 43% defenderam uma abordagem baseada em princípios para tratar dessas questões.
O que mais?
Os artigos da newsletter da IAIS do final de 2021 destacaram o problema da gestão de balanços após anos de taxas de juros reais baixas ou negativas. Em um ambiente altamente regulado, as próprias seguradoras tiveram de efetuar pagamentos contratuais de acordo com cálculos feitos anos atrás. O desequilíbrio criado já dura mais de uma década desde a Crise Financeira Global de 2008-2009; o que parecia ser uma medida corretiva temporária para um enorme choque econômico transformou lentamente a relação entre investimento e risco para todo o setor.
As questões gêmeas da solvência e da liquidez são críticas e permanentes na agenda do setor de seguros. Elas sempre estarão sujeitas a debate e a reavaliações, como deve ser.
Apêndice – Um setor de seguros concentrado
Dez países representavam 80% do setor de seguros mundial em 2020, medido pelos prêmios pagos.
Os artigos aqui publicados refletem as opiniões de seus respectivos autores e não necessariamente as da World Alliance.