


審慎!
規模有多大?
在金融服務體系的核心,有一個龐大而關鍵的業務領域,似乎並未像資本市場、投資管理和銀行業等同行那樣吸引喧囂的新聞報導:據美國保險資訊研究所(Insurance Information Institute)統計,2020年全球支付的保險保費估計總值為6.3萬億美元,較2019年成長略高於1%。這是一筆可觀的現金流入。2019年保險投資組合的估計價值為36.3萬億美元,由於統計口徑問題,這一數據與前者並不完全匹配,但可以借此了解兩者的比例關係。
保險業並非完全獨立於其他領域,用「安靜」來形容它或許應當算是好消息。安靜並不意味著保險業隱匿不顯:這一行業遠不止精算估算得出的枯燥數學結果。面對如此巨大的資金規模,2022年伊始,有哪些事項值得保險公司關注?
本文旨在為保險業「發聲」,正是因為這一領域對每一個國際金融中心都至關重要。
誰在監管?
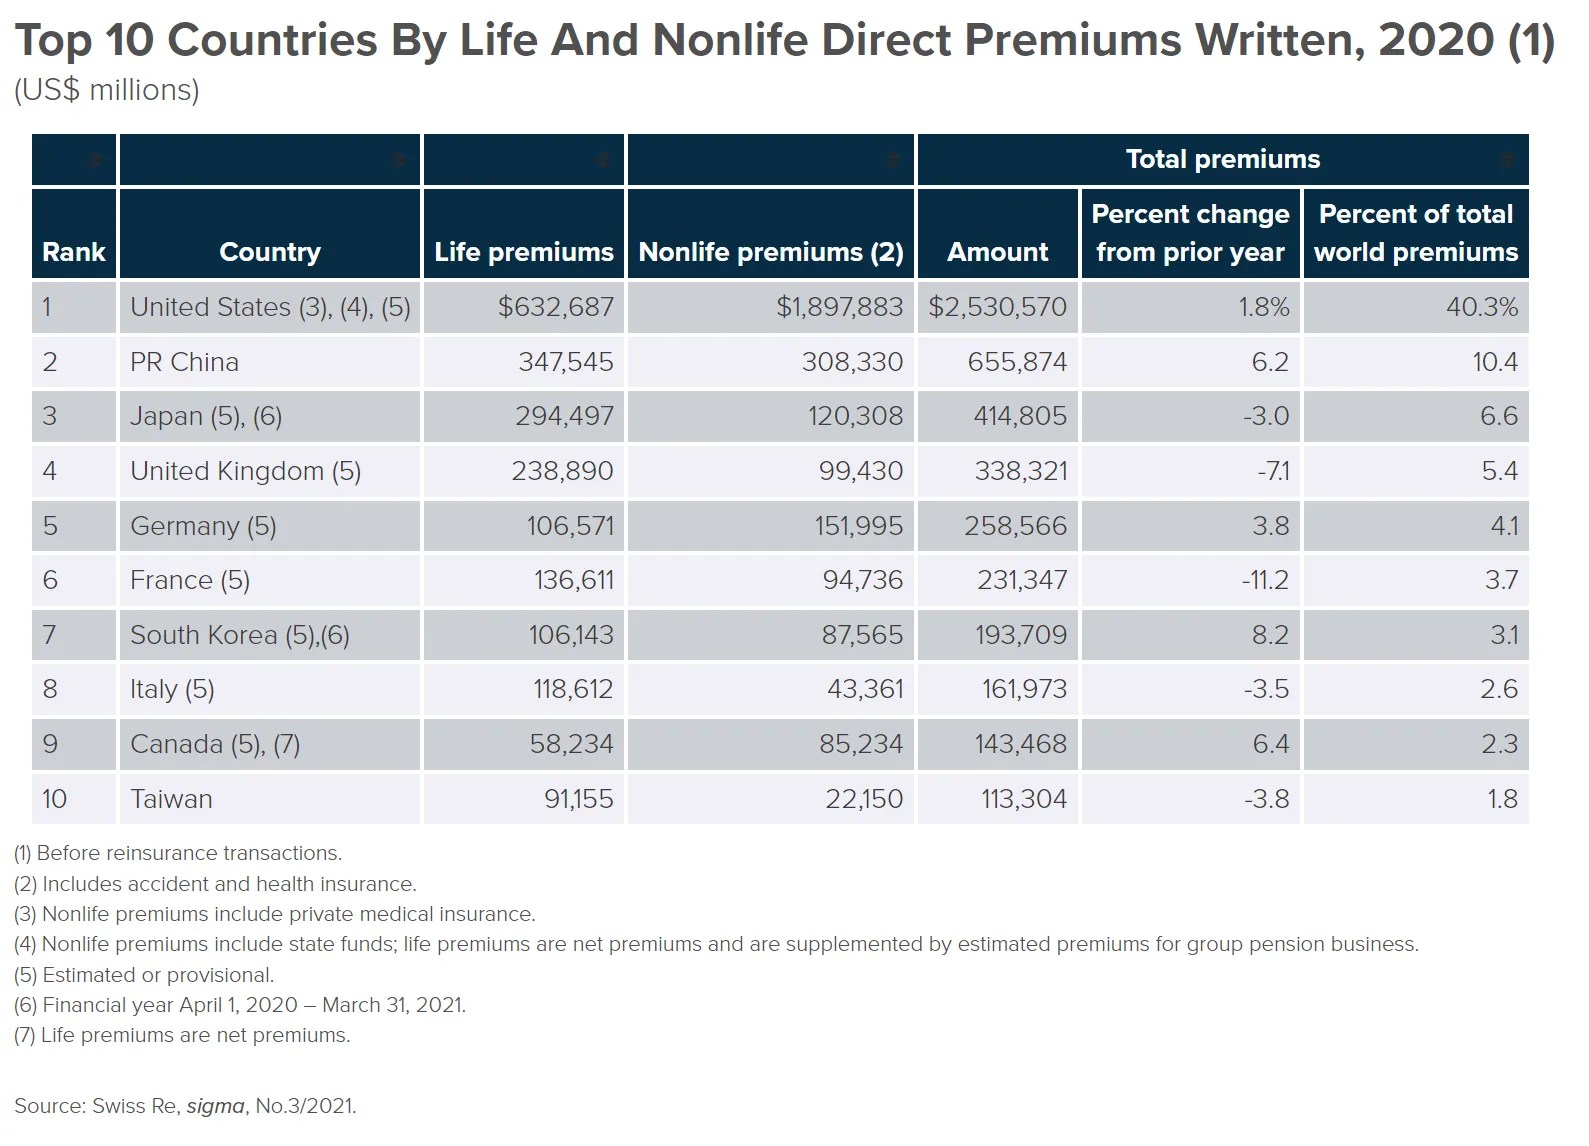
全球保險業務的龐大規模引發了金融穩定方面的問題,這一現實並未被全球金融政策制定者所忽視。國際保險監督官協會(IAIS)成立於1994年,是一個自願加入的會員制組織。到2022年初,其成員來自200多個司法管轄區,監管著佔全球保險保費97%的保險公司和相互保險組織。如本文末尾的表格所示,保險業仍高度集中於十個國家,儘管其投資組合無疑分布得更為廣泛。
國際保險監督官協會是負責制定保險業監管原則、標準及其他輔助材料並協助其實施的國際標準制定機構。該協會還為其成員提供一個論壇,以分享在保險監管和保險市場方面的經驗與認識。鑑於其集體專業能力,國際保險監督官協會經常應二十國集團領導人和其他國際標準制定機構之邀提供意見。該協會商定的26項保險核心原則是金融穩定理事會全球金融體系標準彙編的組成部分;這些原則為各本國市場的保險監管機構提供指導,而非直接指導保險公司本身。
國際保險監督官協會的使命是「促進對保險業有效且全球一致的監管,以發展和維護公平、安全和穩定的保險市場,造福和保護保單持有人,並為全球金融穩定作出貢獻」。毫無諷刺意味地說,該協會的核心宗旨恰恰也是主要難題:實現有效且全球一致的監管。無論為每個業務領域制定全球原則和標準有多麼困難,這都是政策制定者應有的正確目標。
國際保險監督官協會的活動由其設在巴塞爾國際清算銀行的秘書處提供支持。
關注什麼?
2021年末,國際保險監督官協會及其各委員會正在處理哪些問題?該協會年底召開的全體大會(Town Hall)突出了以下主要關切:
氣候情景分析:開發理解氣候風險的工具
第一場專題討論聚焦於保險公司氣候情景分析方面正在形成的良好實踐,以及監管機構可以採取哪些步驟,既將其作為對保險公司的有效風險評估工具,也將其作為自身的宏觀審慎分析工具。國際保險監督官協會將進一步制定指引,支持監管機構制定情景分析要求。這項任務的複雜性既涉及情景分析的開發,也涉及如何運用這些模型獲得良好的結果。
最佳做法是由保險公司邁出第一步,著手了解和評估其客戶的氣候風險以及其投資組合中可能存在的氣候風險。討論嘉賓闡述了影響此類工作複雜性的各種權衡。他們一致認為不應「因追求完美而放棄良好」,並強調立即著手開展工作的益處。保險公司需要積累內部知識,以更好地理解這些風險,進而將氣候因素納入企業風險管理(ERM)以及中長期戰略決策之中。討論得出的結論是,對監管機構而言,這意味著要考慮氣候風險分析如何影響企業所作的決策,並隨時準備向保險公司高階管理層詢問其如何將這一風險納入考量。
全球監測工作:保險業不斷變化的格局
國際保險監督官協會每年開展全球監測工作(GME),今年尤其關注信用風險和網路風險方面的風險與戰略挑戰。第二場專題討論探討了這對保險公司商業模式意味著什麼、消費者可能受到怎樣的影響,以及監管機構可以採取哪些步驟幫助確保這些風險得到有效管理。
討論關注到,在某些司法管轄區,私募股權行業正越來越多地收購壽險業務,以便為其基金產品尋求穩定的資金流入。鑑於主權債務和企業債務均處於創紀錄水準,討論嘉賓探討了與這些動態相關的信用風險、可能給保險公司帶來的風險,以及監管機構為確保這些風險得到充分管理所需給予的關注。
討論最後探討了網路威脅給企業帶來的日益成長的風險。有關保險公司網路曝險的數據有限,而有關網路保險承保累積風險的數據更為匱乏,這給網路保險的定價和準備金計提帶來了挑戰。結論是,審慎承保是必要的,鑑於目前數據稀缺,行業必須保持謹慎。
大流行病風險:監管機構在應對未來大流行病風險中的作用
隨後,討論轉向大流行病風險,探討保險公司、政府和監管機構在彌合大流行病保障缺口方面的作用。討論嘉賓探討了承保這一風險的各種方案,以及公共部門和私營部門在多大程度上需要共同應對這一風險。嘉賓們一致認為,監管機構需要參與任何公私合作安排的制定。
在全體大會的現場調查中,近三分之二的聽眾認為,彌合大流行病營業中斷保障缺口最有效的途徑是公私合作,僅有27%的人認為單靠政府出資計畫和經濟刺激方案就能應對這些風險。
討論嘉賓強調了新興經濟體和發展中經濟體所面臨的不同挑戰——這些經濟體的保險市場不夠發達,財政約束也更大。討論還探討了新興風險將在多大程度上挑戰傳統保險模式未來提供保障的能力,超過半數的聽眾認為氣候風險就屬於這種情況。
創新:人工智慧與機器學習的治理與倫理
專題討論最後圍繞保險業使用人工智慧(AI)和機器學習(ML)所引發的治理與倫理問題展開。在這一快速發展的領域,討論嘉賓探討了其對保單持有人和保險公司的影響。他們研究了治理框架如何在多元、公平和包容方面應對底層人工智慧和機器學習模型中固有的偏差。他們還討論了保險公司董事會理解這些風險的重要性,以及明確需要建立哪些監測和控制措施來緩解這些風險。嘉賓們一致認為,應減少對所使用的人工智慧工具本身的關注,而更廣泛地思考資料集及其是否自帶偏差。在現場調查中,所有受訪者都認為需要一定的額外監管,其中43%的人呼籲採用基於原則的方法來應對這些問題。
還有什麼?
國際保險監督官協會2021年末的簡報文章著重指出了在多年低利率或負實際利率之後出現的資產負債表管理問題。在高度監管的環境中,保險公司本身必須按照多年前所作的計算履行合約賠付。自2008—2009年全球金融危機以來,由此造成的失衡已持續十餘年;原本看似應對巨大經濟衝擊的臨時性糾正措施,已逐漸改變了整個行業的投資與風險權衡。
償付能力和流動性這兩個問題對保險業議程而言至關重要且長期存在。它們將始終受到討論和重新評估,這也理所應當。
附錄——高度集中的保險業
按已付保費計算,2020年十個國家佔全球保險業的80%。
此處發表的文章僅代表各作者的觀點,不必然代表 World Alliance 的立場。