


Осмотрительность!
Сколько?
В самом центре систем финансовых услуг есть одна обширная и критически важная сфера бизнеса, которая, похоже, не привлекает такого шумного внимания прессы, как ее соседи — рынки капитала, управление инвестициями и банковское дело: по данным Insurance Information Institute, оценочная мировая стоимость страховых премий, уплаченных в 2020 году, составила $ 6,3 трлн, что чуть более чем на 1% больше, чем в 2019 году. Это значительный приток денежных средств. Оценочная стоимость страховых портфелей в 2019 году составила $ 36,3 трлн — из-за проблемы с отчетностью эти данные не вполне сопоставимы, но представление о пропорциях получить можно.
Страхование — не совсем отдельный мир, и эпитет «тихий» в его отношении, вероятно, следует считать хорошей новостью. Тишина не означает, что страхование скрыто от глаз: этот бизнес — гораздо больше, чем сухие математические результаты актуарных расчетов. Что примечательно для страховщиков в начале 2022 года, когда на кону такие суммы?
Цель этого материала — привлечь внимание к страхованию именно потому, что этот сегмент имеет решающее значение для каждого международного финансового центра.
Кто?
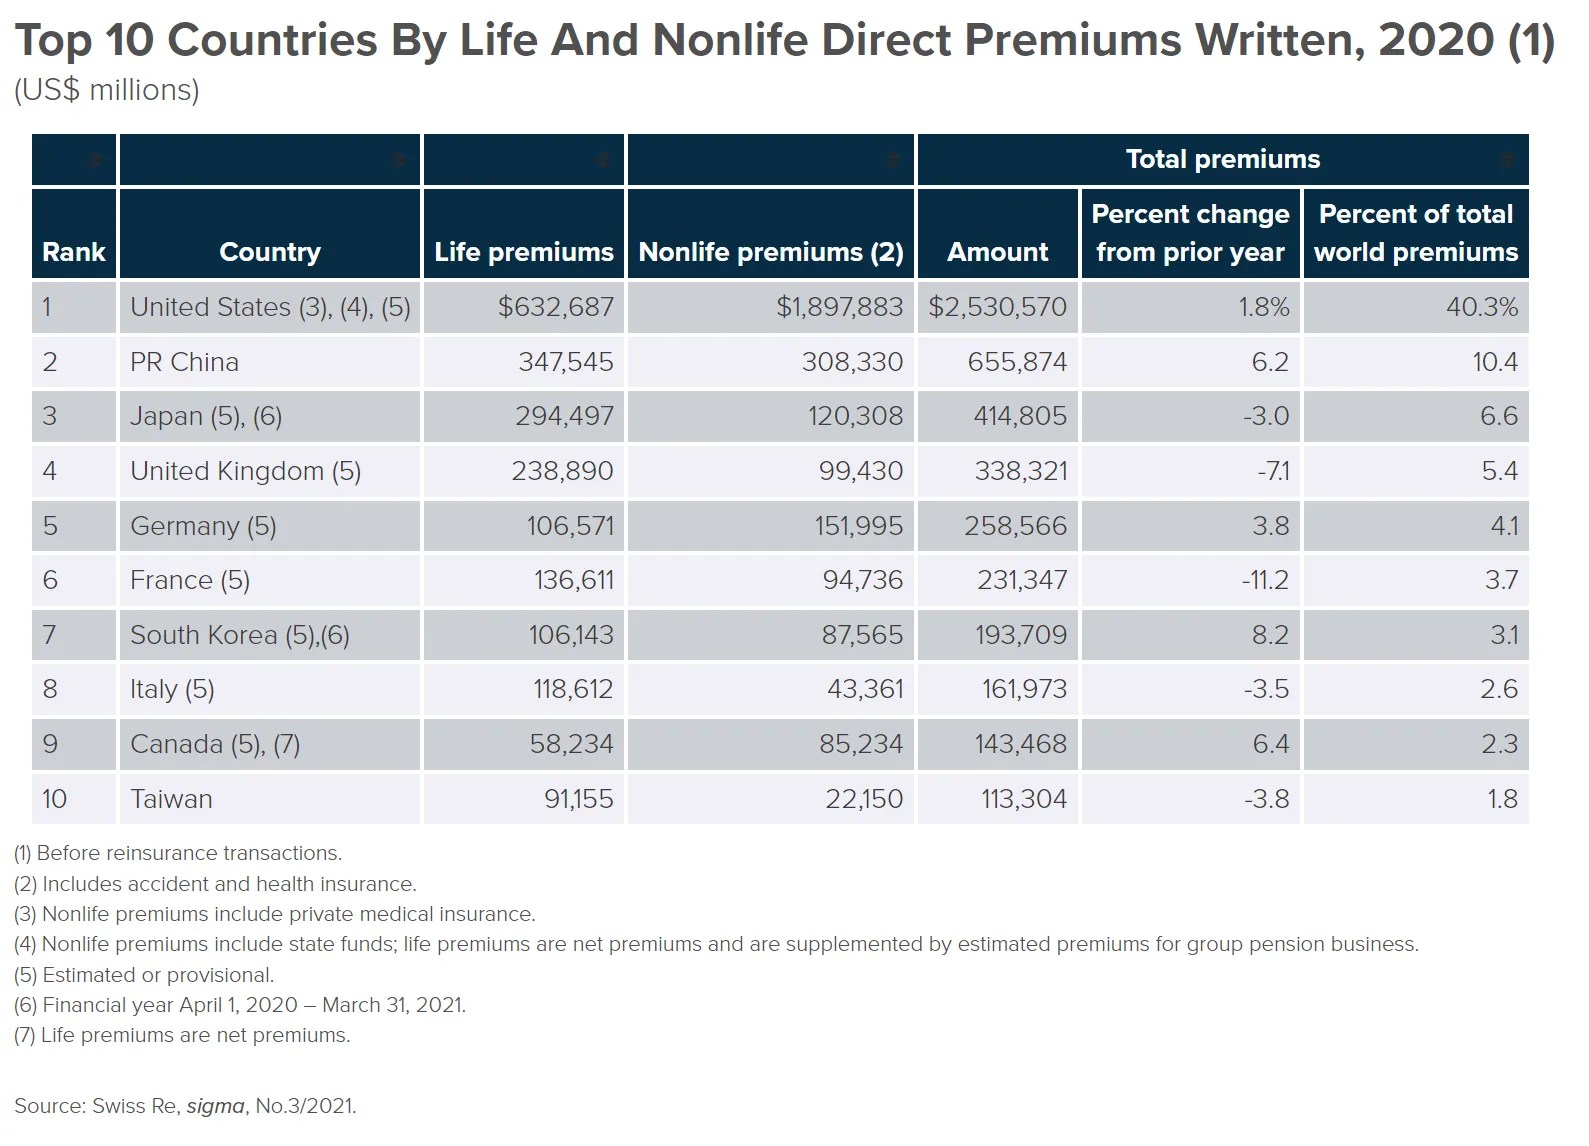
Сам масштаб мирового страхового бизнеса порождает вопросы финансовой стабильности — реальность, которая не осталась незамеченной глобальными разработчиками финансовой политики. Международная ассоциация страховых надзоров (IAIS) была создана в 1994 году как организация с добровольным членством. К началу 2022 года в нее входили представители более чем 200 юрисдикций, осуществляющие надзор за страховыми корпорациями и обществами взаимного страхования, на долю которых приходится 97% мировых страховых премий. Как показывает таблица в конце этого материала, страховая отрасль по-прежнему в значительной мере сосредоточена в десяти странах, хотя ее инвестиционные портфели, несомненно, распределены шире.
IAIS — международный орган по установлению стандартов, отвечающий за разработку принципов, стандартов и других вспомогательных материалов для надзора за страховым сектором и содействие их внедрению. IAIS также предоставляет своим членам площадку для обмена опытом и пониманием в области страхового надзора и страховых рынков. В знак признания ее коллективной экспертизы к IAIS регулярно обращаются лидеры G20 и другие международные органы по установлению стандартов. 26 Основополагающих принципов страхования, согласованных IAIS, входят в Сборник стандартов Совета по финансовой стабильности для мировой финансовой системы; они служат ориентиром для органов страхового надзора на их внутренних рынках, а не непосредственно для самих страховщиков.
Миссия IAIS состоит в том, чтобы «содействовать эффективному и глобально согласованному надзору за страховой отраслью в целях развития и поддержания справедливых, безопасных и стабильных страховых рынков на благо и для защиты страхователей, а также вносить вклад в глобальную финансовую стабильность». Центральная цель IAIS — безо всякой иронии — и есть главная проблема: обеспечить эффективный и глобально согласованный надзор. Как бы ни были сложны глобальные принципы и стандарты для каждого сегмента бизнеса, это правильная цель для разработчиков политики.
Деятельность IAIS поддерживает ее Секретариат, расположенный в Банке международных расчетов в Базеле.
Что?
Какие вопросы рассматривали IAIS и ее различные комитеты в конце 2021 года? Мероприятие Town Hall, проведенное ею в конце года, высветило ключевые проблемы:
Анализ климатических сценариев: разработка инструментов для понимания климатического риска
Первая панельная дискуссия была посвящена формирующимся передовым практикам анализа климатических сценариев для страховщиков. Речь шла о шагах, которые могут предпринять надзорные органы, чтобы использовать этот анализ и как эффективный инструмент оценки рисков для страховщиков, и как инструмент макропруденциального анализа для себя. IAIS продолжит работу над дальнейшими руководящими указаниями в поддержку надзорных органов при разработке ими требований к сценарному анализу. Сложность задачи касается как разработки сценарного анализа, так и использования этих же моделей для получения качественных результатов.
Наилучший подход — чтобы страховщики сделали первый шаг, начав работу по пониманию и оценке климатических рисков своих клиентов и того, что может содержаться в их инвестиционных портфелях. Участники дискуссии описали компромиссы, влияющие на сложность такой работы. Они согласились с тем, что нельзя допускать, чтобы «лучшее было врагом хорошего», и подчеркнули преимущества того, чтобы начать работу уже сейчас. Страховщикам необходимо накопить внутренние корпоративные знания, чтобы лучше понимать эти риски, а затем интегрировать климатические соображения в систему управления рисками в масштабах организации (ERM) и в принятие средне- и долгосрочных стратегических решений. Участники дискуссии пришли к выводу, что для надзорных органов это означает необходимость анализировать, как анализ климатических рисков влияет на решения, принимаемые компаниями, и быть готовыми спрашивать высшее руководство страховщиков о том, как они учитывают этот риск.
Global Monitoring Exercise: меняющийся ландшафт страхового сектора
IAIS ежегодно проводит Global Monitoring Exercise (GME); в этом году основное внимание уделялось рискам и стратегическим вызовам, связанным с кредитными и киберрисками. Во второй панельной дискуссии рассматривалось, что это означает для бизнес-моделей страховщиков, как это может затронуть потребителей и какие шаги могут предпринять надзорные органы, чтобы обеспечить эффективное управление этими рисками.
Участники дискуссии рассмотрели, как индустрия прямых инвестиций во все большей степени приобретает компании по страхованию жизни в ряде юрисдикций, стремясь обеспечить стабильный приток капитала в свои фонды. С учетом рекордного уровня государственного и корпоративного долга обсуждались кредитный риск, связанный с этими тенденциями, риски, которые это может создать для страховщиков, и то внимание, которое надзорным органам необходимо уделять надлежащему управлению этими рисками.
В завершение участники обсудили растущие риски, которые киберугрозы представляют для бизнеса. Данные о подверженности страховщиков киберрискам ограничены, а данные о риске накопления, связанном с андеррайтингом полисов киберстрахования, еще менее доступны, что создает трудности для ценообразования и формирования резервов в киберстраховании. Был сделан вывод, что консервативный андеррайтинг оправдан и что отрасль должна сохранять осторожность с учетом нынешней скудости данных.
Пандемический риск: роль надзорных органов в противодействии будущему пандемическому риску
Затем дискуссия перешла к пандемическому риску, чтобы рассмотреть роль страховщиков, правительств и надзорных органов в устранении дефицита страховой защиты от пандемий. Участники обсудили варианты покрытия этого риска и то, в какой мере для его устранения потребуется участие государственного и частного секторов. Они согласились с необходимостью участия надзорных органов в разработке любых механизмов государственно-частного партнерства.
В ходе опроса аудитории Town Hall почти две трети участников сочли, что наиболее эффективный способ устранения дефицита страховой защиты от перерывов в деятельности, вызванных пандемией, — государственно-частное партнерство, и лишь 27% полагали, что с этими рисками могут справиться одни лишь финансируемые государством программы и пакеты стимулирующих мер.
Участники дискуссии обратили внимание на особые трудности, с которыми сталкиваются страны с формирующимися рынками и развивающиеся страны, где страховые рынки менее развиты, а бюджетные ограничения сильнее. Обсуждалось также, в какой мере новые риски поставят под сомнение способность традиционных моделей страхования обеспечивать покрытие в будущем; более половины аудитории полагали, что это произойдет в случае климатического риска.
Инновации: управление и этика искусственного интеллекта и машинного обучения
Панельные сессии завершились дискуссией о вопросах управления и этики, возникающих в связи с использованием искусственного интеллекта (ИИ) и машинного обучения (МО) в страховом секторе. Применительно к этой быстро развивающейся области участники рассмотрели, какое влияние она окажет на страхователей и страховщиков. Они изучили, как системы управления могли бы устранять присущую базовым моделям ИИ и МО предвзятость с точки зрения многообразия, равенства и инклюзивности. Обсуждалось также, насколько важно, чтобы советы директоров страховщиков понимали эти риски и четко представляли себе, какие механизмы мониторинга и контроля необходимо внедрить для их снижения. Участники дискуссии согласились с тем, что следует меньше сосредотачиваться на используемых инструментах ИИ и шире думать о массивах данных и о том, не несут ли они собственной предвзятости. В ходе опроса аудитории все респонденты согласились с необходимостью определенного дополнительного регулирования, причем 43% высказались за подход к решению этих вопросов, основанный на принципах.
Что еще?
В статьях информационного бюллетеня IAIS конца 2021 года освещалась проблема управления балансом после многих лет низких или отрицательных реальных процентных ставок. В условиях жесткого регулирования страховщикам приходилось производить договорные выплаты на основе расчетов, сделанных много лет назад. Возникший дисбаланс сохраняется уже более десяти лет после глобального финансового кризиса 2008–2009 годов; то, что казалось временной корректирующей мерой в ответ на колоссальный экономический шок, постепенно изменило соотношение инвестиционной доходности и риска для всей отрасли.
Два взаимосвязанных вопроса — платежеспособность и ликвидность — являются критически важными и неизменными пунктами повестки страховой отрасли. Они всегда будут предметом дискуссий и пересмотра оценок, как и должно быть.
Приложение — концентрированная страховая отрасль
В 2020 году на десять стран приходилось 80% мировой страховой отрасли, если измерять по уплаченным премиям.
Опубликованные здесь статьи отражают мнение их авторов, которое не обязательно совпадает с позицией Всемирного альянса.