


الحيطة!
كم؟
في قلب أنظمة الخدمات المالية، ثمة مجال أعمال واسع وحيوي لا يبدو أنه يستقطب التغطية الإعلامية الصاخبة التي تحظى بها نظيراته في أسواق رأس المال وإدارة الاستثمار والقطاع المصرفي: فالقيمة العالمية المقدرة لأقساط التأمين المدفوعة في عام 2020 بلغت 6.3 تريليونات دولار، بزيادة تتجاوز 1% بقليل عن عام 2019، وفقًا لـ Insurance Information Institute. وهذا تدفق نقدي داخل كبير. وبلغت القيمة المقدرة لمحافظ التأمين 36.3 تريليون دولار في عام 2019، وهي لا تتطابق تمامًا مع البيانات بسبب مشكلة في الإبلاغ، لكنها تعطي فكرة عن الأحجام النسبية.
ليس التأمين عالمًا منفصلًا تمامًا، وينبغي على الأرجح أن يكون وصفه بـ«الهادئ» خبرًا سارًا. فالهدوء لا يعني أن التأمين مخفي عن الأنظار: إذ إن هذا النشاط أوسع بكثير من النتائج الرياضية الجافة للتقديرات الاكتوارية. ومع وجود هذا القدر من الأموال على المحك، ما الذي يستحق اهتمام شركات التأمين مع بداية عام 2022؟
يهدف هذا الرأي إلى إثارة بعض الضجيج حول التأمين تحديدًا لأن هذا القطاع بالغ الأهمية لكل مركز مالي دولي.
من؟
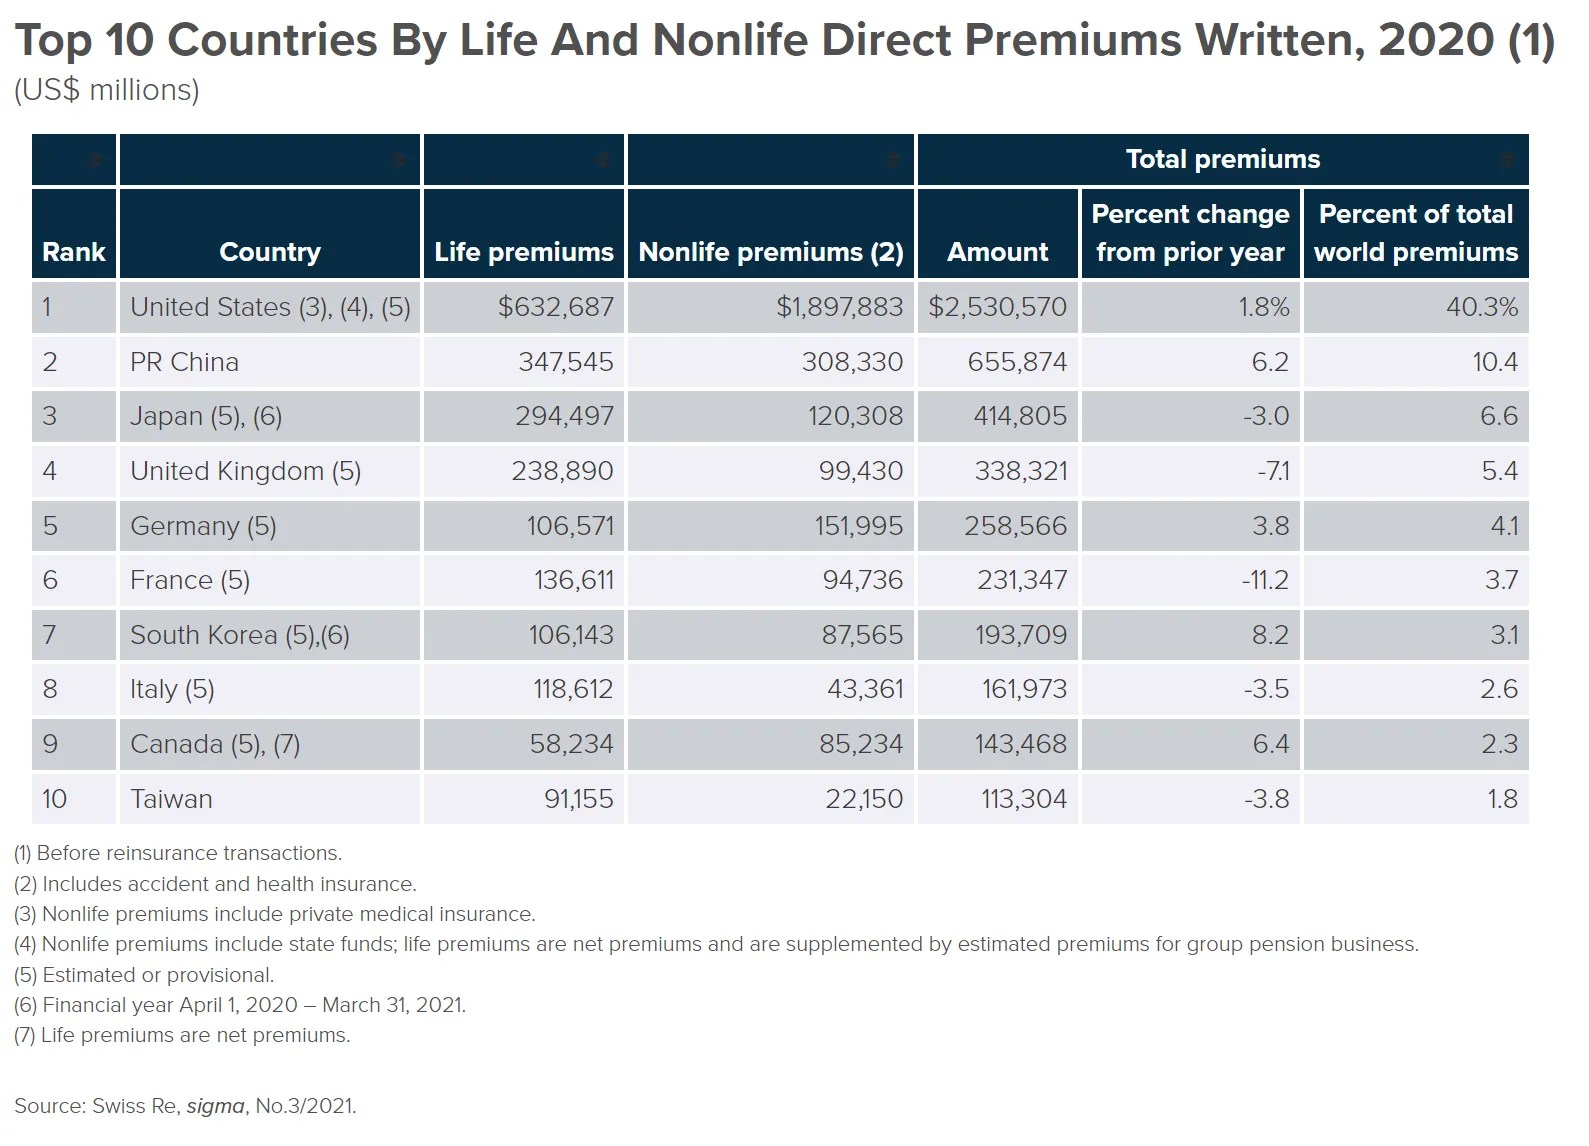
يطرح الحجم الهائل لأعمال التأمين في العالم مسائل تتعلق بالاستقرار المالي، وهو واقع لم يغب عن صانعي السياسات المالية العالمية. فقد تأسست الرابطة الدولية لمشرفي التأمين (IAIS) في عام 1994 بوصفها منظمة ذات عضوية طوعية. ومع بداية عام 2022، جاء أعضاؤها من أكثر من 200 ولاية قضائية، وهم يشرفون على شركات التأمين وجمعيات التأمين التبادلي التي تمثل 97% من أقساط التأمين في العالم. ولا يزال قطاع التأمين متركزًا بشدة في عشر دول، كما يبين الجدول في نهاية هذا الرأي، وإن كانت محافظه الاستثمارية تمتد بلا شك إلى أبعد من ذلك.
الرابطة الدولية لمشرفي التأمين هي الهيئة الدولية لوضع المعايير المسؤولة عن تطوير المبادئ والمعايير وغيرها من المواد الداعمة للرقابة على قطاع التأمين، والمساعدة في تنفيذها. كما توفر الرابطة منتدى لأعضائها لتبادل خبراتهم وفهمهم للرقابة على التأمين وأسواقه. واعترافًا بخبرتها الجماعية، يلجأ إليها بانتظام قادة مجموعة العشرين وغيرها من الهيئات الدولية لوضع المعايير. وتشكل المبادئ الأساسية للتأمين الستة والعشرون التي أقرتها الرابطة جزءًا من خلاصة معايير مجلس الاستقرار المالي للنظام المالي العالمي؛ وهي تقدم التوجيه لمشرفي التأمين في أسواقهم المحلية، لا لشركات التأمين نفسها مباشرة.
تتمثل مهمة الرابطة الدولية لمشرفي التأمين في «تعزيز رقابة فعالة ومتسقة عالميًا على قطاع التأمين من أجل تطوير أسواق تأمين عادلة وآمنة ومستقرة والحفاظ عليها لما فيه منفعة حملة الوثائق وحمايتهم، والإسهام في الاستقرار المالي العالمي». والغاية المحورية للرابطة هي، دون أي سخرية، المشكلة الرئيسية ذاتها: تحقيق رقابة فعالة ومتسقة عالميًا. ومهما بلغت صعوبة المبادئ والمعايير العالمية في كل قطاع أعمال، فهذا هو الهدف الصحيح لصانعي السياسات.
وتحظى أنشطة الرابطة بدعم أمانتها العامة الكائنة في بنك التسويات الدولية في بازل.
ماذا؟
مع انتهاء عام 2021، ما المسائل التي كانت الرابطة الدولية لمشرفي التأمين ولجانها المختلفة تتناولها؟ لقد سلط الاجتماع المفتوح الذي عقدته في أواخر العام الضوء على الشواغل الرئيسية:
تحليل السيناريوهات المناخية: تطوير الأدوات اللازمة لفهم المخاطر المناخية
ركزت حلقة النقاش الأولى على الممارسات الجيدة الناشئة في تحليل السيناريوهات المناخية لشركات التأمين، والخطوات التي يمكن للمشرفين اتخاذها لاستخدامه أداةً فعالة لتقييم المخاطر لدى شركات التأمين، وأداةً تحليلية احترازية كلية لهم أنفسهم. وستعمل الرابطة على وضع مزيد من التوجيهات لدعم المشرفين في أثناء تطويرهم متطلبات تحليل السيناريوهات. ويطال تعقيد هذه المهمة تطوير تحليل السيناريوهات واستخدام هذه النماذج ذاتها للحصول على مخرجات جيدة.
والنهج الأمثل هو أن تخطو شركات التأمين الخطوة الأولى بالشروع في العمل على فهم المخاطر المناخية لعملائها وتقييمها، وكذلك ما قد تتضمنه محافظها الاستثمارية. وعرض المتحدثون المفاضلات التي تؤثر في تعقيد مثل هذه العمليات. واتفقوا على ضرورة ألا يُترك «الكمال عدوًا للجيد»، وأبرزوا فوائد البدء في العمل الآن. وتحتاج شركات التأمين إلى تطوير المعرفة المؤسسية الداخلية لفهم هذه المخاطر على نحو أفضل، ثم دمج الاعتبارات المناخية في إدارة المخاطر المؤسسية (ERM) وفي صنع القرار الاستراتيجي على المديين المتوسط والطويل. وخلصت الحلقة إلى أن هذا يعني بالنسبة إلى المشرفين النظر في كيفية إسهام تحليل المخاطر المناخية في توجيه القرارات التي تتخذها الشركات، والاستعداد لسؤال كبار المديرين في شركات التأمين عن كيفية أخذهم هذه المخاطر في الحسبان.
عملية الرصد العالمي: مشهد متغير لقطاع التأمين
تجري الرابطة الدولية لمشرفي التأمين عملية رصد عالمية سنوية (GME)، وقد ركزت هذا العام بوجه خاص على المخاطر والتحديات الاستراتيجية المتعلقة بمخاطر الائتمان والمخاطر السيبرانية. ونظرت حلقة النقاش الثانية هذه فيما يعنيه ذلك لنماذج أعمال شركات التأمين، وكيف يمكن أن يتأثر المستهلكون، والخطوات التي يمكن للمشرفين اتخاذها للمساعدة في ضمان إدارة هذه المخاطر بفعالية.
وتناولت الحلقة كيف يتزايد استحواذ قطاع الملكية الخاصة على أعمال التأمين على الحياة في بعض الولايات القضائية، سعيًا إلى تدفقات رأسمالية منتظمة إلى صناديقه المعروضة. وفي ضوء المستويات القياسية للديون السيادية وديون الشركات، ناقشت الحلقة مخاطر الائتمان المرتبطة بهذه التطورات، والمخاطر التي قد تشكلها على شركات التأمين، والاهتمام الذي يتعين على المشرفين إيلاؤه لضمان إدارة هذه المخاطر على نحو ملائم.
واختتمت الحلقة بمناقشة المخاطر المتنامية التي تشكلها التهديدات السيبرانية على الأعمال. فالبيانات المتعلقة بتعرض شركات التأمين للمخاطر السيبرانية محدودة، في حين أن البيانات المتعلقة بمخاطر التراكم المرتبطة باكتتاب وثائق التأمين السيبراني أقل توافرًا، مما يطرح تحديات أمام تسعير التأمين السيبراني وتكوين احتياطياته. والخلاصة أن الاكتتاب المتحفظ له ما يبرره، وأن على القطاع أن يظل حذرًا نظرًا إلى شح البيانات حاليًا.
مخاطر الجوائح: دور المشرفين في التصدي لمخاطر الجوائح المستقبلية
انتقل النقاش بعد ذلك إلى مخاطر الجوائح للنظر في أدوار شركات التأمين والحكومات والمشرفين في سد فجوة الحماية من الجوائح. وناقشت الحلقة خيارات تغطية هذه المخاطر، ومدى ما سيُطلب من القطاعين العام والخاص للتصدي لها. واتفقت الحلقة على ضرورة مشاركة المشرفين في تطوير أي ترتيبات للشراكة بين القطاعين العام والخاص.
وفي استطلاع رأي الحضور خلال الاجتماع المفتوح، رأى قرابة ثلثي الحضور أن الطريقة الأكثر فعالية لسد فجوة الحماية من انقطاع الأعمال بسبب الجوائح هي الشراكات بين القطاعين العام والخاص، في حين رأى 27% فقط أن البرامج الممولة حكوميًا وحزم التحفيز وحدها قادرة على التصدي لهذه المخاطر.
وأبرز المتحدثون التحديات المختلفة التي تواجهها الاقتصادات الناشئة والنامية، حيث أسواق التأمين أقل تطورًا والقيود المالية أشد. كما ناقشت الحلقة مدى ما ستمثله المخاطر الناشئة من تحدٍّ لقدرة نماذج التأمين التقليدية على توفير التغطية مستقبلًا، إذ رأى أكثر من نصف الحضور أن ذلك سيكون حال المخاطر المناخية.
الابتكار: حوكمة الذكاء الاصطناعي والتعلم الآلي وأخلاقياتهما
اختُتمت جلسات النقاش بحوار حول الحوكمة والأخلاقيات الناشئة عن استخدام الذكاء الاصطناعي (AI) والتعلم الآلي (ML) في قطاع التأمين. وفي هذا المجال السريع التطور، نظرت الحلقة في الأثر الذي سيخلفه ذلك على حملة الوثائق وشركات التأمين. وبحث المتحدثون كيف يمكن لأطر الحوكمة أن تعالج التحيزات الكامنة في نماذج الذكاء الاصطناعي والتعلم الآلي الأساسية من حيث التنوع والإنصاف والشمول. كما ناقشوا أهمية أن تفهم مجالس إدارة شركات التأمين هذه المخاطر، وأن تكون على بينة من أدوات المراقبة والضوابط التي يتعين وضعها للتخفيف منها. واتفق المتحدثون على ضرورة التركيز بدرجة أقل على أدوات الذكاء الاصطناعي المستخدمة، والتفكير على نطاق أوسع في مجموعات البيانات وما إذا كانت تنطوي على تحيزات خاصة بها. وفي استطلاع رأي الحضور، اتفق جميع المجيبين على الحاجة إلى قدر من التنظيم الإضافي، ودعا 43% منهم إلى نهج قائم على المبادئ لمعالجة هذه المسائل.
وماذا أيضًا؟
سلطت مقالات النشرة الإخبارية للرابطة الدولية لمشرفي التأمين في أواخر عام 2021 الضوء على مشكلة إدارة الميزانيات العمومية بعد سنوات من أسعار الفائدة الحقيقية المنخفضة أو السالبة. ففي بيئة شديدة التنظيم، اضطرت شركات التأمين نفسها إلى سداد مدفوعات تعاقدية وفقًا لحسابات أُجريت قبل سنوات. وقد استمر الخلل الناتج عن ذلك لأكثر من عقد منذ الأزمة المالية العالمية في 2008-2009؛ فما بدا أنه إجراء تصحيحي مؤقت لصدمة اقتصادية هائلة غيّر ببطء معادلة المفاضلة بين الاستثمار والمخاطر للقطاع بأكمله.
وتمثل مسألتا الملاءة والسيولة المتلازمتان قضيتين حاسمتين ودائمتين على أجندة قطاع التأمين. وستظلان دائمًا موضع نقاش وإعادة تقييم، كما ينبغي لهما أن تكونا.
ملحق – قطاع التأمين المتركز
شكّلت عشر دول 80% من قطاع التأمين في العالم في عام 2020، مقيسًا بالأقساط المدفوعة.
تعبّر المقالات المنشورة هنا عن آراء كتّابها، ولا تعبّر بالضرورة عن آراء World Alliance.