


¡Prudencia!
¿Cuánto?
En el centro de los sistemas de servicios financieros, un ámbito de negocio vasto y crucial no parece atraer la ruidosa cobertura mediática de la que gozan sus homólogos de los mercados de capitales, la gestión de inversiones y la banca: según el Insurance Information Institute, el valor mundial estimado de las primas de seguros pagadas en 2020 fue de 6,3 billones de dólares, algo más de un 1 % más que en 2019. Se trata de una entrada de efectivo considerable. El valor estimado de las carteras de seguros era de 36,3 billones de dólares en 2019; los datos no coinciden exactamente debido a un problema de información, pero permiten hacerse una idea de las proporciones.
El sector asegurador no es precisamente un mundo aparte, y el calificativo de “tranquilo” para describirlo debería ser, probablemente, una buena noticia. Tranquilo no significa que el sector de los seguros esté oculto: este negocio es mucho más que los áridos resultados matemáticos de las estimaciones actuariales. Con tanto dinero en juego, ¿qué es lo más destacable para las aseguradoras al comenzar 2022?
Esta opinión pretende hacer algo de ruido sobre los seguros precisamente porque este segmento es crucial para todo centro financiero internacional.
¿Quién?
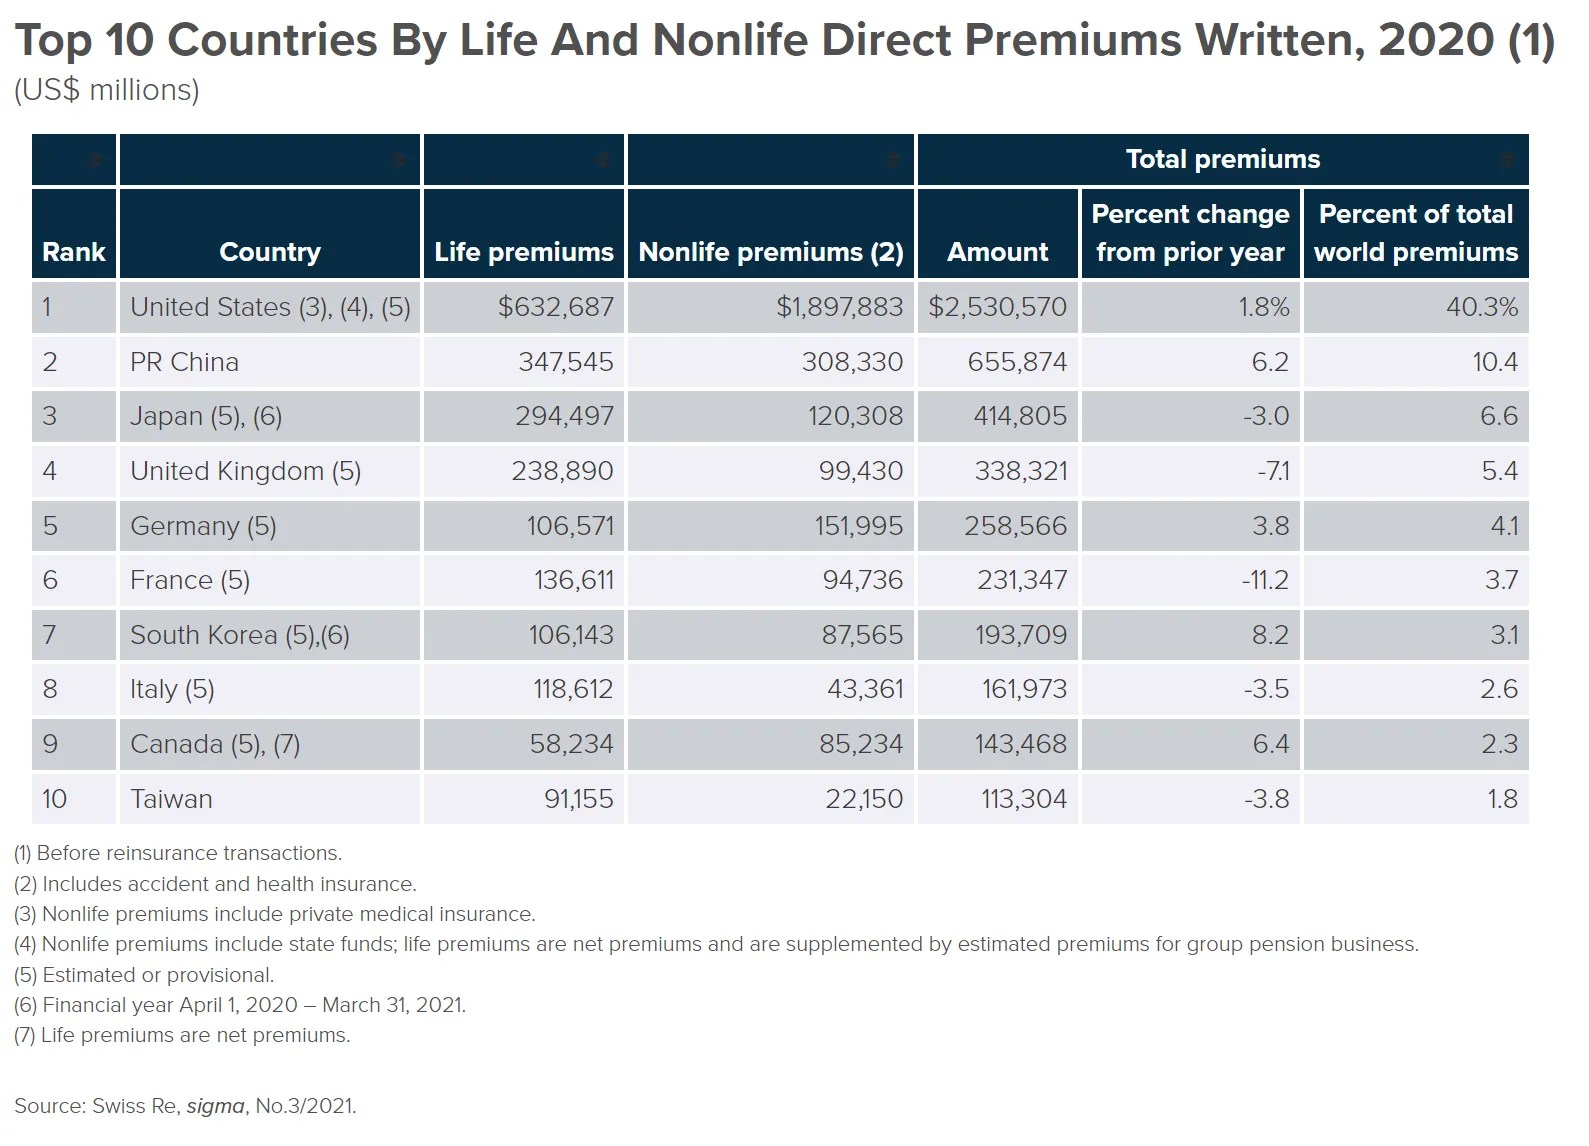
La enorme escala del negocio asegurador mundial plantea cuestiones de estabilidad financiera, una realidad que no ha pasado desapercibida para los responsables de la política financiera mundial. La International Association of Insurance Supervisors (IAIS) se creó en 1994 como organización de afiliación voluntaria. A principios de 2022, sus miembros procedían de más de 200 jurisdicciones y supervisaban sociedades y mutuas de seguros que representaban el 97 % de las primas de seguros del mundo. Como muestra la tabla al final de esta opinión, el sector asegurador sigue muy concentrado en diez países, aunque sus carteras de inversión se extienden sin duda más allá.
La IAIS es el organismo internacional de normalización encargado de elaborar principios, normas y otros materiales de apoyo para la supervisión del sector asegurador y de ayudar a aplicarlos. La IAIS ofrece también un foro para que sus miembros compartan sus experiencias y conocimientos sobre la supervisión de seguros y los mercados de seguros. En reconocimiento de su experiencia colectiva, los líderes del G20 y otros organismos internacionales de normalización recurren habitualmente a la IAIS. Los 26 Principios Básicos de Seguros acordados por la IAIS forman parte del Compendio de normas del Financial Stability Board para el sistema financiero mundial; sirven de orientación a los supervisores de seguros en sus mercados nacionales, no directamente a las propias aseguradoras.
La misión de la IAIS “es promover una supervisión eficaz y globalmente coherente del sector asegurador con el fin de desarrollar y mantener mercados de seguros justos, seguros y estables en beneficio y protección de los asegurados, y contribuir a la estabilidad financiera mundial”. El propósito central de la IAIS es, sin ironía alguna, el problema principal: lograr una supervisión eficaz y globalmente coherente. Por difíciles que sean los principios y normas mundiales para cualquier segmento de negocio, ese es el objetivo correcto para los responsables políticos.
Las actividades de la IAIS cuentan con el apoyo de su Secretaría, ubicada en el Banco de Pagos Internacionales en Basilea.
¿Qué?
Al cierre de 2021, ¿qué cuestiones estaban abordando la IAIS y sus diversos comités? El Town Hall que convocó a finales de año puso de relieve las principales preocupaciones:
Análisis de escenarios climáticos: desarrollar las herramientas para comprender el riesgo climático
El primer panel se centró en las buenas prácticas emergentes en el análisis de escenarios climáticos para las aseguradoras, y en las medidas que pueden adoptar los supervisores para utilizarlo tanto como herramienta eficaz de evaluación de riesgos para las aseguradoras como herramienta de análisis macroprudencial propia. La IAIS trabajará en nuevas orientaciones para apoyar a los supervisores a medida que desarrollen requisitos de análisis de escenarios. La complejidad de la tarea afecta tanto al desarrollo del análisis de escenarios como al uso de estos mismos modelos para obtener buenos resultados.
El mejor enfoque es que las aseguradoras den el primer paso empezando a trabajar para comprender y evaluar los riesgos climáticos de sus clientes y lo que pueda haber en sus carteras de inversión. Los panelistas expusieron las disyuntivas que influyen en la complejidad de estos ejercicios. Coincidieron en la necesidad de no dejar que “lo perfecto sea enemigo de lo bueno” y destacaron las ventajas de empezar a trabajar ya. Las aseguradoras deben desarrollar el conocimiento corporativo interno para comprender mejor estos riesgos e integrar después las consideraciones climáticas en la gestión de riesgos empresariales (ERM) y en la toma de decisiones estratégicas a medio y largo plazo. El panel concluyó que, para los supervisores, esto significa analizar cómo el análisis del riesgo climático orienta las decisiones que toman las empresas y estar preparados para preguntar a los altos directivos de las aseguradoras cómo están teniendo en cuenta este riesgo.
Ejercicio de Seguimiento Global: un panorama cambiante para el sector asegurador
La IAIS lleva a cabo un Ejercicio de Seguimiento Global (GME) anual que este año se ha centrado especialmente en los riesgos y desafíos estratégicos relacionados con el riesgo de crédito y el ciberriesgo. Este segundo panel analizó lo que esto significa para los modelos de negocio de las aseguradoras, cómo podrían verse afectados los consumidores y qué medidas pueden adoptar los supervisores para contribuir a que estos riesgos se gestionen eficazmente.
El panel examinó cómo el sector del capital privado está adquiriendo cada vez más negocios de seguros de vida en determinadas jurisdicciones, en busca de entradas de capital estables para sus fondos. A la luz de los niveles récord de deuda soberana y corporativa, el panel debatió el riesgo de crédito asociado a esta evolución, los riesgos que podría suponer para las aseguradoras y la atención que los supervisores deben prestar para garantizar que estos riesgos se gestionen adecuadamente.
El panel concluyó con un debate sobre los crecientes riesgos que las ciberamenazas suponen para las empresas. Los datos sobre las exposiciones cibernéticas de las aseguradoras son limitados, y los datos sobre el riesgo de acumulación vinculado a la suscripción de pólizas cibernéticas son todavía más escasos, lo que plantea dificultades para la tarificación y la constitución de reservas en los ciberseguros. La conclusión es que está justificada una suscripción prudente y que el sector debe mantener la cautela dada la actual escasez de datos.
Riesgo de pandemia: el papel de los supervisores ante el riesgo de futuras pandemias
El debate pasó después al riesgo de pandemia, para analizar el papel de las aseguradoras, los gobiernos y los supervisores a la hora de cerrar la brecha de protección frente a pandemias. El panel debatió opciones para cubrir este riesgo y en qué medida se pediría a los sectores público y privado que lo abordaran. El panel coincidió en la necesidad de que los supervisores participen en el desarrollo de cualquier mecanismo de colaboración público-privada.
En la encuesta realizada al público del Town Hall, casi dos tercios de los asistentes consideraron que la forma más eficaz de cerrar la brecha de protección frente a la interrupción de negocio por pandemia son las colaboraciones público-privadas, y solo el 27 % creía que los regímenes financiados por el Estado y los paquetes de estímulo podrían por sí solos hacer frente a estos riesgos.
Los panelistas destacaron los distintos desafíos a los que se enfrentan las economías emergentes y en desarrollo, donde los mercados de seguros están menos desarrollados y las restricciones fiscales son mayores. El panel debatió también hasta qué punto los riesgos emergentes pondrán a prueba la capacidad de los modelos de seguro tradicionales para ofrecer cobertura en el futuro; más de la mitad del público consideró que así ocurriría con el riesgo climático.
Innovación: gobernanza y ética de la inteligencia artificial y el aprendizaje automático
Las sesiones de los paneles concluyeron con un debate sobre la gobernanza y la ética derivadas del uso de la inteligencia artificial (IA) y el aprendizaje automático (ML) en el sector asegurador. En este ámbito en rápida evolución, el panel analizó qué impacto tendría en los asegurados y las aseguradoras. Examinó cómo los marcos de gobernanza podrían abordar los sesgos inherentes a los modelos de IA y ML subyacentes en materia de diversidad, equidad e inclusión. También se debatió la importancia de que los consejos de administración de las aseguradoras comprendan estos riesgos y tengan claros los mecanismos de seguimiento y control que deben implantarse para mitigarlos. Los panelistas coincidieron en la necesidad de centrarse menos en las herramientas de IA utilizadas y reflexionar de forma más amplia sobre los conjuntos de datos y sobre si estos conllevan sus propios sesgos. En la encuesta al público, todos los encuestados coincidieron en la necesidad de cierta regulación adicional, y el 43 % abogó por un enfoque basado en principios para abordar estas cuestiones.
¿Qué más?
Los artículos del boletín de la IAIS de finales de 2021 pusieron de relieve el problema de la gestión del balance tras años de tipos de interés reales bajos o negativos. En un entorno muy regulado, las propias aseguradoras han tenido que realizar pagos contractuales con arreglo a cálculos efectuados hace años. El desequilibrio generado se ha prolongado más de una década desde la crisis financiera mundial de 2008-2009; lo que parecía una medida correctora temporal ante un enorme impacto económico ha transformado lentamente la relación entre inversión y riesgo de todo el sector.
Las cuestiones gemelas de la solvencia y la liquidez son fundamentales y permanentes en la agenda del sector asegurador. Siempre serán objeto de debate y de nueva evaluación, como debe ser.
Anexo: un sector asegurador concentrado
Diez países representaban el 80 % del sector asegurador mundial en 2020, medido por primas pagadas.
Los artículos aquí publicados reflejan las opiniones de sus respectivos autores y no necesariamente las de la World Alliance.