


Prudence !
Combien ?
Au cœur des systèmes de services financiers, un vaste domaine d'activité essentiel ne semble pas susciter la couverture médiatique bruyante dont bénéficient ses pairs des marchés de capitaux, de la gestion d'actifs et de la banque : selon l'Insurance Information Institute, la valeur mondiale estimée des primes d'assurance versées en 2020 s'élevait à 6 300 milliards de dollars, en hausse d'un peu plus de 1 % par rapport à 2019. Il s'agit d'un flux de trésorerie considérable. La valeur estimée des portefeuilles d'assurance atteignait 36 300 milliards de dollars en 2019 ; les données ne concordent pas exactement en raison d'un problème de déclaration, mais elles donnent une idée des proportions.
L'assurance n'est pas pour autant un monde à part, et le qualificatif de « calme » pour la décrire devrait sans doute être une bonne nouvelle. Calme ne signifie pas que l'assurance est cachée : cette activité va bien au-delà des résultats mathématiques arides des estimations actuarielles. Avec de tels montants en jeu, qu'est-ce qui mérite l'attention des assureurs en ce début d'année 2022 ?
Cette tribune entend faire un peu de bruit autour de l'assurance, précisément parce que ce segment est crucial pour toute place financière internationale.
Qui ?
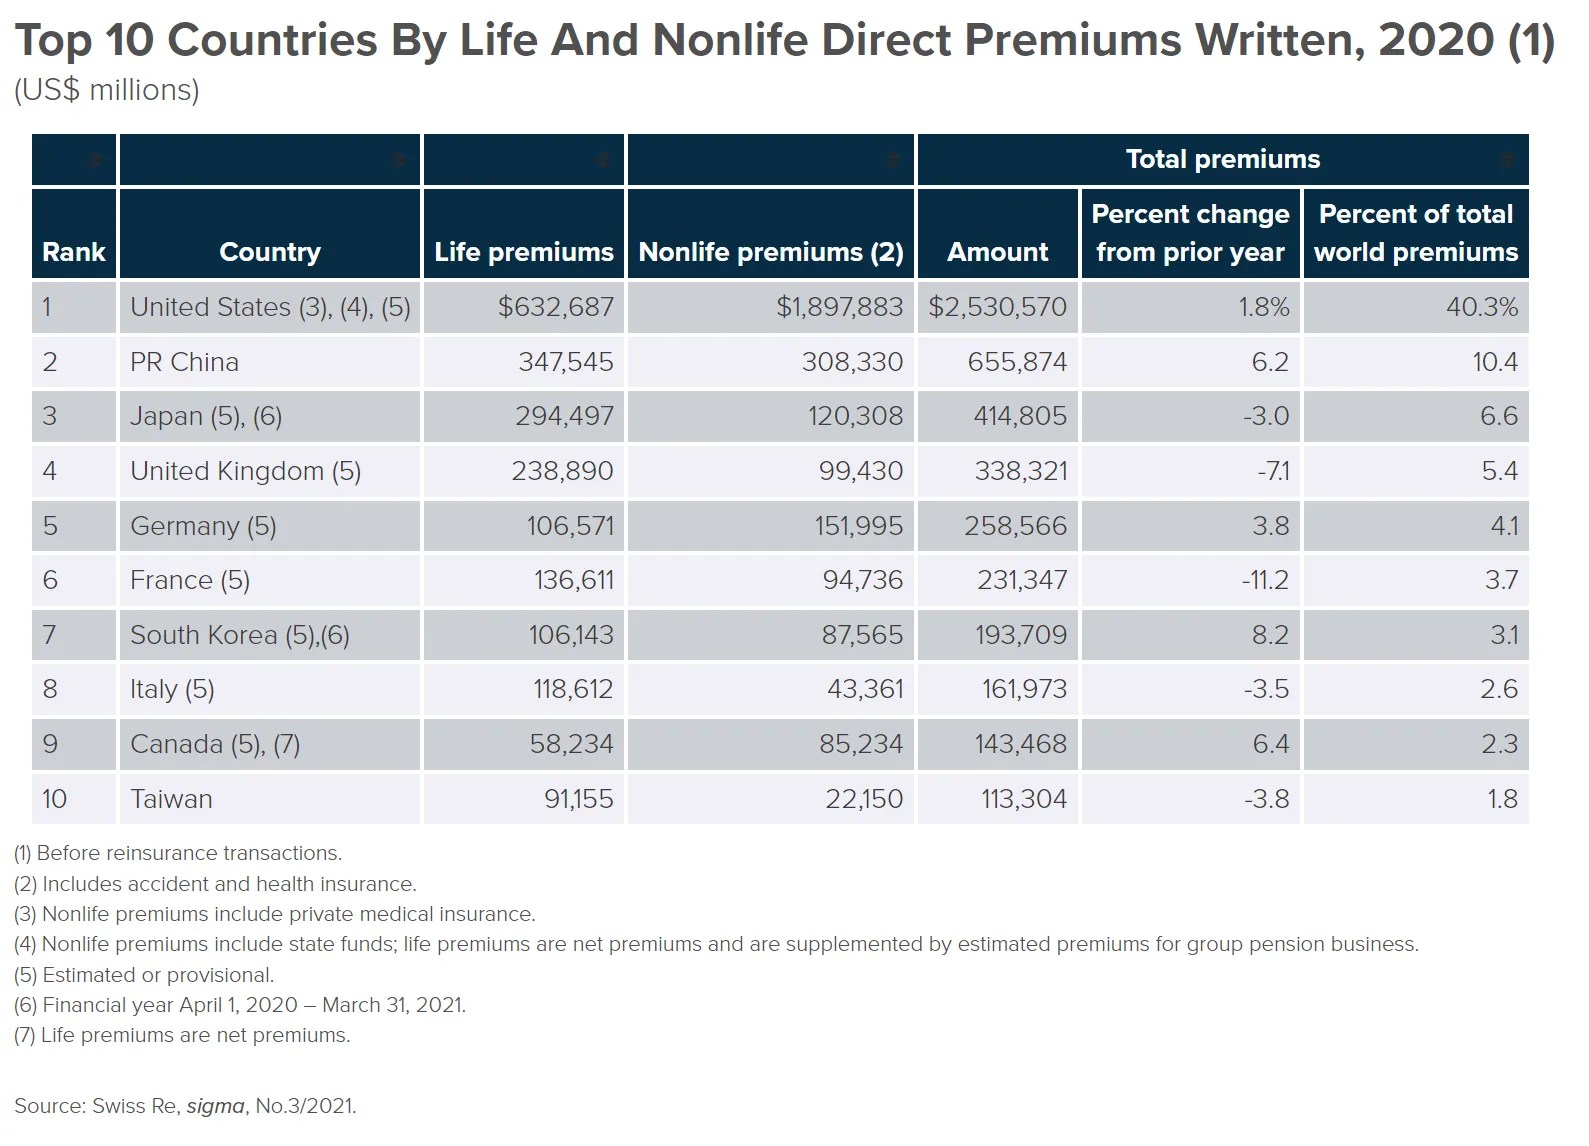
L'ampleur même des activités d'assurance dans le monde soulève des questions de stabilité financière, une réalité qui n'a pas échappé aux décideurs mondiaux de la politique financière. L'Association internationale des contrôleurs d'assurance (IAIS) a été créée en 1994 en tant qu'organisation à adhésion volontaire. Début 2022, ses membres provenaient de plus de 200 juridictions et supervisaient des compagnies d'assurance et des mutuelles représentant 97 % des primes d'assurance mondiales. Le secteur de l'assurance reste fortement concentré sur dix pays, comme le montre le tableau figurant à la fin de cette tribune, même si ses portefeuilles d'investissement sont sans doute plus largement répartis.
L'IAIS est l'organisme international de normalisation chargé d'élaborer des principes, des normes et d'autres documents d'appui pour la supervision du secteur de l'assurance, et d'en accompagner la mise en œuvre. L'IAIS offre également à ses membres un forum pour partager leurs expériences et leur compréhension de la supervision de l'assurance et des marchés de l'assurance. En reconnaissance de son expertise collective, l'IAIS est régulièrement sollicitée par les dirigeants du G20 et par d'autres organismes internationaux de normalisation. Les 26 principes fondamentaux d'assurance (Insurance Core Principles) adoptés par l'IAIS font partie du recueil de normes du Financial Stability Board pour le système financier mondial ; ils servent d'orientation aux autorités de contrôle des assurances sur leur marché national, et non directement aux assureurs eux-mêmes.
La mission de l'IAIS « est de promouvoir une supervision efficace et cohérente à l'échelle mondiale du secteur de l'assurance, afin de développer et de maintenir des marchés de l'assurance équitables, sûrs et stables, au bénéfice et pour la protection des assurés, et de contribuer à la stabilité financière mondiale ». L'objectif central de l'IAIS constitue, sans aucune ironie, le principal problème : disposer d'une supervision efficace et cohérente à l'échelle mondiale. Aussi difficiles que soient des principes et des normes mondiaux pour chaque segment d'activité, c'est le bon objectif pour les décideurs politiques.
Les activités de l'IAIS sont soutenues par son secrétariat, établi auprès de la Banque des règlements internationaux à Bâle.
Quoi ?
À la fin de 2021, quelles questions l'IAIS et ses différents comités traitaient-ils ? Le Town Hall qu'elle a organisé en fin d'année a mis en lumière les principales préoccupations :
Analyse de scénarios climatiques : développer les outils pour comprendre le risque climatique
Le premier panel s'est penché sur les bonnes pratiques émergentes en matière d'analyse de scénarios climatiques pour les assureurs, ainsi que sur les mesures que les superviseurs peuvent prendre pour en faire à la fois un outil efficace d'évaluation des risques des assureurs et un outil d'analyse macroprudentielle pour eux-mêmes. L'IAIS élaborera de nouvelles orientations pour accompagner les superviseurs dans la définition d'exigences en matière d'analyse de scénarios. La complexité de la tâche touche à la fois à l'élaboration de l'analyse de scénarios et à l'utilisation de ces mêmes modèles pour obtenir des résultats pertinents.
La meilleure approche consiste, pour les assureurs, à faire le premier pas en commençant à comprendre et à évaluer les risques climatiques de leurs clients et ceux que peuvent comporter leurs portefeuilles d'investissement. Les intervenants ont exposé les arbitrages qui influent sur la complexité de tels exercices. Ils ont convenu qu'il ne fallait pas laisser « le mieux être l'ennemi du bien » et ont souligné les avantages de commencer dès maintenant. Les assureurs doivent développer en interne les connaissances nécessaires pour mieux comprendre ces risques, puis intégrer les considérations climatiques dans la gestion des risques de l'entreprise (ERM) et dans les décisions stratégiques à moyen et long terme. Le panel a conclu que, pour les superviseurs, cela implique d'examiner dans quelle mesure l'analyse du risque climatique éclaire les décisions prises par les entreprises et de se tenir prêts à interroger les dirigeants des assureurs sur la manière dont ils prennent ce risque en compte.
Global Monitoring Exercise : un paysage en mutation pour le secteur de l'assurance
L'IAIS mène chaque année un Global Monitoring Exercise (GME), axé cette année en particulier sur les risques et les défis stratégiques liés au risque de crédit et au cyber-risque. Ce deuxième panel a examiné ce que cela signifie pour les modèles d'affaires des assureurs, la manière dont les consommateurs pourraient être touchés et les mesures que les superviseurs peuvent prendre pour contribuer à une gestion efficace de ces risques.
Le panel a examiné la manière dont le secteur du capital-investissement acquiert de plus en plus d'activités d'assurance vie dans certaines juridictions, en quête d'apports réguliers de capitaux pour ses fonds. Au regard des niveaux records de dette souveraine et d'entreprise, le panel a débattu du risque de crédit associé à ces évolutions, des risques qu'elles pourraient représenter pour les assureurs et de l'attention que les superviseurs doivent y porter pour que ces risques soient gérés de manière adéquate.
Le panel a conclu en évoquant les risques croissants que les cybermenaces font peser sur les entreprises. Les données sur les cyber-expositions des assureurs sont limitées, et celles sur le risque de cumul lié à la souscription de polices cyber le sont encore davantage, ce qui complique la tarification et le provisionnement de l'assurance cyber. La conclusion est qu'une souscription prudente s'impose et que le secteur doit rester vigilant compte tenu de la rareté actuelle des données.
Risque pandémique : le rôle des superviseurs face au risque pandémique futur
La discussion s'est ensuite portée sur le risque pandémique, afin d'examiner le rôle des assureurs, des gouvernements et des superviseurs pour combler le déficit de protection face aux pandémies. Le panel a débattu des options de couverture de ce risque et de la mesure dans laquelle les secteurs public et privé seraient appelés à y faire face. Le panel a convenu de la nécessité d'associer les superviseurs à l'élaboration de tout dispositif de partenariat public-privé.
Lors du sondage réalisé auprès du public du Town Hall, près des deux tiers des participants ont estimé que le moyen le plus efficace de combler le déficit de protection contre les pertes d'exploitation liées aux pandémies passe par des partenariats public-privé, seuls 27 % considérant que des dispositifs financés par l'État et des plans de relance pourraient, à eux seuls, couvrir ces risques.
Les intervenants ont souligné les défis spécifiques auxquels sont confrontées les économies émergentes et en développement, où les marchés de l'assurance sont moins développés et les contraintes budgétaires plus fortes. Le panel a également examiné dans quelle mesure les risques émergents mettront à l'épreuve la capacité des modèles d'assurance traditionnels à offrir une couverture à l'avenir, plus de la moitié du public estimant que ce serait le cas pour le risque climatique.
Innovation : gouvernance et éthique de l'intelligence artificielle et de l'apprentissage automatique
Les sessions se sont conclues par une discussion sur la gouvernance et l'éthique liées à l'utilisation de l'intelligence artificielle (IA) et de l'apprentissage automatique (ML) dans le secteur de l'assurance. Dans ce domaine en évolution rapide, le panel a examiné l'impact que ces technologies auraient sur les assurés et les assureurs. Il a étudié la manière dont les cadres de gouvernance pourraient remédier aux biais inhérents aux modèles d'IA et de ML sous-jacents en matière de diversité, d'équité et d'inclusion. Il a également souligné l'importance pour les conseils d'administration des assureurs de comprendre ces risques et d'avoir une vision claire des dispositifs de suivi et de contrôle à mettre en place pour les atténuer. Les intervenants ont convenu de la nécessité de moins se concentrer sur les outils d'IA utilisés et de réfléchir plus largement aux jeux de données et aux biais qu'ils peuvent comporter. Lors du sondage, tous les répondants ont reconnu la nécessité d'une réglementation supplémentaire, 43 % plaidant pour une approche fondée sur des principes.
Quoi d'autre ?
Les articles de la newsletter de l'IAIS de fin 2021 ont mis en évidence le problème de gestion des bilans après des années de taux d'intérêt réels faibles ou négatifs. Dans un environnement fortement réglementé, les assureurs ont dû effectuer des versements contractuels selon des calculs établis des années auparavant. Le déséquilibre ainsi créé perdure depuis plus d'une décennie, depuis la crise financière mondiale de 2008-2009 ; ce qui semblait être une mesure corrective temporaire face à un choc économique considérable a lentement transformé l'arbitrage entre investissement et risque pour l'ensemble du secteur.
La double question de la solvabilité et de la liquidité est essentielle et permanente dans l'agenda du secteur de l'assurance. Elle fera toujours l'objet de débats et de réévaluations, comme il se doit.
Annexe – Un secteur de l'assurance concentré
En 2020, dix pays représentaient 80 % du secteur mondial de l'assurance, mesuré en primes versées.
Les articles publiés ici reflètent l'opinion de leurs auteurs respectifs et pas nécessairement celle de la World Alliance.