


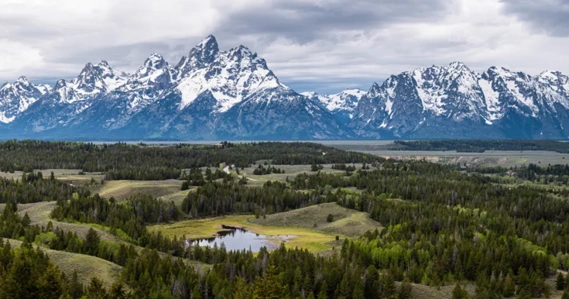
8월 말, 세계 중앙은행 수장들이 Federal Reserve Bank of Kansas City의 초청으로 로키산맥에 모였습니다. 올해 8월 27일부터 29일까지 Kansas City Fed의 Jeffrey Schmid 총재 주최로 열린 Jackson Hole Economic Policy Symposium은 IMF·World Bank 연차총회와 더불어 세계 통화정책 수장들의 생각을 엿볼 수 있는 연중 고정 일정 가운데 하나입니다. 발표되는 학술 논문은 최고 수준이며, 개최지는 조용한 대화를 나누기에 영감을 주는 평온한 곳입니다.
이 글은 발표된 방대한 내용을 요약하기 위한 것입니다. 독자들은 아래 각주를 통해 이 정보의 출처를 확인할 수 있습니다. 의제와 공개 자료는 중앙은행가들이 소통하는 방식이라는 점에서 전 세계 금융에 근본적으로 중요한 사안입니다. 매우 높은 차원의 논의처럼 보인다면, 실제로 그렇습니다. 전 세계 중앙은행가들의 논의보다 더 ‘거시적인’ 것은 없습니다.
인플레이션은 수년째 중앙은행들이 스스로 설정한 목표를 웃돌고 있으며, 임박한 금리 인상 문제가 큰 화두였습니다. 올해는 이것이 대중의 관심사이기도 했습니다. Federal Reserve의 Kevin Warsh 의장은 “우리 시대에(In Our Time)”라는 제목의 기조연설에서 PCE 인플레이션이 12개월 기준 3.7퍼센트, 6개월 기준 4.1퍼센트라고 밝히고, 지난 2년간의 진전이 미미했다고 평가하면서, PCE 바스켓에 포함된 재화와 서비스의 약 절반이 연율 3퍼센트를 넘는 상승률을 보였다고 지적했습니다. 그의 결론은 단호했습니다. Fed는 “기조적 인플레이션이 명확하게, 그리고 충분한 속도로 목표를 향해 움직이고 있다는 확신을 가져야 합니다. 그렇지 않다면 우리에게는 해야 할 일이 남아 있습니다.” 그는 금리에 관한 가이던스 제시를 거부하고 대신 “결정이 아닌 규율”에 전념하겠다고 밝혔으며, 평상시에는 전통적인 포워드 가이던스가 오히려 역효과를 낳게 되었다고 주장했습니다. 시장은 이 연설을 9월 회의를 앞두고 단기 금리 인상 가능성을 높이는 것으로 해석했습니다. European Central Bank 인사들도 같은 방향으로 기울었으며, Bank of England의 Andrew Bailey 총재는 2차 효과가 제한적이고 노동시장이 약화되고 있다는 점을 들어 보다 신중한 입장을 보였습니다.
언론이 예상했던 또 다른 주제, 즉 대표단 뒤편의 산만큼이나 높이 쌓인 국가부채는 공식 의제에서 빠졌지만 완전히 논외였던 것은 아닙니다. 오찬 연설에서 Harvard University의 Kenneth Rogoff는 미국이 부채 문제의 청산을 향해 가고 있으며, 재정적자에 대한 조치를 강제하려면 아마도 경제적 충격이 필요할 것이라고 주장했습니다.
올해의 주제는 “금융 혁신 — 지급결제와 정책에 대한 시사점”이었습니다. 금요일 세션은 MIT의 Kristin J. Forbes가, 토요일 세션은 University of Chicago의 Anil Kashyap이 좌장을 맡았습니다. 주제는 다음과 같이 여러 각도에서 검토되었습니다.
금융 혁신과 국제통화체제
Cornell University의 Eswar Prasad가 작성하고 Bank of England의 Catherine L. Mann이 토론자로 나선 이 논문은 달러 패권이 조용히 막을 내리고 있다는 가정에 반론을 제기합니다. 달러와 미국 국채의 안전자산 지위가 의문시되고 있는 것은 사실입니다. 국채의 편의수익률(convenience yield)은 하락하여 장기 만기에서는 마이너스로 돌아섰고, 전 세계 외환보유액에서 달러가 차지하는 비중은 2000년 72퍼센트에서 2026년 1분기 57퍼센트로 낮아졌습니다. 이러한 변화는 거시경제 정책, 이를 뒷받침하는 제도의 약화, 그리고 통화의 무기화가 낳은 논리적 결과입니다. 그러나 달러는 여전히 국경 간 지급의 59퍼센트, 무역금융의 82퍼센트, 외환 거래량의 90퍼센트를 차지합니다. 주요 준비통화들의 사정이 달러보다 별반 나을 것이 없고, 소규모 통화들은 그 부담을 짊어지기에는 규모가 너무 작기 때문에 어떠한 도전자도 등장하지 않았습니다.
더욱 주목할 만한 주장은 금융 혁신이 이러한 구도에 어떤 영향을 미치는가에 관한 것입니다. 디지털화는 경쟁의 장을 평평하게 만들기보다 오히려 달러의 네트워크 효과를 강화할 수 있습니다. 스테이블코인과 토큰화된 화폐는 달러 자산을 더 쉽게 취득하고 보유할 수 있게 하며, 이는 더 많은 달러 차입을 끌어들이고, 다시 달러 시장을 더욱 심화시킵니다. 즉 “발행이 발행을 낳는” 것입니다. 한편 위안화 국제화는 정체되어, 전 세계 외환보유액에서 위안화가 차지하는 비중은 2022년 3퍼센트 가까이에서 정점을 찍은 뒤 2026년 초에는 약 2퍼센트로 떨어졌습니다. 성장한 것은 특정한 단일 대안이 아니라 캐나다 달러와 호주 달러, 스위스 프랑, 스웨덴 크로나 등 소규모 통화들의 합산 비중입니다. 같은 기간 유로화, 엔화, 파운드화에 대한 인식상의 강세는 다소 약화되었습니다. 신흥시장 중앙은행들은 2015년 이후 대체로 외환보유액 축적을 중단했습니다. 이제 이들 국가에서 해외 자산 매입을 주도하는 것은 민간 부문 주체들이며, 이들은 국경 간 투자의 마찰을 줄이는 모든 요인에 더욱 민감하게 반응합니다.
Prasad는 국제 무대에서의 통화 사용에 관해 세 가지 가능한 결과를 제시합니다. 상위 몇몇 통화로의 집중이 더욱 심화되고, 2군 통화들 사이에서는 분화가 확대될 수 있습니다. 또는 세계가 강력한 제도와 규제의 뒷받침을 받고 깊고 유동성 높은 시장에 기반한 균형 잡힌 다극 체제로 진화할 수도 있습니다. 마지막으로, 불안정한 토대 위에 세워진 전면적인 통화 및 금융 분절화로 귀결될 수도 있으며, 이 경우 경쟁은 불안정한 자본 흐름, 군집 행동, 연쇄적 금융 위기를 낳게 됩니다. 그는 세 가지 결과에 동일한 비중을 두지 않습니다. 현재의 추세대로라면 첫 번째 결과가 가장 가능성이 높아 보이며, 세 번째 결과의 가능성도 무시할 수 없다는 것이 그의 판단입니다. 다극 체제는 원칙적으로 바람직하지만, 이는 강력한 토대 위에 서 있을 때에만 그렇습니다.
토큰화 금융
Stanford University의 Darrell Duffie가 발표한 이 세션의 논문 “토큰화 금융과 중앙은행 업무의 경계(Tokenized Finance and the Perimeter of Central Banking)”는 금융시장 활동과 기록 관리가 궁극적으로 연중무휴 24시간 운영되는 프로그래밍 가능한 원장으로 이동할 것이며, 단기적인 매력은 담보 이동성의 개선, 즉 24시간 레포 거래를 위한 현금 담보와 파생상품 증거금에 있다고 주장했습니다. 금융 안정을 유지하려면 핵심 시장의 결제는 중앙은행 화폐로 이루어져야 하며, 스테이블코인과 토큰화된 상업은행 예금은 시스템적으로 중요한 용도에 적합하지 않습니다. 중앙은행들은 전환 기간 중 기존 지급결제 시스템과 새로운 원장 간의 분절로 인해 결제성 잔액에 대한 총수요가 증가하고, 그 결과 중앙은행의 대차대조표가 확대될 것으로 예상할 수 있습니다. 이 전환 기간이 끝나고 중앙은행 화폐가 토큰화되면, 결제 실패 위험에 대비해 보유하는 지급준비금은 감소할 것입니다.
토론자인 European Central Bank의 Isabel Schnabel은 두 가지 조건하에서 이것이 작동할 수 있다는 데 동의했습니다. 즉 규정된 조건을 원장에 프로그래밍하여 중앙은행 화폐로 자동 결제가 이루어질 수 있어야 하고, 거래의 모든 구성 요소(leg)가 동시에 결제되거나 아니면 전혀 결제되지 않아야 한다는 것입니다. 그녀는 한 가지 측면에서 논문보다 더 나아가, 중앙은행이 중개기관을 거치기보다 직접 자신의 화폐를 프로그래밍 가능한 원장에 도입해야 한다고 주장했으며, 스테이블코인을 중앙은행 지급준비금의 대체재가 아닌 보완재로 규정했습니다.
지급결제
이 세션은 지급결제 혁신에 관한 각국의 경험을 다룬 패널 토론으로, Bank for International Settlements의 Pablo Hernández de Cos, OECD의 Stefano Scarpetta, International Monetary Fund의 Kristalina Georgieva가 참여했습니다. Hernández de Cos는 스테이블코인과 토큰화된 예금(원장 위의 상업은행 화폐)을 대비하며 두 가지를 세 가지 기준에 따라 평가했습니다. 그 기준은 한 형태의 화폐가 다른 형태의 화폐와 상호 교환 가능함을 뜻하는 단일성(singleness), 네트워크 간 상호운용성, 그리고 무결성과 책임성입니다. 그는 대량 지급과 도매 결제는 토큰화된 예금이 담당하고, 스테이블코인은 엄격한 규제 감독하에 보다 제한적인 역할에 국한되어야 한다고 결론지었습니다. 중앙은행가들에게 원장 도입은 통화 체제의 토대를 지키면서 전진할 수 있는 보다 직접적인 방법입니다. 이는 시장 현실에도 더 잘 부합합니다. 어떤 전환에서든 기존 시스템과의 공존 및 기존 시스템으로부터의 이행이 불가피하며, 이 기간에는 모든 주체를 감독당국의 관리하에 두는 것이 가장 바람직하기 때문입니다. 해결하고자 하는 문제에 대한 Georgieva의 요약은 그녀답게 직설적이었습니다. 국경 간 거래는 “여전히 너무 비싸고 너무 느리다”는 것입니다.
현재로서는 상호운용 가능한 다자간 은행 시스템이나 국경 간 시스템이 존재하지 않습니다. 중앙은행 디지털화폐 시범 프로그램은 대부분 허가형이거나 어떤 식으로든 스테이블코인을 모방하고 있으며, 두 접근 방식 모두 필요를 충족하지 못합니다. 핵심 과제는 상호운용성, 경쟁, 포용성을 가능하게 하는 원장을 개발하는 것입니다. 또한 지급결제에는 법적 명확성과 운영 복원력이 요구되므로, 중앙은행가들이 그들 사이에서 해결해야 할 거버넌스 문제도 존재합니다.
은행업
University of California, Berkeley의 Christine A. Parlour가 작성하고 Wharton School의 Itay Goldstein이 토론자로 나선 논문 “금융 혁신과 은행업의 미래(Financial Innovation and the Future of Banking)”는 오늘날의 은행 기반 계좌에 대한 대안으로서 스테이블코인을 형식적으로 분석했습니다. 스테이블코인은 화폐로 사용될 잠재력을 지닌 대표적인 핀테크 응용 분야로 부상했습니다. 이것이 결국 은행 시스템 자체를 밀어내게 될까요?
스테이블코인은 현행 지급결제 시스템의 마찰을 극복하는 데 도움이 될 수 있는 기술적 이점을 제공합니다. 그 이용 규모는 증가하고 있으나 여전히 제한적입니다.
주요 단점은 스테이블코인이 은행 계좌 기반 금융과 달리 신용도에 관한 정보를 생성하지 않는다는 점입니다. 지급이 은행 계좌를 벗어나 이동하면 그 정보는 사라지고 자금은 규제가 덜한 비은행 중개기관으로 옮겨 가는데, Parlour는 바로 이 지점에 시스템 리스크가 있다고 봅니다. 논문은 몇 가지 열린 질문을 남깁니다. 스테이블코인의 확대와 토큰화된 예금의 역할 모두에 대해 은행은 어떻게 대응할 것인가? 중앙은행과 정책 당국은 시장 기반 중개기관과 그들의 유동성 변환으로부터 무엇을 배울 수 있는가? 새로운 기술의 시대에는 어떤 정보 구조가 나타날 것인가? 스테이블코인의 광범위한 채택에 내재된 다른 위험은 무엇인가?
AI와 금융의 미래
이 주제로 발표된 Princeton University의 Markus K. Brunnermeier의 논문 “인공지능과 금융의 멋진 신세계(Artificial Intelligence and the Brave New World in Finance)”는 University of Chicago의 Raghuram G. Rajan이 토론을 맡았으며, 이번 심포지엄에서 가장 큰 경각심을 불러일으킨 논문이었습니다. 정보는 금융의 연료이며, 2026년 현재 모든 금융 주체는 본질적으로 정보를 다루는 기술인 생성형 AI의 영향을 받고 있습니다.
경제학은 사람들이 서로 다른 것을 알고 있더라도 공통된 일반적 이해를 가지고 있으며, 공유된 언어로 서로에게 세계를 설명할 수 있다고 가정합니다. 이러한 전제가 이제 흔들리려 하는 것일까요?
제도를 통해 확장된 전문가의 이해에 대한 신뢰는 각 개인이 폭넓은 사회적 이해에 접근할 수 있게 해 줍니다. 에이전틱 AI의 도입은 전략적이지도 기만적이지도 않았던 이전의 혁신들과 질적으로 다릅니다. 이는 신뢰의 구조를 교란하고 사회적 이해를 약화시킵니다. AI 에이전트는 인간이 어떻게 생각하고 반응하는지 학습할 수 있는 반면, 인간은 그 에이전트들이 어떻게 행동할지 이해하거나 신뢰성 있게 예측하지 못할 수 있습니다. 이러한 비대칭성은 가격을 해석하기 어렵게 만들고(정보 효율성 저하), 중앙은행이 시장 참여자와 관계를 맺고 소통할 때 전략적으로 불리한 위치에 놓이게 할 수 있습니다. 이러한 비대칭적 이해 시나리오에 대비하려면 인간에 의한 대체 수단을 유지하는 분리된 시장, 정해진 임계값을 넘는 경우의 인간 승인, 그리고 규제당국이 파악할 수 있는 범위의 한계를 인정하는 보다 단순하고 명료한 중앙은행 규칙이 필요합니다. 또한 건설적 모호성을 폐기해야 합니다. AI가 관찰된 행동으로부터 숨겨진 규칙을 추출할 수 있게 되면, 유일하게 견고한 대안은 공개적으로 발표된 범위 내에서의 진정한 무작위화이기 때문입니다.
중앙은행 업무
마지막 패널은 Harvard Business School의 Wenxin Du, Stanford University의 Arvind Krishnamurthy, University of Pennsylvania의 Jesús Fernández-Villaverde가 참여한 가운데 중앙은행의 관점에서 금융 혁신을 검토했습니다. “지급결제 혁신에 관한 세 가지 통념(Three Myths About Payment Innovation)”이라는 제목의 Du의 발언은 널리 받아들여지고 있는 다음 세 가지 명제를 다루었습니다.
1. 연중무휴 24시간 원자적(atomic) 실시간 총액결제는 도매 지급결제의 미래이다.
2. 소매 지급결제의 마찰은 주로 레거시 기술의 문제이다.
3. 스테이블코인은 국경 간 지급에 효율적이다.
Du는 각각의 경우에 이러한 주장이 눈에 보이는 지급 레일에만 초점을 맞추고 그 주변의 경제적 구조는 간과하고 있다고 주장했습니다. 지급결제 혁신은 흔히 가장 눈에 잘 띄는 기준, 즉 시스템이 24시간 운영되는지, 결제가 즉시 이루어지는지, 원장이 어떤 형태로든 블록체인 위에 구축되어 있는지에 따라 평가됩니다. 그러나 지급결제의 발전은 토큰을 빠르게 이동시키는 것보다 훨씬 많은 것을 포함합니다. 그녀의 표현에 따르면, 이는 또한 “유동성과 리스크를 관리하고, 규제를 준수하며, 오류와 분쟁을 해결하고, 이용자의 신뢰를 얻는 것”을 필요로 합니다. 그녀가 든 사례는 정곡을 찌릅니다. CLS는 외환 결제에서 약 96퍼센트의 차감(netting) 효율을 달성하는데, 순수한 실시간 총액결제 방식이라면 이러한 절감 효과를 그대로 포기하게 될 것입니다.
기술이 가능하게 하는 것과 제도, 인센티브, 신뢰가 실제로 제공하는 것 사이의 이러한 구분은 사흘간의 논의 전반을 관통했습니다.
주석
https://www.kansascityfed.org/research/jackson-hole-economic-symposium/2026/. 토론자들이 발표한 자료는 이 사이트에 링크되어 있으며, 해당 발표 자료에는 상세한 연구로 연결되는 링크가 포함되어 있습니다.
여기에 게재된 글은 각 저자의 견해이며 반드시 World Alliance의 견해를 반영하는 것은 아닙니다.