


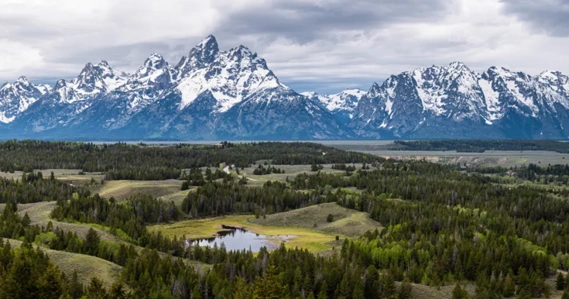
في نهاية أغسطس، اجتمع قادة البنوك المركزية في العالم في جبال روكي ضيوفًا على بنك الاحتياطي الفيدرالي في كانساس سيتي. وتُعدّ ندوة جاكسون هول للسياسة الاقتصادية، التي عُقدت هذا العام من 27 إلى 29 أغسطس واستضافها رئيس الاحتياطي الفيدرالي في كانساس سيتي جيفري شميد، إلى جانب الاجتماعات السنوية لصندوق النقد الدولي والبنك الدولي، إحدى المحطات الثابتة في العام للاطلاع على ما يفكر فيه قادة السياسة النقدية في العالم. فالأوراق الأكاديمية المقدَّمة فيها على أعلى مستوى، والمكان ملهم وهادئ يتيح الأحاديث الهادئة.
يهدف هذا المقال إلى تلخيص المضمون الوافر الذي قُدِّم. وترشد الحاشية أدناه القراء إلى مصدر هذه المعلومات. ويُعدّ جدول الأعمال والوثائق المنشورة مسائل جوهرية للتمويل في كل مكان، لأن هذه هي الطريقة التي يتواصل بها محافظو البنوك المركزية. وإن بدا ذلك على مستوى رفيع جدًا، فهو كذلك بالفعل؛ إذ لا شيء أكثر انتماءً إلى الاقتصاد «الكلي» من نقاشات محافظي البنوك المركزية على المستوى العالمي.
ظل التضخم يتجاوز الأهداف التي حددها محافظو البنوك المركزية أنفسهم منذ عدة سنوات، وكانت مسألة الزيادات الوشيكة في أسعار الفائدة مطروحة بقوة في الأجواء. وكانت هذا العام محور الاهتمام العلني أيضًا. ففي كلمته الرئيسية بعنوان «في زماننا»، قدّر رئيس مجلس الاحتياطي الفيدرالي كيفن وارش تضخم نفقات الاستهلاك الشخصي (PCE) بنسبة 3.7 في المائة على مدى اثني عشر شهرًا و4.1 في المائة على مدى ستة أشهر، ووصف التقدم المحرز خلال العامين الماضيين بأنه متواضع، ولاحظ أن نحو نصف السلع والخدمات في سلة نفقات الاستهلاك الشخصي قد ارتفعت بمعدلات سنوية تتجاوز 3 في المائة. وجاء استنتاجه صريحًا: يجب على الاحتياطي الفيدرالي «أن يكون واثقًا من أن التضخم الأساسي يتجه نحو هدفنا، بوضوح وبسرعة كافية. وإلا فإن أمامنا عملًا علينا القيام به». وامتنع عن تقديم توجيهات بشأن أسعار الفائدة، ملتزمًا بدلًا من ذلك «بانضباط، لا بقرار»، ورأى أن التوجيه المستقبلي التقليدي أصبح يأتي بنتائج عكسية في الأوقات العادية. وقد قرأت الأسواق الخطاب على أنه يرفع احتمالات زيادة قريبة قبل اجتماع سبتمبر. ومالت أصوات البنك المركزي الأوروبي في الاتجاه نفسه؛ أما محافظ بنك إنجلترا أندرو بيلي فكان أكثر حذرًا، مشيرًا إلى ضعف آثار الجولة الثانية وتراجع سوق العمل.
أما الموضوع الآخر الذي كانت الصحافة تتوقعه، وهو الدين السيادي المتراكم بارتفاع الجبال القائمة خلف المندوبين، فقد ظل خارج جدول الأعمال الرسمي، لكنه لم يكن غائبًا. ففي كلمة مأدبة الغداء، رأى كينيث روغوف من جامعة هارفارد أن الولايات المتحدة تتجه نحو لحظة حساب بشأن الدين، وأن الأمر سيتطلب على الأرجح صدمة اقتصادية لفرض اتخاذ إجراءات بشأن العجز.
كان موضوع هذا العام «الابتكار المالي: انعكاساته على المدفوعات والسياسات». وترأست كريستين ج. فوربس من معهد ماساتشوستس للتكنولوجيا جلسات يوم الجمعة، وترأس أنيل كاشياب من جامعة شيكاغو جلسات يوم السبت. وقد بُحث الموضوع من عدة زوايا، على النحو المعروض هنا:
الابتكار المالي والنظام النقدي الدولي
تدحض الورقة، التي أعدّها إسوار براساد من جامعة كورنيل وناقشتها كاثرين ل. مان من بنك إنجلترا، الافتراض القائل بأن هيمنة الدولار تنتهي بهدوء. فوضع العملة وسندات الخزانة الأمريكية بوصفها أصولًا آمنة موضع تساؤل فعلًا: إذ تراجع عائد الملاءمة على سندات الخزانة وأصبح سالبًا في آجال الاستحقاق الأطول، وانخفضت حصة الدولار من احتياطيات النقد الأجنبي العالمية من 72 في المائة عام 2000 إلى 57 في المائة في الربع الأول من عام 2026. وهذه التحولات نتائج منطقية للسياسة الاقتصادية الكلية، وتآكل المؤسسات الداعمة، واستخدام العملة سلاحًا. ومع ذلك، لا يزال الدولار يستأثر بنسبة 59 في المائة من المدفوعات العابرة للحدود، و82 في المائة من تمويل التجارة، و90 في المائة من حجم تداول العملات الأجنبية. ولم يظهر أي منافس، لأن عملات الاحتياط الرئيسية لا تكاد تكون أفضل حالًا من الدولار، في حين أن العملات الأصغر أصغر من أن تتحمل هذا العبء.
أما الحجة الأكثر لفتًا للانتباه فتتعلق بما يُحدثه الابتكار المالي في هذه الصورة. فبدلًا من تحقيق تكافؤ الفرص، قد تعزز الرقمنة آثار الشبكة لصالح الدولار: إذ تجعل العملات المستقرة والنقود المرمّزة اقتناء الأصول الدولارية والاحتفاظ بها أسهل، مما يجتذب مزيدًا من الاقتراض بالدولار، وهو ما يزيد أسواق الدولار عمقًا: «الإصدار يولّد الإصدار». وفي الوقت نفسه، توقف تدويل الرنمينبي، إذ بلغت حصته من الاحتياطيات العالمية ذروتها عند نحو 3 في المائة عام 2022 ثم تراجعت إلى نحو 2 في المائة بحلول مطلع عام 2026. وما نما هو الوزن الجماعي للعملات الأصغر، كالدولار الكندي والدولار الأسترالي والفرنك السويسري والكرونة السويدية ونظيراتها، لا أي بديل منفرد. وقد ضعفت القوة المتصوَّرة لليورو والين والجنيه الإسترليني إلى حد ما خلال الفترة ذاتها. أما البنوك المركزية في الأسواق الناشئة، فقد توقفت إلى حد كبير عن تكديس الاحتياطيات بعد عام 2015؛ وباتت جهات القطاع الخاص في تلك البلدان هي التي تقود اليوم مشتريات الأصول الأجنبية، وهي الأكثر حساسية لكل ما يقلل الاحتكاك في الاستثمار العابر للحدود.
يطرح براساد ثلاث نتائج محتملة لاستخدام العملات في الشؤون العالمية. فقد يزداد التركز في عدد قليل من العملات الأولى، مع مزيد من التشرذم في الفئة الثانية. أو قد يتطور العالم نحو تعددية قطبية متوازنة، تدعمها مؤسسات وتنظيمات قوية وتسندها أسواق عميقة وسائلة. أو أخيرًا، قد تكون النتيجة تشرذمًا صريحًا في العملات والنظام المالي قائمًا على أسس هشة، تُفضي فيه المنافسة إلى تدفقات رأسمالية مزعزعة للاستقرار وسلوك قطيعي وانهيارات مالية متتالية. ولا يمنح هذه النتائج الثلاث وزنًا متساويًا: فهو يرى أنه، وفق المسارات الحالية، تبدو النتيجة الأولى الأرجح، مع احتمال غير ضئيل للنتيجة الثالثة. والتعددية القطبية مرغوب فيها من حيث المبدأ، ولكن بشرط أن تقوم على أسس متينة.
التمويل المرمّز
رأت ورقة الجلسة، «التمويل المرمّز ونطاق عمل البنوك المركزية» لداريل دافي من جامعة ستانفورد، أن أنشطة الأسواق المالية وحفظ السجلات ستنتقل في نهاية المطاف إلى سجلات قابلة للبرمجة تعمل على مدار الساعة طوال أيام الأسبوع، وأن جاذبيتها على المدى القريب تكمن في تحسين حركية الضمانات: الضمانات النقدية لعمليات إعادة الشراء على مدار الساعة، وهوامش المشتقات. وللحفاظ على الاستقرار المالي، يتعين أن تتم التسوية الأساسية في الأسواق بنقود البنك المركزي؛ فالعملات المستقرة والودائع المصرفية التجارية المرمّزة غير ملائمة للاستخدامات ذات الأهمية النظامية. ويمكن للبنوك المركزية أن تتوقع أن يؤدي التشرذم بين أنظمة الدفع القديمة والسجلات الجديدة خلال المرحلة الانتقالية إلى رفع الطلب الإجمالي على أرصدة التسوية، ومن ثم زيادة ميزانيات البنوك المركزية. وفي نهاية هذه المرحلة الانتقالية، عندما تصبح نقود البنك المركزي مرمّزة، ينبغي أن تنخفض الاحتياطيات المحتفظ بها لمواجهة مخاطر فشل التسوية.
ووافقت المناقِشة، إيزابيل شنابل من البنك المركزي الأوروبي، على أن ذلك يمكن أن ينجح بشرطين: أن تكون التسوية بنقود البنك المركزي تلقائية، مع برمجة الشروط المنصوص عليها في السجل، وأن تُسوّى جميع أطراف المعاملة دفعة واحدة أو لا تُسوّى على الإطلاق. وذهبت أبعد من الورقة في جانب واحد، إذ رأت أن على البنوك المركزية أن تنقل نقودها إلى السجلات القابلة للبرمجة بنفسها بدلًا من العمل عبر الوسطاء، وقدّمت العملات المستقرة بوصفها مكمِّلات لاحتياطيات البنوك المركزية لا بدائل عنها.
المدفوعات
كانت هذه الجلسة حلقة نقاش حول التجارب الدولية في مجال ابتكار المدفوعات، شارك فيها بابلو هرنانديث دي كوس من بنك التسويات الدولية، وستيفانو سكاربيتا من منظمة التعاون الاقتصادي والتنمية، وكريستالينا جورجيفا من صندوق النقد الدولي. وقارن هرنانديث دي كوس بين العملات المستقرة والودائع المرمّزة (نقود البنوك التجارية على سجل)، مقيّمًا كلتيهما وفق ثلاثة معايير: الوحدة، أي أن يكون أحد أشكال النقود قابلًا للاستبدال بشكل آخر؛ وقابلية التشغيل البيني عبر الشبكات؛ والنزاهة والمساءلة. وخلص إلى أن الودائع المرمّزة ينبغي أن تتولى المدفوعات الكبيرة الحجم وتسويات الجملة، مع حصر العملات المستقرة في أدوار أضيق تحت رقابة تنظيمية صارمة. وبالنسبة لمحافظي البنوك المركزية، يُعدّ اعتماد السجلات سبيلًا أكثر مباشرة للتقدم مع الحفاظ على أسس النظام النقدي. كما أنه يتوافق بشكل أفضل مع واقع الأسواق، إذ لا بد في أي مرحلة انتقالية من التعايش مع الأنظمة القديمة ثم الانتقال منها، وهي فترة يُستحسن فيها إبقاء جميع الجهات الفاعلة تحت الرقابة الإشرافية. وجاء تلخيص جورجيفا للمشكلة المطلوب حلها مباشرًا كعادتها: فالمعاملات العابرة للحدود «لا تزال مكلفة للغاية وبطيئة للغاية».
في الوقت الراهن، لا يوجد نظام متعدد البنوك أو عابر للحدود قابل للتشغيل البيني. وأغلب البرامج التجريبية للعملات الرقمية للبنوك المركزية مُقيَّدة الصلاحيات، أو تحاكي العملات المستقرة بطريقة ما، ولا يلبي أي من النهجين الحاجة. وتتمثل التحديات الرئيسية في تطوير سجلات تتيح قابلية التشغيل البيني والمنافسة والشمول. وثمة أيضًا مشكلة حوكمة يتعين على محافظي البنوك المركزية حلها فيما بينهم، لأن المدفوعات تتطلب وضوحًا قانونيًا ومرونة تشغيلية.
العمل المصرفي
قدّمت الورقة، «الابتكار المالي ومستقبل العمل المصرفي» لكريستين أ. بارلور من جامعة كاليفورنيا في بيركلي، وناقشها إيتاي غولدشتاين من كلية وارتون، تحليلًا منهجيًا للعملات المستقرة بوصفها بديلًا للحسابات المصرفية القائمة اليوم. فقد برزت العملات المستقرة بوصفها تطبيقًا رائدًا للتكنولوجيا المالية يمكن استخدامه نقودًا. فهل ستزيح في نهاية المطاف النظام المصرفي نفسه؟
تقدّم العملات المستقرة مزايا تقنية يمكن أن تساعد على التغلب على الاحتكاك في أنظمة الدفع الحالية. ويتزايد حجم استخدامها لكنه لا يزال محدودًا.
ومن أبرز عيوبها أن العملات المستقرة لا تولّد أي معلومات عن الجدارة الائتمانية، خلافًا للتمويل القائم على الحسابات المصرفية. ومع انتقال المدفوعات بعيدًا عن الحسابات المصرفية، تضيع تلك المعلومات وتتجه الأموال نحو وسطاء غير مصرفيين أقل خضوعًا للتنظيم، وهنا تحدد بارلور موضع المخاطر النظامية. وتترك الورقة مجموعة من الأسئلة المفتوحة. فكيف ستستجيب البنوك لكل من تزايد العملات المستقرة ودور الودائع المرمّزة؟ وما الذي يمكن أن تتعلمه البنوك المركزية وصانعو السياسات من الوسطاء القائمين على السوق ومن تحويلهم للسيولة؟ وما بنية المعلومات التي ستنشأ في عصر التقنيات الجديدة؟ وما المخاطر الأخرى الكامنة في الاعتماد الواسع على العملات المستقرة؟
الذكاء الاصطناعي ومستقبل التمويل
كانت الورقة المقدَّمة تحت هذا العنوان، «الذكاء الاصطناعي وعالم التمويل الجديد الشجاع» لماركوس ك. برونرماير من جامعة برينستون، وناقشها راغورام ج. راجان من جامعة شيكاغو، الأكثر إثارة للقلق في الندوة. فالمعلومات هي وقود التمويل، وفي عام 2026 تتأثر جميع الجهات الفاعلة المالية بالذكاء الاصطناعي التوليدي، الذي يتمحور بحكم تعريفه حول المعلومات.
يفترض علم الاقتصاد أن الناس، حتى عندما يعرفون أشياء مختلفة، يتشاركون فهمًا عامًا مشتركًا ويستطيعون وصف العالم بعضهم لبعض بلغة مشتركة. فهل أوشك ذلك على الاضطراب؟
إن الثقة في فهم الخبراء، التي تمتد عبر المؤسسات، تمنح كل فرد إمكانية الوصول إلى فهم مجتمعي واسع. ويختلف إدخال الذكاء الاصطناعي الوكيلي نوعيًا عن الابتكارات السابقة التي لم تكن استراتيجية ولا مخادعة. فهو يُخلّ بترتيبات الثقة ويقوّض الفهم المجتمعي: إذ تستطيع وكلاء الذكاء الاصطناعي أن تتعلم كيف يفكر البشر ويستجيبون، في حين قد يعجز البشر عن فهم الكيفية التي ستتصرف بها هذه الوكلاء أو توقّعها على نحو موثوق. ويمكن لهذا اللاتماثل أن يجعل قراءة الأسعار أصعب (أي أقل كفاءة من حيث المعلومات) وأن يضع البنوك المركزية في موقف استراتيجي غير مواتٍ عند التعامل والتواصل مع المشاركين في السوق. ويتطلب الاستعداد لسيناريو الفهم غير المتماثل أسواقًا مجزأة تحافظ على بديل بشري احتياطي، وتفويضًا بشريًا فوق عتبات محددة، وقواعد أبسط وأكثر صرامة للبنوك المركزية تعترف بحدود ما يستطيع المنظِّم قراءته. كما يتطلب التخلي عن الغموض البنّاء: فما إن يصبح الذكاء الاصطناعي قادرًا على استخلاص القواعد الخفية من السلوك المرصود، يصبح البديل المتين الوحيد هو العشوائية الحقيقية ضمن حدود معلنة للجمهور.
عمل البنوك المركزية
تناولت حلقة النقاش الختامية الابتكار المالي من منظور البنوك المركزية، بمشاركة وينشين دو من كلية هارفارد للأعمال، وأرفيند كريشنامورثي من جامعة ستانفورد، وخيسوس فرنانديث-فيلافيردي من جامعة بنسلفانيا. وتناولت ملاحظات دو، التي جاءت بعنوان «ثلاث خرافات حول ابتكار المدفوعات»، ثلاث مقولات شائعة على نطاق واسع:
1. التسوية الإجمالية الآنية الذرية على مدار الساعة طوال أيام الأسبوع هي مستقبل مدفوعات الجملة.
2. أوجه الاحتكاك في مدفوعات التجزئة هي في الأساس مشكلة تقنيات قديمة.
3. العملات المستقرة فعّالة في المدفوعات العابرة للحدود.
ورأت دو أن كل واحدة من هذه المقولات تركز على قناة الدفع الظاهرة وتغفل البنية الاقتصادية المحيطة بها. فكثيرًا ما يُحكم على ابتكارات المدفوعات بما هو أسهل رؤية: هل يعمل النظام على مدار الساعة، وهل التسوية فورية، وهل سجله مبني على سلسلة كتل من نوع ما. لكن التقدم في المدفوعات ينطوي على ما هو أكثر بكثير من نقل رمز مميز بسرعة. فهو يتطلب أيضًا، على حد تعبيرها، «إدارة السيولة والمخاطر، والامتثال للتنظيمات، وحل الأخطاء والنزاعات، وكسب ثقة المستخدمين». ومثالها في هذا الصدد بليغ: إذ يحقق نظام CLS كفاءة مقاصة تبلغ نحو 96 في المائة في تسوية العملات الأجنبية، وهو وفر كانت التسوية الإجمالية الآنية البحتة ستتخلى عنه ببساطة.
وقد سرى هذا التمييز بين ما تتيحه التكنولوجيا وما تحققه المؤسسات والحوافز والثقة فعليًا عبر أيام النقاش الثلاثة كلها.
ملاحظات
https://www.kansascityfed.org/research/jackson-hole-economic-symposium/2026/. الأوراق التي قدّمها المناقشون مرتبطة بهذا الموقع، وتتضمن تلك العروض روابط إلى أبحاث تفصيلية.
تعبّر المقالات المنشورة هنا عن آراء كتّابها، ولا تعبّر بالضرورة عن آراء World Alliance.