

Las monedas son como las deidades: necesitan seguidores. No son inmortales. Expulsadas de su panteón cuando pierden su aura, otras, rebeldes, ocupan su lugar.
El concepto de dinero es escurridizo. Es un fenómeno efímero y circunstancial que permite (de forma muy temporal) acumular poder y que surja una jerarquía social. Pero ¿qué hay detrás de este concepto? ¿El pálido reflejo de unas convenciones humanas imperfectas y efímeras? ¿Un intento degradado de medir el tiempo? ¿Una alucinación colectiva? ¿La nada, una zambullida en la oscuridad, o un intento de arrojar luz sobre ella? Imposible saberlo.
El dinero es un mito. Es un artefacto. Un fenómeno creado por condiciones experimentales estadísticas, desprovisto de todo significado teórico. Esto explicaría, por cierto, por qué el orden monetario está subordinado al orden social. El dinero es una idea que sirve de modelo para otra idea: un empirista lo llamaría probablemente un arquetipo sociopolítico.
La credibilidad monetaria no puede derivarse de un acto de autoridad. El dinero debe estar respaldado por un referente que supere lo que garantiza. Por lo tanto, debe haber reciprocidad entre la calidad de la confianza y la cantidad de dinero. En el caso del dinero físico, el garante es un estado de confianza. Esto obliga a dotar al dinero de un mayor valor moral para que la confianza asociada a él sea un referente satisfactorio. Ello explica por qué el privilegio de acuñar moneda ha sido absorbido por el Estado a medida que se han ido formando los Estados nación, ya que es consustancial a su existencia. Puesto que el dinero se garantiza a sí mismo, lleva consigo una determinada idea de organización política. Es también en este nivel donde debe intervenir el Estado. El Estado asume el derecho de recaudar impuestos y de acuñar moneda, que son poderes soberanos, pero también el de endeudar a la comunidad.
Hoy, cuando el dinero ya no está definido ni limitado por un patrón físico, como el oro, es un concepto elevado cuyas aplicaciones incluyen la disciplina “moral” de los bancos centrales, cuya independencia garantiza la durabilidad del dinero. El economista francés Jean-Baptiste Say (1767-1832) afirmó que “el dinero es un velo” que afecta indirectamente a la credibilidad de los Estados que lo acuñan y a la salud del comercio. Hoy podría decirse que es la disciplina “moral” del Banco Central Europeo la que garantiza la durabilidad del euro. En otras palabras, la independencia de las autoridades monetarias compromete a sus dirigentes a garantizar la confianza asociada a los signos monetarios.
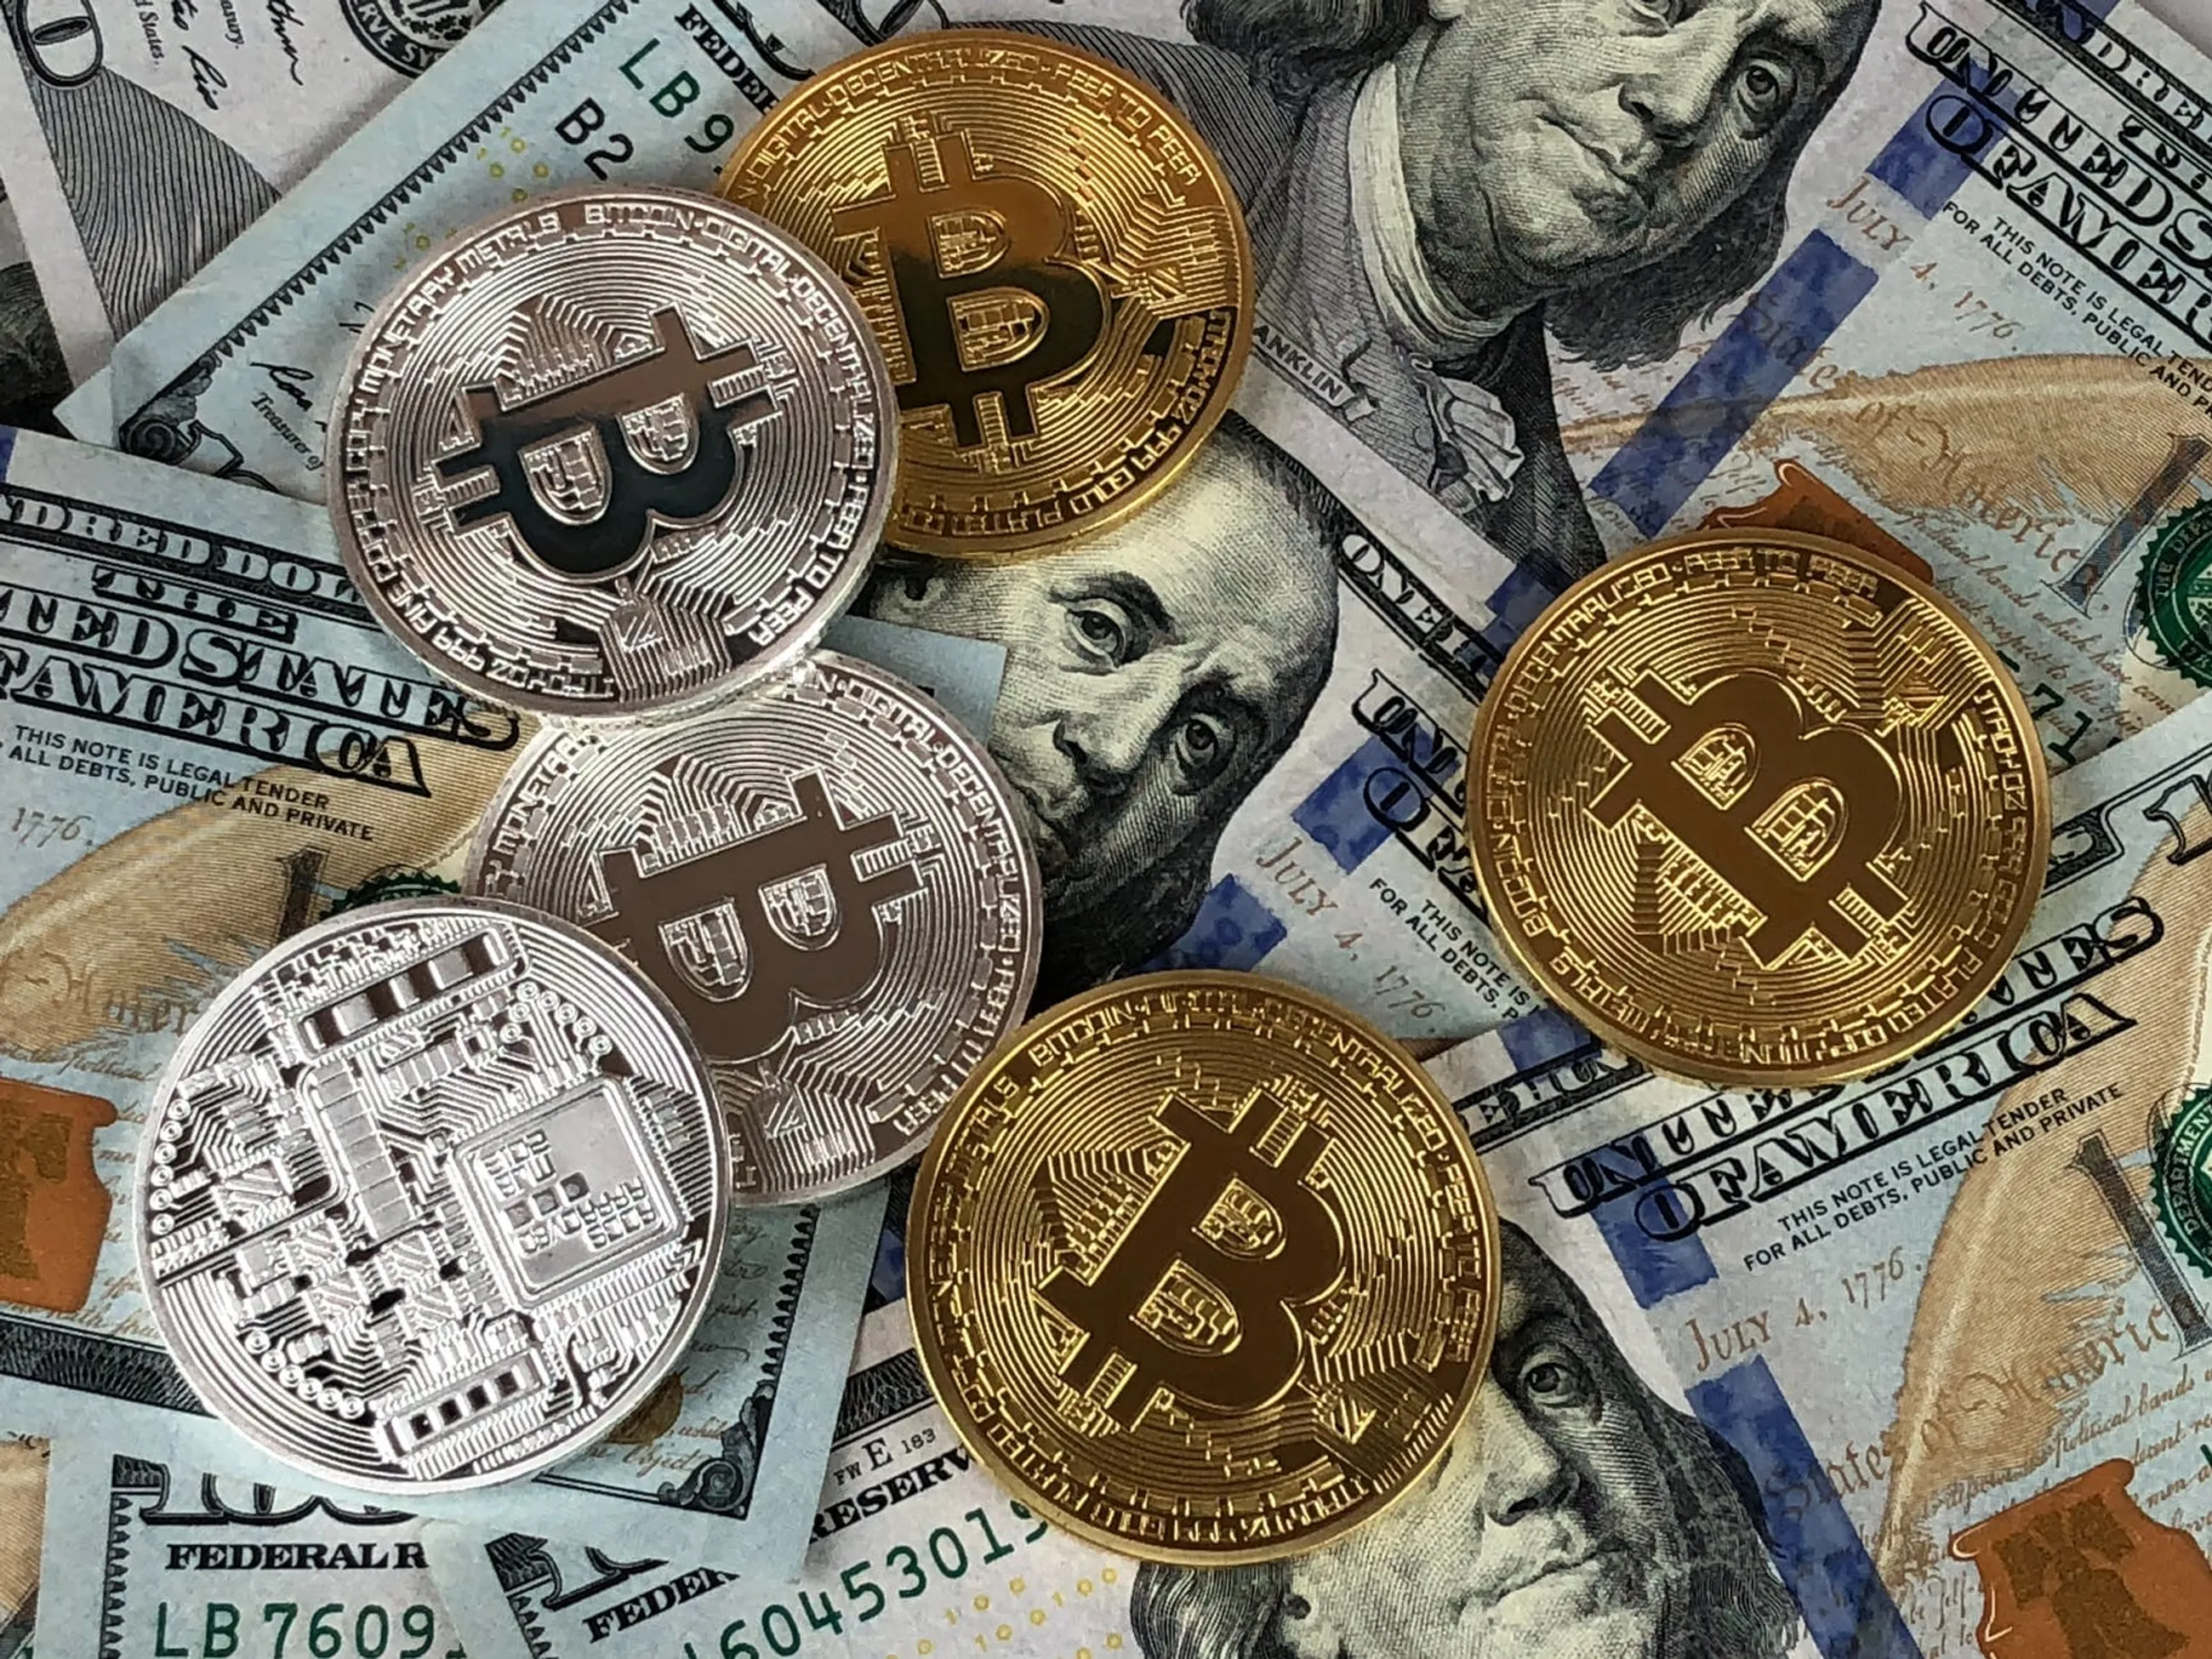
Dado el camino recorrido por el dinero, ¿cómo debemos interpretar las monedas alternativas... que son casi una nota al margen de las 60.000 monedas que precedieron al estado actual de nuestras economías? ¿Es el bitcóin (y otras monedas afines) el producto de una histeria colectiva asociada a una microburbuja financiera? Probablemente no. Pero eso no es lo más importante. Se crea una cuasimoneda ex nihilo. Dotada de capacidad transaccional y de atesoramiento, no es, por tanto, en sentido estricto, una moneda completa, sino una clase de activo que puede utilizarse con fines transaccionales y de atesoramiento.
Los Estados miran el bitcóin con escepticismo, pero no adoptan un enfoque represivo: esta criptomoneda, descentralizada por su propia naturaleza, se les escapa. Podrían prohibir la negociación de bitcóin, pero sería muy complejo, si no inútil, ya que el bitcóin permite realizar operaciones seguras sobre la base de una tecnología muy avanzada. Por supuesto, una criptomoneda es en esencia un instrumento que pretende ser independiente de cualquier entidad y, a fortiori, de cualquier institución, ya que está asegurada y controlada por una “comunidad”. La cadena de bloques no es más que un mecanismo que permite ese control comunitario. Siendo así, los Estados nunca toleran una moneda que compita con la que ellos emiten, porque es en su propia moneda en la que recaudan impuestos y contraen deuda. Esta es, por cierto, la razón por la que los Estados declaran una moneda de curso legal. El término «curso legal» se aplica a la moneda en circulación en un país y significa que dicha moneda no puede rechazarse para saldar una deuda.
Cabría imaginar que los Estados lanzaran su propia criptomoneda (diluyendo así el bitcóin en un agregado monetario más amplio) imponiendo el trabajo informático que asegura cualquier operación. Obviamente, las monedas ya no estarían cifradas, sino que serían transparentes en cuanto a su tenencia y uso. En este escenario, la moneda sería rastreable y llevaría consigo su historial de operaciones. Ya no sería espontánea, puesto que no la crearía el multiplicador del crédito bancario, sino un stock de dinero bajo el control último de un Estado. Ese Estado podría inflar o desinflar el stock monetario a su discreción y, lo que es importante, podría rastrear cualquier operación humana. El dinero volvería a ser así un bien totalmente público. Y los bancos privados desaparecerían en su forma actual, ya que dejarían de ser necesarios para generar el flujo de dinero. El dinero es a la vez un flujo, creado por el multiplicador del crédito bancario, es decir, la secuencia de depósitos y préstamos, y un stock, creado por los bancos centrales. Si un Estado creara una criptomoneda, solo prevalecería el stock de dinero.
Fue en el crisol de esta confusión entre las nociones de flujos y stocks monetarios donde los economistas estadounidenses idearon en la década de 1930, tras la creación de la Reserva Federal en 1913 y el crac de 1929, una revolución monetaria destinada a esterilizar el dinero. La idea era suprimir el flujo de dinero limitando la cantidad de dinero a su stock, bajo el control de la Reserva Federal. Se trataba del Plan de Chicago, cuyo objetivo era nacionalizar la moneda y despojar a los bancos privados de su capacidad de crearla. La característica principal de este plan era que propugnaba la separación de las funciones monetaria y crediticia del sistema bancario. En primer lugar, exigiendo que los depósitos estuvieran garantizados al 100 % por moneda emitida por la Reserva Federal y, en segundo lugar, garantizando que un nuevo préstamo bancario no pudiera financiarse mediante la creación de nuevos depósitos, ex nihilo, por parte de los bancos privados.
Un retorno ilusorio a lo que Keynes llamó una “economía de Robinson Crusoe”. Según Irving Fisher, las ventajas teóricas de un Plan de Chicago serían un mejor control de las fases del crédito y una disminución del crédito privado, un refuerzo de la estabilidad financiera al evitar las retiradas masivas de depósitos y otros pánicos, la cancelación de la deuda pública en manos de los bancos comerciales a cambio de su deuda con el banco central y el control estatal de la inflación. Y, para quienes se tranquilizan con los estudios académicos, el FMI dedicó un estudio a este plan en 2012... sin encontrar ningún defecto conceptual.
¿Es pertinente la idea de una criptomoneda estatal basada en un Plan de Chicago? Quizá no. ¿Sería un escenario orwelliano? Sin duda. ¿Es plausible? ¿Por qué no? Cuando John Law (1671-1729), el inventor del papel moneda, a quien Karl Marx calificaría más tarde de profeta y estafador, imaginó sustituir el valor del dinero por su representación, muchos se mostraron escépticos. Y, sin embargo, hoy, en un fenómeno de alucinación colectiva hábilmente mantenido por los Estados, manejamos una moneda que solo está garantizada por la confianza colectiva que queremos atribuirle. Por lo tanto, todo sucede como si el dinero estuviera garantizado por un flujo de unidades “psíquicas” de confianza individual que, reunidas colectivamente, asegurarían su durabilidad. La cuestión es saber dónde debe depositarse la confianza. Es en este nivel donde la razón se queda corta: el dinero debe estar garantizado por la confianza en... las instituciones públicas que lo emiten. Así que las criptomonedas estatales quizá no estén muy lejos.
En resumen, las monedas son como las deidades: necesitan seguidores. No son inmortales. Expulsadas de su panteón cuando pierden su aura, otras, rebeldes, ocupan su lugar. El cristianismo se convirtió en religión de Estado bajo el emperador Constantino...
Los artículos aquí publicados reflejan las opiniones de sus respectivos autores y no necesariamente las de la World Alliance.