

As moedas são como divindades: precisam de seguidores. Não são imortais. Expulsas de seu panteão quando perdem sua aura, outras, rebeldes, tomam o seu lugar.
O conceito de moeda é elusivo. Trata-se de um fenômeno efêmero e circunstancial que permite (muito temporariamente) acumular poder e fazer surgir uma hierarquia social. Mas o que está por trás desse conceito? O pálido reflexo de convenções humanas imperfeitas e efêmeras? Uma tentativa degradada de medir o tempo? Uma alucinação coletiva? O nada, um mergulho na escuridão, ou uma tentativa de iluminá-la? É impossível dizer.
A moeda é um mito. É um artefato. Um fenômeno criado por condições experimentais estatísticas, desprovido de qualquer significado teórico. Isso explicaria, aliás, por que a ordem monetária está subordinada à ordem social. A moeda é uma ideia que serve de modelo para outra ideia: um empirista provavelmente a chamaria de arquétipo sociopolítico.
A credibilidade monetária não pode derivar de um ato de autoridade. A moeda deve ser lastreada por um referente que exceda aquilo que ela garante. Portanto, tem de haver reciprocidade entre a qualidade da confiança e a quantidade de moeda. No caso da moeda física, o garantidor é um Estado de confiança. Isso torna necessário conferir à moeda um valor moral maior, para que a confiança a ela associada seja um referente satisfatório. Isso explica por que o privilégio de cunhar moeda foi absorvido pelo Estado à medida que os Estados-nação se formaram, pois ele é consubstancial à sua existência. Como a moeda é autogarantida, ela traz consigo uma certa ideia de organização política. É também nesse nível que o Estado deve estar envolvido. O Estado assume o direito de cobrar impostos e de cunhar moeda – poderes soberanos –, mas também o de endividar a coletividade.
Hoje, com a moeda não mais definida e limitada por um padrão físico, como o ouro, ela é um conceito elevado cujas aplicações incluem a disciplina “moral” dos bancos centrais, cuja independência garante a durabilidade da moeda. O economista francês Jean-Baptiste Say (1767-1832) afirmou que “a moeda é um véu” que afeta indiretamente a credibilidade dos Estados que a cunham e a saúde do comércio. Hoje, poder-se-ia argumentar que é a disciplina “moral” do Banco Central Europeu que garante a durabilidade do euro. Em outras palavras, a independência das autoridades monetárias compromete seus dirigentes a assegurar a confiança associada aos signos monetários.
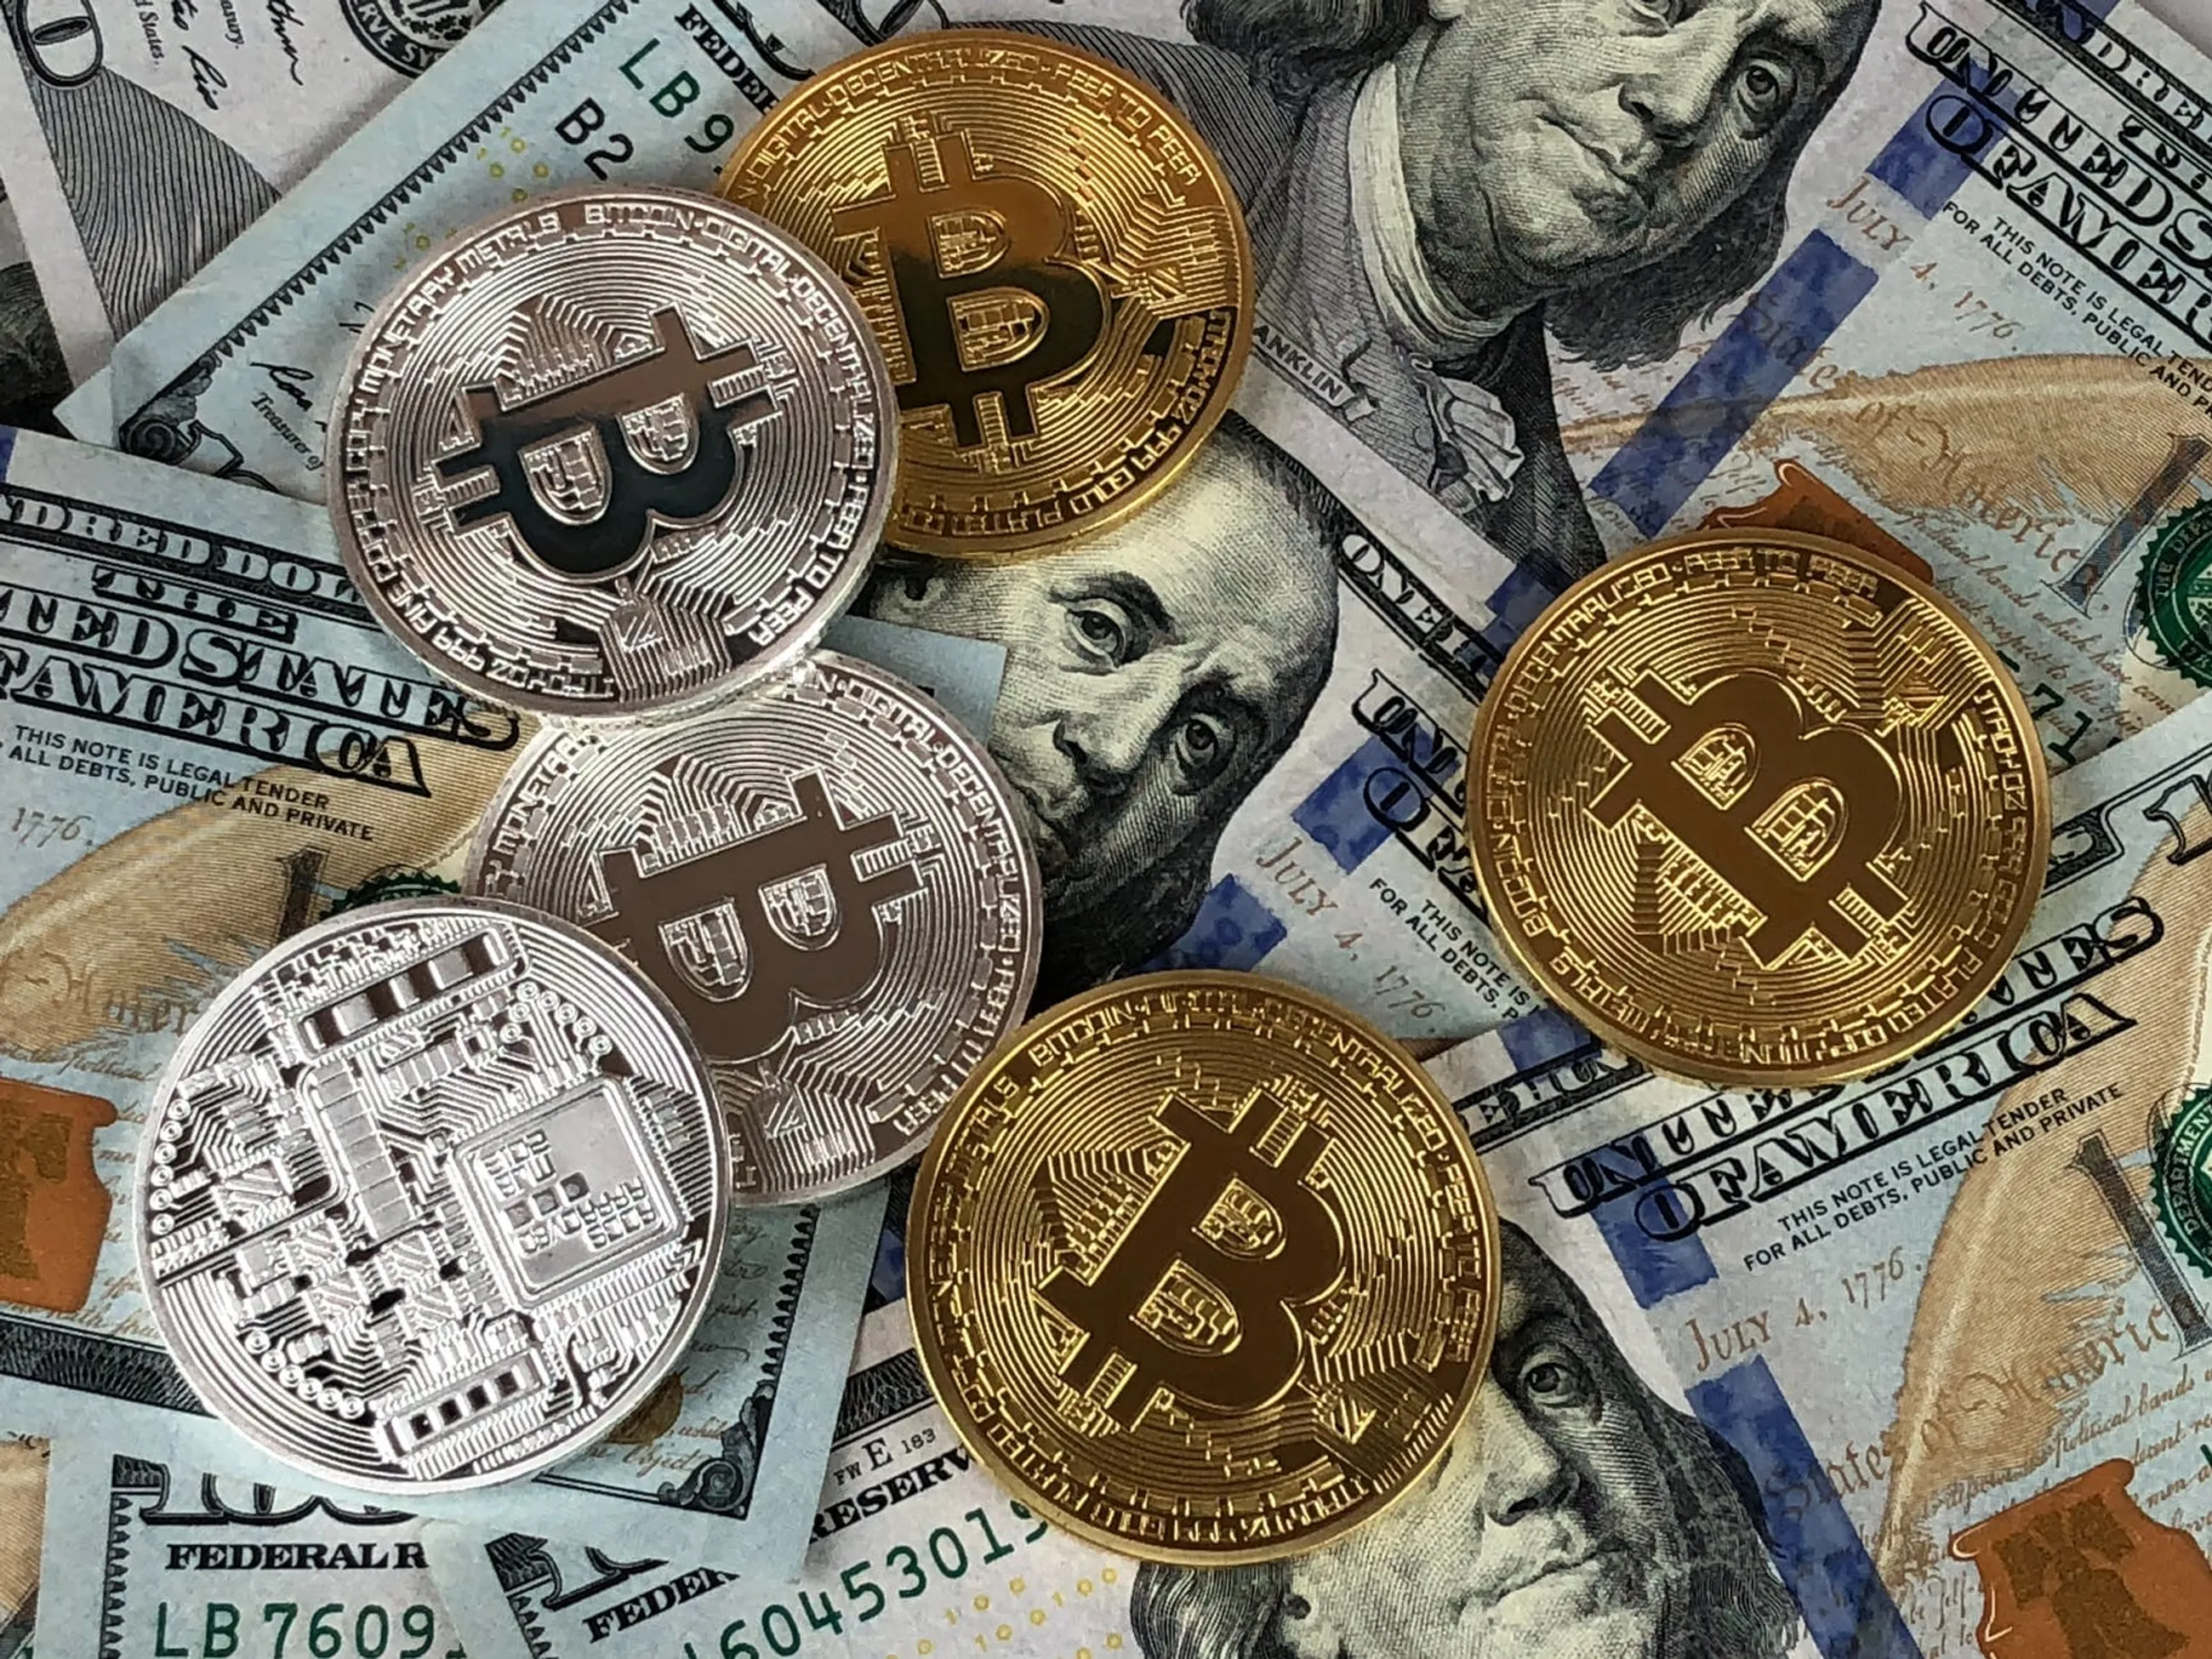
Dado o caminho percorrido pela moeda, como devemos interpretar as moedas alternativas... que são quase um apêndice às 60.000 moedas que precederam o estado atual das nossas economias? O Bitcoin (e outras moedas afins) é produto de uma histeria coletiva associada a uma microbolha financeira? Provavelmente não. Mas isso não é o mais importante. Uma quase-moeda é criada ex nihilo. Dotada de poderes transacionais e de entesouramento, ela não é, portanto, em sentido estrito, uma moeda completa, mas uma classe de ativos que pode ser utilizada para fins transacionais e de entesouramento.
Os Estados encaram o bitcoin com ceticismo, mas não adotam uma abordagem repressiva: essa criptomoeda, que é por natureza descentralizada, escapa-lhes. Eles poderiam proibir a negociação de bitcoin, mas isso seria muito complexo, se não inútil, já que o bitcoin permite realizar transações seguras com base em uma tecnologia altamente avançada. É claro que uma criptomoeda é, em sua essência, um instrumento que pretende ser independente de uma entidade e, a fortiori, de uma instituição, pois é protegida e controlada por uma “comunidade”. A blockchain é simplesmente um mecanismo que possibilita esse controle comunitário. Sendo assim, os Estados nunca toleram uma moeda que concorra com a que emitem, porque é em sua própria moeda que arrecadam impostos e contraem dívidas. É essa, aliás, a razão pela qual os Estados declaram uma moeda como de curso legal. O termo curso legal aplica-se à moeda em circulação em um país e significa que essa moeda não pode ser recusada na quitação de uma dívida.
Pode-se imaginar Estados lançando sua própria criptomoeda (diluindo assim o bitcoin em um agregado monetário maior) ao impor o trabalho computacional que protege qualquer transação. Obviamente, as moedas deixariam de ser criptografadas e passariam a ser transparentes quanto à sua detenção e ao seu uso. Nesse cenário, a moeda seria rastreável e carregaria seu histórico de transações. Ela deixaria de ser espontânea, já que não seria criada pelo multiplicador do crédito bancário, mas por um estoque de moeda sob o controle último de um Estado. Esse Estado poderia inflar ou desinflar o estoque monetário a seu critério e, o que é importante, poderia rastrear qualquer transação humana. A moeda voltaria, assim, a ser um bem totalmente público. E os bancos privados desapareceriam em sua forma atual, pois não seriam mais necessários para gerar o fluxo monetário. A moeda é ao mesmo tempo um fluxo, criado pelo multiplicador do crédito bancário, ou seja, a sequência de depósitos e empréstimos, e um estoque, criado pelos bancos centrais. Se um Estado criasse uma criptomoeda, apenas o estoque de moeda prevaleceria.
Foi no cadinho dessa confusão entre as noções de fluxos e estoques monetários que economistas americanos imaginaram, na década de 1930, na esteira da criação do Federal Reserve em 1913 e do crash de 1929, uma revolução monetária destinada a esterilizar a moeda. A ideia era suprimir o fluxo de moeda limitando a quantidade de moeda ao seu estoque, sob o controle do Federal Reserve. Esse foi o Chicago Plan, que visava nacionalizar a moeda e despojar os bancos privados de seu poder de fabricá-la. A principal característica desse Plano era defender a separação entre as funções monetária e creditícia do sistema bancário. Em primeiro lugar, exigindo que os depósitos fossem 100% garantidos por moeda emitida pelo Federal Reserve e, em segundo, assegurando que um novo empréstimo bancário não pudesse ser financiado pela criação de novos depósitos, ex nihilo, pelos bancos privados.
Um retorno ilusório ao que Keynes chamava de “economia de Robinson Crusoé”. Segundo Irving Fisher, as vantagens teóricas de um Chicago Plan seriam um melhor controle das fases do crédito e uma redução do crédito privado, o reforço da estabilidade financeira ao evitar corridas bancárias e outros pânicos, o cancelamento das dívidas públicas detidas pelos bancos comerciais em troca de sua dívida para com o banco central e o controle estatal da inflação. E, para quem se tranquiliza com estudos acadêmicos, o FMI dedicou um estudo a esse plano em 2012... sem encontrar falhas conceituais.
A ideia de uma criptomoeda estatal fundada em um Chicago Plan é pertinente? Talvez não. Seria um cenário orwelliano? Sem dúvida. É plausível? Por que não? Quando John Law (1671-1729), o inventor do papel-moeda, a quem Karl Marx mais tarde chamou de profeta e de vigarista, imaginou substituir o valor da moeda por sua representação, muitos se mostraram céticos. E, no entanto, hoje, em um fenômeno de alucinação coletiva habilmente mantido pelos Estados, manipulamos uma moeda que só é garantida pela confiança coletiva que queremos lhe atribuir. Assim, tudo se passa como se a moeda fosse garantida por um fluxo de unidades “psíquicas” de confiança individual que, reunidas coletivamente, assegurariam sua durabilidade. A questão é saber onde a confiança deve ser depositada. É nesse nível que a razão fica aquém: a moeda deve ser garantida pela confiança nas... instituições públicas que emitem moeda. Portanto, as criptomoedas estatais talvez não estejam tão distantes.
Em suma, as moedas são como divindades: precisam de seguidores. Não são imortais. Expulsas de seu panteão quando perdem sua aura, outras, rebeldes, tomam o seu lugar. O cristianismo tornou-se a religião do Estado sob o imperador Constantino...
Os artigos aqui publicados refletem as opiniões de seus respectivos autores e não necessariamente as da World Alliance.